«Χαμηλές πτήσεις» εν μέσω διεθνούς αβεβαιότητας
Το ελληνικό Χρηματιστήριο αδυνατεί να αξιοποιήσει τις θετικές ειδήσεις εσωτερικού ενδιαφέροντος και παρά τις προβλέψεις {LF}για υψηλή ανάπτυξη φέτος
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
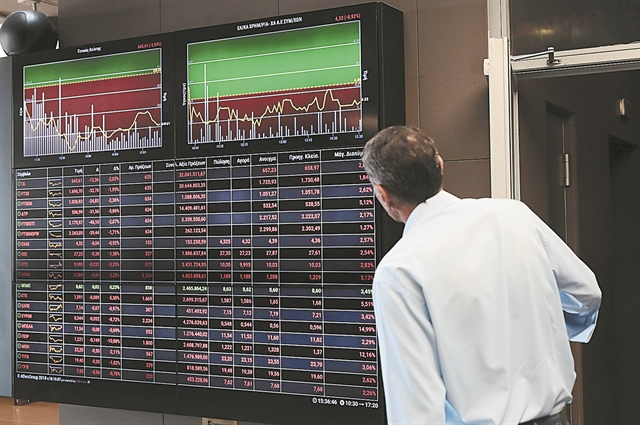
Συνεχίζεται το τρενάκι του τρόμου στις αγορές, καθώς η συνεχιζόμενη άνοδος των ενεργειακών τιμών και η αναπόφευκτη παρέμβαση στο μέτωπο της νομισματικής πολιτικής από τις μεγαλύτερες κεντρικές τράπεζες αυξάνουν σημαντικά τις πιθανότητες οι οικονομίες και στις δύο πλευρές του Ατλαντικού να γυρίσουν σε ύφεση. Σε αυτό το περιβάλλον αστάθειας και αβεβαιότητας το ελληνικό χρηματιστήριο αδυνατεί να αξιοποιήσει τις θετικές ειδήσεις εσωτερικού ενδιαφέροντος και παρά τις προβλέψεις για υψηλή ανάπτυξη εφέτος, συνεχίζει τις χαμηλές πτήσεις πέριξ των 800 μονάδων, με την αξία των συναλλαγών να παραμένει σε απογοητευτικά επίπεδα.
Το προηγούμενο πενθήμερο ήταν το δεύτερο συνεχόμενο πτωτικό για τον γενικό δείκτη της ελληνικής αγοράς, ο οποίος υποχώρησε κατά 0,45%. Την ίδια περίοδο ο τραπεζικός δείκτης σημείωσε πτώση 2,28%, υποχωρώντας σε χαμηλό 17 και πλέον μηνών. Ετσι, διευρύνθηκαν οι απώλειες των δύο δεικτών από την αρχή του 2022 στο -10,21% και -15,78% αντίστοιχα.
Σύμφωνα με νέα ανάλυση της Goldman Sachs, οι πιθανότητες για ύφεση στην ύφεση στην ευρωζώνη βρίσκονται στο 50%, καθώς ο πληθωρισμός κινείται από ρεκόρ σε ρεκόρ. Επιπλέον, εκτιμά ότι ο κίνδυνος να εισέλθει η αμερικανική οικονομία σε ύφεση τους επόμενους 12 μήνες είναι 30%, ενώ 45% δίνει ο οίκος για το Ηνωμένο Βασίλειο.
Στο πλαίσιο αυτό, η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) εισέρχεται σε μια φάση της νομισματικής πολιτικής της στην οποία η ταυτόχρονη εκπλήρωση της σταθερότητας των τιμών και της χρηματοπιστωτικής σταθερότητας αποτελεί ένα δύσκολο εγχείρημα. Οπως επισημαίνει σε ανάλυσή της η Alpha Bank, κατά τη διάρκεια της επεκτατικής νομισματικής πολιτικής ο συνδυασμός των δύο στόχων ήταν εφικτός, αφού τα επιτόκια ήταν πολύ χαμηλά και ο πληθωρισμός στη Ζώνη του Ευρώ (ΖτΕ) κάτω από τον στόχο του 2%.
«Ωστόσο, καθώς επίκειται ένας ανοδικός κύκλος επιτοκίων προκειμένου να περιοριστεί το ισχυρό πληθωριστικό φαινόμενο, αυξάνεται και ο κίνδυνος κατακερματισμού των χρηματοπιστωτικών αγορών στη ΖτΕ» υπογραμμίζουν οι αναλυτές της τράπεζας. Οπως εξηγούν, «ο χρηματοπιστωτικός κατακερματισμός ορίζεται ως μια διαδικασία διάσπασης των αγορών, κατά την οποία οι οικονομικές μονάδες δεν έχουν ισότιμη πρόσβαση σε χρηματοπιστωτικά μέσα ή υπηρεσίες σε αυτές τις αγορές».
Τα spreads. Εν προκειμένω, αντανακλάται στις διαφορές αποδόσεων (spreads) των κρατικών ομολόγων ορισμένων χωρών, κυρίως του Νότου, έναντι των γερμανικών, οι οποίες παρουσιάζουν, κατά την τρέχουσα περίοδο, σημαντική διεύρυνση. Για παράδειγμα η Ιταλία, η τρίτη μεγαλύτερη οικονομία στην Ευρώπη, με δημόσιο χρέος που υπερβαίνει το 140% του ΑΕΠ το 2022, πρέπει να πληρώσει περίπου 2 ποσοστιαίες μονάδες περισσότερο από τη Γερμανία για να δανειστεί για 10 έτη, σχεδόν το διπλάσιο από το αντίστοιχο spread στις αρχές του 2021.
Το ίδιο συμβαίνει και στην περίπτωση της Ελλάδας, ενώ ανοδικές τάσεις παρουσιάζουν επίσης οι διαφορές αποδόσεων των ισπανικών και πορτογαλικών ομολόγων. «Ως έναν βαθμό, οι μεγαλύτερες αποκλίσεις αποδόσεων των ανωτέρω χωρών-μελών δικαιολογούνται από τα θεμελιώδη μεγέθη τους, όπως π.χ. το υψηλότερο δημόσιο χρέος. Ωστόσο, σε περίπτωση που αυτές οι αποκλίσεις (spreads αποδόσεων) αυξηθούν πάνω από συγκεκριμένα επίπεδα, τότε αυτό θα ήταν επικίνδυνο για τις οικονομίες τους και εν τέλει για το ίδιο το ευρώ» τονίζει στην ίδια έκθεση η Alpha Bank.
 Google news