Με ισχνές συναλλαγές η ήπια πτώση στο Χρηματιστήριο
Τι εκτιμούν Citigroup, UBS AG, PIMCO και Morgan Stanley για τις αγορές - Το νέο επενδυτικό τοπίο, οι δύο τάσεις και οι κίνδυνοι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
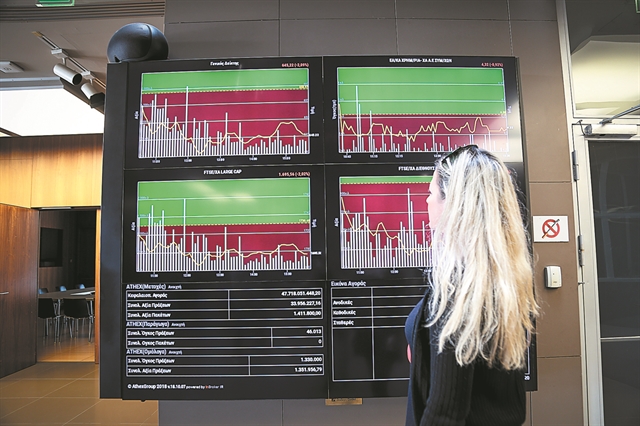
Στάση αναμονής κράτησαν χθες οι επενδυτές στο Χρηματιστήριο της Αθήνας με τις συναλλαγές να περιορίζονται στο μισό του μέσου όρου της τελευταίας περιόδου (μόλις στα 48,5 εκατ. ευρώ), ενώ ο Γενικός Δείκτης έκλεισε με ήπια πτώση (-0,62%). Συνολικά οι πιέσεις διευρύνθηκαν σε μεγάλο μέρος των μετοχών μεγάλης κεφαλαιοποίησης με την Alpha Bank και τον ΟΠΑΠ να ξεχωρίζουν από πλευράς συναλλακτικής δραστηριότητας. Να σημειωθεί ότι ο λονδρέζικος οίκος Schroders plc. δημοσιοποίησε πως κατέχει πάνω από το όριο του 5% (το 5,088%), επί του συνόλου δικαιωμάτων ψήφου των μετοχών της Alpha Bank. Την ίδια ώρα μία ακόμη εισηγμένη στο ΧΑ, η Paperpack, οδεύει εκτός Χρηματιστηρίου, καθώς υπάρχει αίτημα για squeeze out από την Οrlando Equity που κατέχει συνολικά 3.818.603 κοινές ονομαστικές μετοχές οι οποίες αντιστοιχούν στο 96,598% της εταιρείας. Στην ελληνική αγορά, παρατηρείται εξάλλου το φαινόμενο αποχώρησης εταιρειών (με μικρό αποτύπωμα στη συναλλακτική δραστηριότητα καθώς η πλειοψηφία των εταιρειών είναι αρκετά μικρές, ενώ και ορισμένες μεγάλες προχώρησαν σε dual listing). Από τη μεγάλη κεφαλαιοποίηση χθες, μόλις τέσσερις τίτλοι έκλεισαν σε θετικό έδαφος: Τέρνα Ενεργειακή, Alpha Bank, ΟΠΑΠ και Φουρλής, ενώ η Motor Oil διόρθωσε χθες (-1,82%), την ώρα που οι Μυτιληναίος, Ελληνικά Πετρέλαια, Εθνική, Jumbo, Coca-Cola, Λάμδα, Ελλάκτωρ και ΟΤΕ σημείωσαν απώλειες που ξεπέρασαν το 1%.
Να σημειωθεί ότι οι μετοχικές αγορές διεθνώς έχουν σημειώσει άνοδο σχεδόν 80% από τα χαμηλά του Μαρτίου του 2020, ενώ από τον περασμένο Νοέμβριο, με την έλευση των εμβολίων, το ράλι επιταχύνθηκε οδηγώντας και το ΧΑ σε κέρδη 58%, στο τοπ των αποδόσεων παγκοσμίως. Σήμερα ωστόσο, η άνοδος των αποτιμήσεων, οι φόβοι για τον πληθωρισμό και οι ανησυχίες ότι οι κεντρικές τράπεζες θα σφίξουν τις κάνουλες της ρευστότητας, έχουν κάνει αρκετούς να αναρωτιούνται αν πρέπει να ρευστοποιήσουν και να πάνε διακοπές, να μείνουν στο περιθώριο των συναλλαγών ή «να μην αφήσουν ακόμη το πόδι από το γκάζι», ενώ δύο τάσεις φέρεται ότι κυριαρχούν.
ΕΚΤΙΜΗΣΕΙΣ Στη μία πλευρά, έχουμε την άποψη π.χ. του Mark Haefele, επικεφαλής του τμήματος διαχείρισης πλούτου της UBS AG, ο οποίος θεωρεί πως αν και οι μετοχές παγκοσμίως βρίσκονται τώρα σε ιστορικά υψηλά, ένας συνδυασμός ισχυρής αύξησης των εταιρικών κερδών και οι εύλογες αποτιμήσεις σε σχέση με τις ομολογιακές αγορές δεικνύουν ότι οι μετοχικές αγορές έχουν ακόμη ανοδικά περιθώρια. Ο Robert Buckland επίσης, επικεφαλής για τις μετοχικές αγορές της Citigroup, υποστηρίζει πως καθώς διανύουμε τον πρώτο χρόνο του παγκόσμιου ανοδικού κύκλου, ο ρυθμός αύξησης των εταιρικών κερδών θα καθησυχάσει τους φόβους για τον πληθωρισμό και τα επιτόκια, συστήνοντας αγορές κυκλικών μετοχών σε οποιαδήποτε βραχυπρόθεσμη πτώση των μετοχών.
Στην άλλη πλευρά βρίσκονται διαχειριστές όπως ο Lorenzo Pagani της PIMCO, που εκτιμά ότι με τον πληθωρισμό να αυξάνεται σταδιακά τους επόμενους 12-18 μήνες, οι τοποθετήσεις στα τρέχοντα επίπεδα σε ομόλογα που συνδέονται με τον πληθωρισμό μπορούν να παρέχουν μια σχετικά φθηνή αντιστάθμιση, όπως και οι επενδύσεις σε εμπορεύματα. Στην ίδια λογική η Lisa Shalett, επικεφαλής του γραφείου διαχείρισης πλούτου της Morgan Stanley, εκτιμά πως οι επενδυτές θα πρέπει να προετοιμαστούν για τοποθετήσεις σε ένα περιβάλλον με υψηλότερα επιτόκια και πληθωρισμό. Η μεταβλητότητα αναμένεται να αυξηθεί, ενώ, καθώς τα επιτόκια θα ομαλοποιούνται σημειώνοντας άνοδο, προτείνει να μειωθούν οι θέσεις σε μετοχές «που έχουν τρέξει» και έχουν δει τις αποτιμήσεις τους να αυξάνονται, υπέρ των τίτλων αξίας και των μετοχών ποιότητας που διαθέτουν ισχυρά θεμελιώδη μεγέθη, ευνοούνται από την ισχυρή ανάπτυξη, αλλά βρίσκονται και σε λογικές τιμές.

 Google news