Τραπεζικός παραλογισμός
Το χρήμα όχι μόνο δεν φτάνει στην αγορά, {CR}αλλά όταν φτάνει το κόστος του παραμένει {CR}σε εξαιρετικά υψηλά επίπεδα σε σχέση {CR}τον ενδοευρωπαϊκό ανταγωνισμό
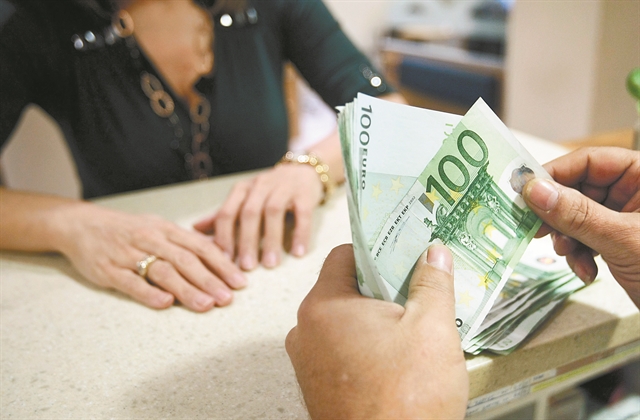
A teller counts euro banknotes inside a branch of National bank of Greece in Athens February 10, 2010. European governments are considering various options to help heavily indebted Greece in what would be the first rescue of a euro zone member in the currency's 11-year history. REUTERS/John Kolesidis (GREECE - Tags: BUSINESS POLITICS EMPLOYMENT) {{ (File:ATH12_EU-GREECE-SCENARIOS_0210_11.JPG)(Country:Greece)(City:ATHENS)(Object:EU-GREECE/SCENARIOS) }}
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Οσα – συνεχίζουν να – συμβαίνουν στο ελληνικό τραπεζικό σύστημα, το τελευταίο διάστημα, αντιβαίνουν κάθε κανόνα της λογικής. Μέσα σε όλα ήρθε να προστεθεί και η αύξηση του επιτοκιακού κόστους.
Κόντρα στην τάση να μειώνεται το κόστος του χρήματος, στην Ελλάδα ισχύει ένα ακόμα παράδοξο. Σύμφωνα με το προσχέδιο του προϋπολογισμού, απότοκο των αποπληθωριστικών πιέσεων που ασκήθηκαν μετά το α’ τρίμηνο του 2020, είναι ότι σε πραγματικούς όρους τα επιτόκια των τραπεζικών δανείων αυξήθηκαν το τρέχον έτος. Τόσο των επιχειρήσεων όσο και των νοικοκυριών. Κατά 50 και 97 μονάδες βάσης αντίστοιχα την περίοδο Ιανουαρίου – Ιουλίου 2020 έναντι των μέσων όρων της περιόδου Ιανουαρίου – Ιουλίου 2019.
Θα σκεφτεί κανείς ότι το επιτοκιακό περιβάλλον, όπως επηρεάζεται από τις συνθήκες της πανδημίας, δεν μπορεί να βελτιωθεί από την Αθήνα. Πολλά άλλα μπορούν να βελτιωθούν. Κι όμως:
n Τη στιγμή που η ρευστότητα που έχει διοχετευτεί παγκοσμίως από την ΕΚΤ και άλλες κεντρικές τράπεζες έχει ξεπεράσει κάθε προηγούμενο.
n Το κόστος του χρήματος παραμένει στα πιο χαμηλά επίπεδα. Για πολλές μεγάλες οικονομίες είναι με αρνητικά επιτόκια.
n Οι εταιρείες διψούν για χρηματοδότηση. Αλλά μόνο 20.000, σύμφωνα με δηλώσεις τραπεζικών στελεχών, δικαιούνται δανειοδοτήσεις σύμφωνα με τα σημερινά τραπεζικά κριτήρια.
n Οι ίδιες οι τράπεζες δεν δηλώνουν απλά ασφαλείς κεφαλαιακά και με τεράστιο απόθεμα ρευστότητας. Αλλά λένε ότι μπορούν και θέλουν να καλύψουν κάθε ανάγκη χρηματοδότησης.
Τη στιγμή που συμβαίνουν όλα αυτά τα αντιφατικά, το χρήμα όχι μόνο δεν φτάνει στην αγορά, αλλά όταν φτάνει το κόστος του παραμένει σε εξαιρετικά υψηλά επίπεδα σε σχέση τον ενδοευρωπαϊκό ανταγωνισμό.
Οι χιλιάδες μικρές και μεσαίες επιχειρήσεις ζουν στο πετσί τους όλον αυτόν τον παραλογισμό.
Το παράδειγμα των εταιρειών που κατάφεραν να επιβιώσουν από την υπερδεκαετή κρίση, προφανώς με πολλά προβλήματα, είναι ενδεικτικό. Εξυπηρετούν ξανά κανονικά τα δάνειά τους και διαπιστώνουν με έκπληξη ότι δεν έχουν καμία πρόσβαση σε χρηματοδότηση. Καταβάλλουν με αγωνία, με «αίμα», τις δόσεις των παλιών δανείων. Αλλά για τις νέες τους ανάγκες κάλυψης ακόμα ακόμα και βραχυπρόθεσμων υποχρεώσεων, οι τράπεζες είναι «κλειστές» για αυτούς.
Σχήμα οξύμωρο, ότι κατά τη διάρκεια της αναδιάρθρωσης του δανεισμού τους και όσο υπάγονται στις διευθύνσεις καθυστερούμενων δανείων, λαμβάνουν μια μορφή υποστηρικτικής ρευστότητας.
Μόλις πρασινίζουν και επιστρέφουν στην επιχειρηματική πίστη οι κάνουλες κλείνουν.
Ακούγεται σαν τιμωρία. Αλλά είναι πολύ χειρότερο και επηρεάζει το σύνολο της οικονομίας. Σαν το εγχώριο πιστωτικό σύστημα να έχει μάθει μια δουλειά, αυτή της ρύθμισης και της διάσωσης επιχειρήσεων και να έχει ξεχάσει την παραδοσιακή δουλειά των τραπεζών που είναι η χρηματοδότηση της οικονομίας με τις ανάλογες παραδοχές ρίσκου.
Οι τράπεζες επικαλούνται για όλη τη διαμορφωθείσα κατάσταση τα προβλήματα που συνεχίζουν να αντιμετωπίζουν με τα κόκκινα δάνεια. Ανησυχούν επιπλέον για τη νέα γενιά καθυστερούμενων δανείων που αναπτύσσεται αυτό το διάστημα.
Θα περίμενε κανείς ότι όλες οι διαθέσιμες δυνάμεις, κυβέρνηση, Τράπεζα της Ελλάδος, διοικήσεις τραπεζών θα κάθονταν καθημερινά σε ένα άτυπο τραπέζι διαλόγου, προκειμένου να δουν ξανά τους κανόνες. Να θέσουν ενιαίους εθνικούς στόχους. Να συμφωνήσουν στα βασικά.
Θα μπορούσαν να ομονοήσουν, καλός ο «Ηρακλής», αλλά να δούμε και να συζητήσουμε το σχέδιο της Τράπεζας της Ελλάδος για τη μεγάλη «κακή τράπεζα» (Bad Bank). Οχι να το επικροτούν η Λαγκάρντ και ο Ρέγκλινγκ και στην κυβέρνηση να ανησυχούν μήπως δυσαρεστηθεί ένας υφυπουργός ή ένας επικεφαλής τράπεζας.
Θα μπορούσαν ακόμα να πουν ξανά ότι, καλές είναι οι νέες τεχνολογίες και το προσωπικό σκορ τιμολόγησης ή δανειοδότησης των επιχειρήσεων, αλλά τα πιστωτικά ιδρύματα στήθηκαν πάνω στην προσωπική σχέση με τον πελάτη. Εάν πεθάνει αυτή η σχέση θα πεθάνουν και οι τράπεζες.
Και επειδή η φύση προσαρμόζεται στις ανάγκες της. Οταν πεθαίνει κάτι. Κάτι άλλο δημιουργείται για να το αντικαταστήσει…

 Google news