Κατέβασαν τον ΣΥΡΙΖΑ από τα κεραμίδια

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 7 λεπτά
Από το «κανένα σπίτι σε χέρια τραπεζίτη» που ήταν προεκλογικά το σύνθημα του ΣΥΡΙΖΑ, προσγείωση στη σκληρή πραγματικότητα των πλειστηριασμών για την κυβέρνηση.
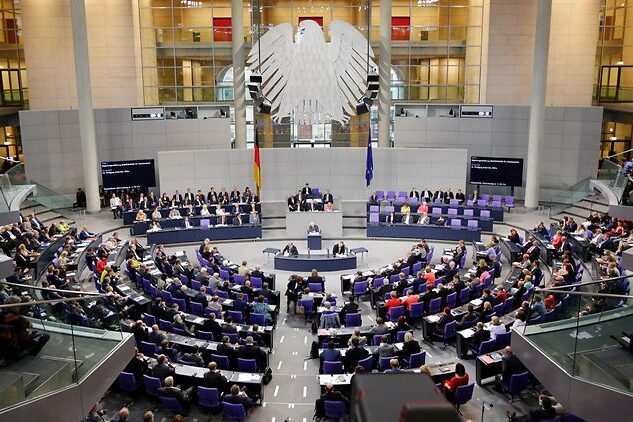
Και από τα κεραμίδια του ανένδοτου κατά των πλειστηριασμών, στις πρώτες «εξώσεις» από την κυβερνητική πλειοψηφία στη Βουλή με τους Παναγούλη, Νικολόπουλο αλλά και την αποχώρηση του Γαβριήλ Σακελλαρίδη.
Το βέβαιο είναι πως στο μείζον θέμα των πλειστηριασμών, για την κυβέρνηση έκλεισε οριστικά ο κύκλος των μεγάλων υποσχέσεων για την προστασία της πρώτης κατοικίας. Υπό την πίεση της τρόικας και όταν ο Πρωθυπουργός Αλέξης Τσίπρας συνειδητοποίησε ότι χωρίς ρύθμιση για τους πλειστηριασμούς δεν θα προχωρήσει η ανακεφαλαιοποίηση των τραπεζών και δεν θα πάρει τα 10 δισ. ευρώ του Ταμείου Χρηματοπιστωτικής Σταθερότητας (ΤΧΣ), έκανε στροφή 360 μοιρών. Η κυβέρνηση από τη «σεισάχθεια» επέλεξε τον «έντιμο συμβιβασμό» με την τρόικα, κάνοντας όμως η ίδια τα περισσότερα βήματα υποχώρησης.
Αλλωστε το μήνυμα είχε σταλεί ξεκάθαρα και από τους ξένους επενδυτές. Με τα βιβλία προσφορών των τραπεζών να παραμένουν ανοιχτά, είχαν θέσει όρο προκειμένου να δώσουν το οριστικό οκέι για τη συμμετοχή τους στις αυξήσεις κεφαλαίου, να ψηφιστεί η ρύθμιση για την πρώτη κατοικία.
Και μπορεί για καθαρά επικοινωνιακούς λόγους ο Πρωθυπουργός και το οικονομικό επιτελείο να κράτησαν ψηλά τη σημαία της προστασίας της πρώτης κατοικίας μέχρι και την τελευταία στιγμή, η αλήθεια είναι ωστόσο ότι ο νόμος που ψηφίστηκε προχθές από την κοινοβουλευτική πλειοψηφία ΣΥΡΙΖΑ – ΑΝΕΛ δυσχεραίνει τη θέση όσων έχουν κόκκινα δάνεια, σε σχέση με το σημερινό καθεστώς προστασίας. Επιπλέον, εξακολουθεί να είναι ανοιχτό το φλέγον θέμα της πώλησης των κόκκινων δανείων, στεγαστικών και επιχειρηματικών, σε ξένα funds, πρόκληση με την οποία θα έλθει αντιμέτωπη η κυβέρνηση μέχρι τα τέλη του χρόνου.
Στο νέο πλαίσιο η ένταξη στον νόμο προϋποθέτει αποδοχή του δανειολήπτη της εκποίησης της συνολικής του περιουσίας, αν θελήσει να σώσει την πρώτη του κατοικία. Παράλληλα το πνεύμα των διατάξεων ισχυροποιεί την προστασία των πιστωτών που θα πρέπει να διασφαλίζεται με τρόπο ώστε να μη βρεθούν σε δυσχερέστερη θέση από εκείνη που ήταν όταν έδωσαν το δάνειο.
Φυσικά, αν κάποιος παραβλέψει τις κοινωνικές διαστάσεις του θέματος, το νέο πλαίσιο – κάτι που ζητούσαν διακαώς οι δανειστές – ίσως εξυγιάνει το τραπεζικό σύστημα. Ουσιαστικά θα λειτουργήσει ως μοχλός πίεσης προκειμένου να πληρώσουν όσοι οριακά σήμερα δεν μπορούν να καλύψουν τις υποχρεώσεις τους. Κι αυτό, ακόμα και αν τελικά οδηγηθούν σε αυτό που απέφευγαν έως τώρα, δηλαδή την εμπλοκή τους σε πτωχευτική διαδικασία, που συνεπάγεται απώλεια περιουσιακών τους στοιχείων.
4 στους 10 χωρίς ομπρέλα
νομικής προστασίας
νομικής προστασίας
Οσο για τους υπόλοιπους, διόλου απίθανο να χάσουν τα σπίτια τους. Αλλωστε η ίδια η κυβέρνηση μίλησε για 4 στους 10 που δεν θα έχουν ομπρέλα νομικής προστασίας, ανεξάρτητα αν σκόπιμα ή λόγω συνθηκών βρέθηκαν στο κόκκινο.
Αντίθετες πάντως είναι οι πρώτες εκτιμήσεις των τραπεζών, με βάση τις ασκήσεις που έχουν εφαρμόσει για τα κόκκινα δάνεια που καλύπτονται από τον νέο Νόμο Κατσέλη. Ενώ η κυβέρνηση υποστηρίζει ότι το 25% των κόκκινων δανείων που αφορά ευάλωτες ομάδες καλύπτεται πλήρως, οι τράπεζες υποστηρίζουν ότι τελικά το ποσοστό αυτό θα είναι πολύ μικρότερο. Κι αυτό καθώς τα εισοδήματα των δανειοληπτών σε συνδυασμό με τις αντικειμενικές αξίες των ακινήτων αφήνουν εκτός ρύθμισης τους 6 από τους 10 ευάλωτους.
Το νέο καθεστώς πάντως θα ισχύσει για μία τριετία (2016-2018), ενώ για το μετά κανείς δεν ξέρει. Νομικοί κύκλοι εκτιμούν ότι πλέον η πόρτα για κατάργηση του Νόμου Κατσέλη έχει ανοίξει. Αυτό όμως είναι και η απαίτηση των δανειστών παρότι κανείς από την πλευρά της κυβέρνησης δεν θέλει να το παραδεχθεί δημοσίως.
Από 1ης Ιανουαρίου 2016 το καθεστώς προστασίας γίνεται πολύ πιο περιορισμένο και επισφαλές από το σημερινό, καθώς πολλοί από όσους ανήκουν στη μεσαία τάξη κινδυνεύουν να αποκλειστούν από τη ρύθμιση, μιας και δεν θα καταφέρουν σωρευτικά να πληρούν τα τυπικά κριτήρια. Δηλαδή, τα όρια της αντικειμενικής αξίας του ακινήτου και του εισοδήματός τους.
Μάλιστα το δίχτυ προστασίας εκτός από προσωρινό, δηλαδή για μια τριετία, θα είναι και το ελάχιστο δυνατό για τους οικονομικά ευάλωτους, των οποίων η αποπληρωμή της οφειλής θα επιδοτείται μόνο κατά ένα ποσοστό από τον κρατικό προϋπολογισμό.
Διότι, όπως αναφέρει η σχετική διάταξη, το Δημόσιο θα καλύπτει τη διαφορά του ποσού ανάμεσα στη δόση που θα ορίσει το δικαστήριο και στα χρήματα που τελικά θα μπορεί να καταβάλει ο δανειολήπτης. Και σε αυτή την περίπτωση, όμως, το χρέος που θα αναλαμβάνει το Δημόσιο δεν θα διαγράφεται υπέρ του δανειολήπτη. Απλώς θα επιβαρύνει τις δόσεις των επόμενων ετών.
Καμία πρόβλεψη
για τους πολύτεκνους
για τους πολύτεκνους
Οι γκρίζες ζώνες του νόμου είναι πολλές, παρά την ωραιοποίηση που επιχειρήθηκε. Αξιον απορίας είναι το γεγονός ότι δεν υπάρχει ειδική πρόβλεψη για πολύτεκνες οικογένειες ή για οικογένειες με ΑμΕΑ. Επίσης εκκρεμεί η δημοσιοποίηση των κατευθύνσεων από την Τράπεζα της Ελλάδος, η οποία λαμβάνει πλέον κεντρικό ρόλο στη διαχείριση των κόκκινων δανείων, σχετικά με τον τρόπο προσδιορισμού της ικανότητας αποπληρωμής του δανειολήπτη. Τέλος, εκκρεμούν και οι υπουργικές αποφάσεις που θα αποσαφηνίζουν τα της συμμετοχής του Δημοσίου στην αποπληρωμή των δόσεων για τους ευάλωτους.
Μέχρι τότε οι κόκκινοι δανειολήπτες έχουν μόλις έναν μήνα στη διάθεσή τους για να υποβάλουν αίτηση ένταξης στον Νόμο Κατσέλη, προκειμένου η υπόθεσή τους να κριθεί με τους παλαιούς – και πιο γενναιόδωρους – κανόνες προστασίας της πρώτης κατοικίας.
Γκρίζα ζώνη θεωρείται επίσης το κριτήριο της συνεργασιμότητας με την τράπεζα. Σύμφωνα με τον νόμο, ένα από τα κλειδιά για τις από εδώ και στο εξής ρυθμίσεις οφειλών θα είναι το κατά πόσο ο δανειολήπτης ήταν συνεργάσιμος με την τράπεζα. Το κριτήριο αυτό συνδέεται άρρηκτα με τον Κώδικα Δεοντολογίας των Τραπεζών, χωρίς όμως να προσδιορίζεται από πότε έπρεπε ο δανειολήπτης να είναι συνεργάσιμος.
Οι τράπεζες αφενός θεωρούν ότι ο νόμος περισσότερο δυσχεραίνει παρά απλοποιεί τη διευθέτηση των κόκκινων δανείων, αφετέρου έχουν εφαρμόσει κάποια πρώτα πραγματικά σενάρια σχετικά με το ποιοι εντάσσονται και ποιοι όχι στη ρύθμιση.
Χαρακτηριστική είναι η περίπτωση τετραμελούς οικογένειας με εισόδημα 30.000 ευρώ, κύρια κατοικία 100 τ.μ. στον Χολαργό, ηλικίας 10 ετών, αντικειμενικής αξίας 250.000 ευρώ και χωρίς άλλο περιουσιακό στοιχείο. Η τρέχουσα εμπορική αξία της κατοικίας της είναι 220.000 ευρώ. Το ζευγάρι δικαιούται υπαγωγή στη ρύθμιση αφού καλύπτει το όριο τόσο του εισοδήματος όσο και της αντικειμενικής αξίας, χωρίς όμως επιδότηση όπως οι ευάλωτοι. Το 2008 όταν απέκτησε το σπίτι, το ζευγάρι πήρε δάνειο συνολικού ποσού 250.000 ευρώ, διάρκειας 25 ετών. Εδώ και δύο χρόνια έχει σταματήσει να το αποπληρώνει και σήμερα χρωστάει συνολικά 200.000 ευρώ. Επειδή το σύνολο του χρέους καλύπτεται από την τρέχουσα εμπορική αξία του σπιτιού, εκτιμάται ότι το ζευγάρι θα πρέπει να καλύψει το σύνολο της οφειλής του.
Τετραμελής οικογένεια
με εισόδημα 22.000 ευρώ
με εισόδημα 22.000 ευρώ
Εντελώς άλλα είναι τα δεδομένα για χαμηλότερης αξίας ακίνητα. Τέτοια είναι η περίπτωση τετραμελούς οικογένειας με εισόδημα 22.000 ευρώ που διαμένει σε διαμέρισμα 70 τ.μ., στην Κυψέλη, ηλικίας 30 ετών, αντικειμενικής αξίας 70.000 ευρώ και εμπορικής 35.000 ευρώ, χωρίς άλλα περιουσιακά στοιχεία. Λόγω εισοδήματος, η εν λόγω οικογένεια δεν δικαιούται επιδότηση και υπάγεται στη δεύτερη κατηγορία. Το πρόβλημά της είναι ότι το 2000 είχε πάρει δάνειο 65.000 ευρώ για το 90% της αξίας του ακινήτου (τότε η εμπορική του αξία ήταν 75.000 ευρώ), ωστόσο εδώ και περίπου πέντε χρόνια έχει πάψει να το εξυπηρετεί. Ετσι έχει συσσωρεύσει οφειλή 55.000 ευρώ. Οταν εκδικασθεί η υπόθεση, θα ληφθεί υπόψη η τρέχουσα εμπορική αξία του σπιτιού, δηλαδή τα 35.000 ευρώ. Με βάση αυτή την αξία, θα καθοριστούν και οι δόσεις που θα πληρώνει.
Τι γίνεται όμως στις περιπτώσεις που ο κόκκινος δανειολήπτης εκτός της κύριας κατοικίας έχει και άλλα περιουσιακά στοιχεία; Τέτοιο είναι το παράδειγμα για ζευγάρι χωρίς παιδιά, με δύο κόκκινα καταναλωτικά δάνεια και μια επίσης κόκκινη πιστωτική κάρτα. Χρωστά συνολικά 50.000 ευρώ, καθώς και άλλα 5.000 ευρώ ως οφειλή στο Δημόσιο. Διαμένει στη Νέα Σμύρνη σε διαμέρισμα 100 τ.μ., αντικειμενικής αξίας 244.000 ευρώ, και έχει ετήσιο εισόδημα 20.000 ευρώ. Διαθέτει επίσης εξοχική κατοικία αξίας 50.000 ευρώ. Σε αυτή την περίπτωση, προκειμένου να ενταχθεί στη ρύθμιση για να προστατεύσει την πρώτη του κατοικία, το δικαστήριο ορίζει την εκποίηση της εξοχικής του κατοικίας για κάλυψη μέρους των οφειλών του. Για το υπόλοιπο ποσό του χρέους, το δικαστήριο θα κρίνει τη διάρκεια της αποπληρωμής και το ποσό της δόσης που θα καταβάλλει από δω και στο εξής.
 Google news