Οι δύο δρόμοι για να μη βγει το σπίτι σας σε πλειστηριασμό
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Τέλος η προστασία της πρώτης κατοικίας από την 1η Ιανουαρίου 2015. Η κυβέρνηση έχει αποφασίσει ότι δεν θα προχωρήσει σε παράταση της μεταβατικής διάταξης για την αναστολή των πλειστηριασμών υπό προϋποθέσεις που προβλέπει ο τελευταίος νόμος Χατζηδάκη και λήγει στις 31 Δεκεμβρίου 2014.
Αυτό σημαίνει ότι από το νέο έτος εκατοντάδες δανειολήπτες θα βρεθούν αντιμέτωποι με τον κίνδυνο ακόμη και να χάσουν την πρώτη τους κατοικία, με πρώτους εκείνους που έχουν ήδη στα χέρια τους διαταγή πληρωμής και δεν κατάφεραν ή δεν θέλησαν να ρυθμίσουν το δάνειο ή τα δάνειά τους το προηγούμενο διάστημα. Μόνος τρόπος προστασίας η υπαγωγή στον νόμο Κατσέλη για όσους μπορούν να αποδείξουν πραγματική αδυναμία πληρωμής, ενώ για όσους θέλουν να συνεργαστούν με τους πιστωτές τους και να προχωρήσουν σε ρυθμίσεις των δανείων τους ξεκινά η εφαρμογή του Κώδικα Δεοντολογίας από τις τράπεζες.
Γκρίζα ζώνη ωστόσο παραμένει τι θα γίνουν εκείνοι που κινδυνεύουν να χάσουν την πρώτη τους κατοικία και οφείλουν σε τρίτους, εκτός δηλαδή των τραπεζών, καθώς ο Κώδικας Δεοντολογίας ορίζει μόνο τα των πιστωτικών ιδρυμάτων.
Η κυβέρνηση, ύστερα από διαπραγματεύσεις και με τους δανειστές, θεωρεί ότι η προστασία που παρέχεται από τον νόμο Κατσέλη και αφορά τα υπερχρεωμένα νοικοκυριά είναι επαρκής, ενώ η εφαρμογή από τον Ιανουάριο του 2015 του Κώδικα Δεοντολογίας των τραπεζών προσφέρει στα πιστωτικά ιδρύματα αλλά και στους δανειολήπτες τη δυνατότητα να προχωρήσουν σε ρυθμίσεις των δανείων. Ωστόσο οι δυνατότητες αυτές ενέχουν ακόμη και τον κίνδυνο ρευστοποίησης της ακίνητης περιουσίας του δανειολήπτη εφόσον αυτοί χαρακτηριστούν από τις τράπεζες ως «μη συνεργάσιμοι».
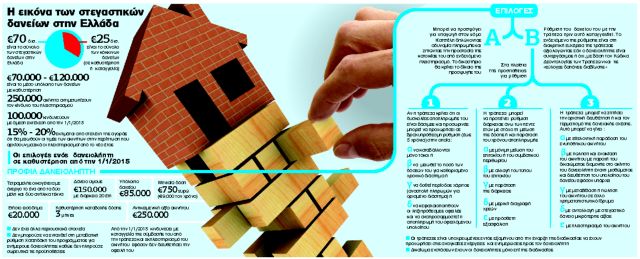
Από την πλευρά τους οι τραπεζίτες έχουν δηλώσει ότι δεν πρόκειται να προχωρήσουν σε πλειστηριασμούς, τουλάχιστον μαζικούς, κάτι που και το υπουργείο Ανάπτυξης σημειώνει προσπαθώντας να μετριάσει τις αντιδράσεις εκ μέρους των δανειοληπτών και των οργανώσεων που τους εκπροσωπούν. Προσθέτει μάλιστα ότι εάν από την εφαρμογή του Κώδικα Δεοντολογίας προκύψουν κενά, αυτά θα αξιολογηθούν ώστε να γίνουν βελτιωτικές παρεμβάσεις. Πάντως, σύμφωνα με εκτιμήσεις, 25 δισ. ευρώ είναι το σύνολο των κόκκινων δανείων (σε καθυστέρηση ή καταγγελία), περίπου 250.000 ακίνητα αντιμετωπίζουν τον κίνδυνο του πλειστηριασμού, ενώ 100.000 κινδυνεύουν με άμεση εκτέλεση από την 1η Ιανουαρίου 2015.
Ποιες είναι όμως οι δυνατότητες που έχουν οι δανειολήπτες με κόκκινα δάνεια από το νέο έτος για να προστατεύσουν την κύρια κατοικία τους;
Σύμφωνα με το νομοθετικό πλαίσιο, οι δυνατότητες είναι δύο και αφορούν πρώτον, την υπαγωγή στον νόμο Κατσέλη και, δεύτερον, την αναζήτηση με την τράπεζα ρύθμισης των δανείων τους, εφόσον όμως τα δάνεια δεν έχουν καταγγελθεί.
1. Ρύθμιση δανείου με την αξιοποίηση του Κώδικα Δεοντολογίας των τραπεζών. Βασική προϋπόθεση σε αυτή την περίπτωση είναι το δάνειο να μην έχει καταγγελθεί (υπάρχει καθυστέρηση άνω των 90 ημερών) ωστόσο ακόμη και για αυτές τις περιπτώσεις η τράπεζα εφόσον το θελήσει μπορεί να προχωρήσει σε ρύθμιση.
Οι δανειολήπτες που θα αποφασίσουν να αξιοποιήσουν τον Κώδικα Δεοντολογίας θα πρέπει να συνεργαστούν με τους πιστωτές τους, έτσι ώστε να βρεθεί ο κατάλληλος τρόπος ρύθμισης των χρεών μέσω των εργαλείων που περιλαμβάνει ο Κώδικας. Οι δυνατότητες ποικίλλουν ανάλογα με το προφίλ του δανειολήπτη, το εάν είναι συνεργάσιμος αλλά και τις οικονομικές δυνατότητές του. Στα προτεινόμενα μοντέλα ρύθμισης ο Κώδικας περιλαμβάνει από τη μείωση της δόσης με παράταση του χρόνου αποπληρωμής και τη μείωση του επιτοκίου έως και την εθελοντική παράδοση στην τράπεζα του ενυπόθηκου ακινήτου, τη μεταβίβαση και την πώλησή του.
Σε πλειστηριασμό του ακινήτου ενδέχεται να προχωρήσει η πιστώτρια τράπεζα εφόσον ο δανειολήπτης χαρακτηριστεί μη συνεργάσιμος, δεν παρέχει πλήρη και επικαιροποιημένα στοιχεία για την οικονομική του κατάσταση ή δεν ανταποκριθεί στις οχλήσεις της τράπεζας.
2. Αίτηση υπαγωγής στον νόμο Κατσέλη. Στην αξιοποίηση του νόμου Κατσέλη μπορούν να ελπίζουν μόνο όσοι έχουν πραγματική και αποδεδειγμένη αδυναμία πληρωμής. Με την κατάθεση της αίτησης και μέχρι τον ορισμό δικασίμου από το αρμόδιο δικαστήριο αναστέλλεται ο πλειστηριασμός, ενώ εάν η αίτηση του δανειολήπτη γίνει δεκτή βγαίνει επίσης προσωρινή διαταγή αναστολής του πλειστηριασμού μέχρι την εκδίκαση της υπόθεσης.
Η προσωρινή διαταγή δίνεται με βάση τον νόμο για ένα δίμηνο, ωστόσο, λόγω του όγκου των υποθέσεων που καλούνται να εξετάσουν τα Ειρηνοδικεία, ο χρόνος αυτός στην πραγματικότητα είναι μεγαλύτερος.
Η δεύτερη προσωρινή διαταγή που εκδίδεται, έπειτα από αίτηση του οφειλέτη, μέχρι να εκδικασθεί η αίτηση μεταφράζεται σε προστασία της κύριας κατοικίας για πολλά χρόνια, με δεδομένο ότι λόγω του όγκου των υποθέσεων καθυστερεί η εκδίκαση. Ηδη στον νόμο Κατσέλη έχουν προσφύγει περισσότεροι από 100.000 δανειολήπτες ενώ τα δικαστήρια έχουν ορίσει δικάσιμους έως και το 2020.
Πόσοι και ποιοι κινδυνεύουν
Σύμφωνα με εκτιμήσεις, 25 δισ. ευρώ είναι το σύνολο των κόκκινων δανείων (σε καθυστέρηση ή καταγγελία), περίπου 250.000 ακίνητα αντιμετωπίζουν τον κίνδυνο του πλειστηριασμού, ενώ 100.000 κινδυνεύουν με άμεση εκτέλεση από την 1η Ιανουαρίου 2015

 Google news