Ο ΦΠΑ του Αεροδρομίου Ελευθέριος Βενιζέλος
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
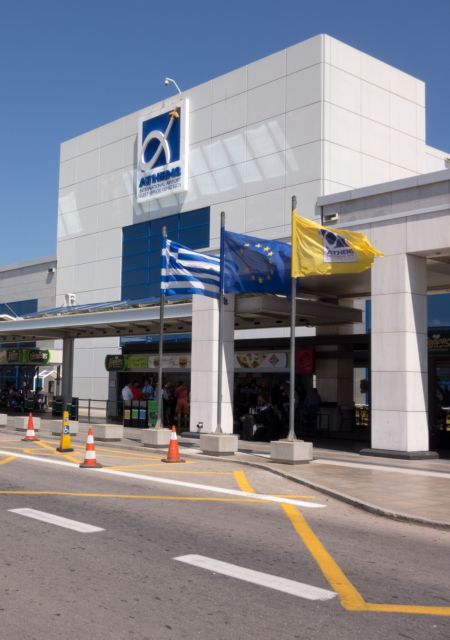
Στη σύμβαση ανάπτυξης του Αεροδρομίου της Αθήνας Ελευθέριος Βενιζέλος και σύστασης της Ανώνυμης Εταιρείας του Διεθνούς Αερολιμένα Αθηνών (ΔΑΑ) παραπέμπει η εταιρεία του αεροδρομίου σχετικά με τη νομική εκκρεμούσα διαφορά ανάμεσα στην ίδια και στο ελληνικό Δημόσιο για το θέμα του ΦΠΑ.
Οπως ήδη έχει ανακοινώσει ο ΔΑΑ, με αφορμή πρόσφατη απόφαση του Διοικητικού Εφετείου της Αθήνας, η εταιρεία του αεροδρομίου τηρεί πάντα και στο ακέραιο τις υποχρεώσεις της και δεν έχει καμία οφειλή προς το ελληνικό Δημόσιο.
Νομικοί κύκλοι που γνωρίζουν καλά τη συγκεκριμένη υπόθεση, αναφέρουν ότι ο ΔΑΑ από την ίδρυσή του το 1995 με τη Σύμβαση Ανάπτυξης Αεροδρομίου είναι ελληνική ιδιωτική εταιρεία και αποτελεί Σύμπραξη Δημοσίου – Ιδιωτικού τομέα, στην οποία το Δημόσιο κατέχει το 55% και οι ιδιώτες επενδυτές το 45%.
Η σύμβαση για την κατασκευή, λειτουργία και εκμετάλλευση του αεροδρομίου για 30 έτη, εκτός των άλλων, περιείχε και ορισμένα κίνητρα για την προσέλκυση σοβαρών επενδυτών, ικανών για την υλοποίηση μεγάλων έργων υποδομής με ίδια και ξένα κεφάλαια, καθώς και για τη μεταφορά σύγχρονης τεχνογνωσίας στη χώρα.
Αλλωστε, τονίζουν, το Ελευθέριος Βενιζέλος ήταν το μεγαλύτερο έργο υποδομής μέχρι τότε στην Ελλάδα, με κόστος 2,2 δισ. ευρώ, ενώ το μεγαλύτερο τμήμα της επένδυσής του (περίπου 60%) χρηματοδοτήθηκε από δάνεια της Ευρωπαϊκής Τράπεζας Επενδύσεων (ΕΤΕπ) και άλλων εμπορικών τραπεζών. Επίσης, ήταν το πρώτο αεροδρόμιο παγκοσμίως που δημιουργήθηκε από μηδενική βάση με τη συμμετοχή του ιδιωτικού τομέα.
Παράλληλα, υπενθυμίζουν οι ίδιοι κύκλοι, η Ελλάδα διέθετε ασταθές και ασθενές νόμισμα, διψήφιο πληθωρισμό και δεν φημιζόταν για το σταθερό επενδυτικό περιβάλλον (συχνές αλλαγές φορολογικού καθεστώτος και επενδυτικών νόμων, γραφειοκρατία, καθυστέρηση στην τελεσιδικία φορολογικών διαφορών μέχρι των ορίων της αρνησιδικίας κ.λπ.).
ΟΙ ΔΙΚΛΙΔΕΣ. Για να αντισταθμιστούν αυτές οι αβεβαιότητες – και κυρίως κατ’ απαίτηση της ΕΤΕπ προκειμένου να εκταμιεύσει 1 δισ. ευρώ για τη χρηματοδότηση του έργου – έπρεπε η σύμβαση του αεροδρομίου να περιλαμβάνει τις αναγκαίες δικλίδες υλοποίησης της επένδυσης καθώς και της αποπληρωμής των υψηλών δανείων, που εκτός των άλλων είχαν συναφθεί και με την εγγύηση του Δημοσίου.
Ετσι, μεταξύ των κινήτρων που δόθηκαν τότε – και για τα οποία η ΕΕ είχε δώσει την έγκρισή της – ήταν και ορισμένες φορολογικές ρυθμίσεις διάρκειας μέχρι 31/12/2015, όπως για παράδειγμα το δικαίωμα έκπτωσης του συνόλου του ΦΠΑ ή η απαλλαγή από φόρους της ακίνητης περιουσίας. Σημειώνεται ότι οι συγκεκριμένες φορολογικές ρυθμίσεις είχαν συνυπολογιστεί στο επιχειρηματικό σχέδιο που αξιολογήθηκε και εγκρίθηκε από το Δημόσιο. Αυτό σημαίνει πως αν οι εν λόγω ρυθμίσεις δεν υπήρχαν, κάποιες άλλες παράμετροι θα ήταν σημαντικά δυσμενέστερες για τους χρήστες του αεροδρομίου αλλά και για το ίδιο το Δημόσιο (π.χ. τέλη, μισθώματα, αμοιβές Δημοσίου, φόροι κ.λπ.).
Επίσης, στη σύμβαση του ΔΑΑ περιελήφθη ο όρος ότι οι διαφορές σε σχέση με τη σύμβαση μεταξύ της εταιρείας του αεροδρομίου ή των ιδιωτών μετόχων της και του ελληνικού Δημοσίου θα επιλύονται οριστικά, τελικά και αμετάκλητα από το Διεθνές Διαιτητικό Δικαστήριο του Λονδίνου.
Η διεθνής διαιτησία, λένε οι νομικοί, αποτελεί συνήθη πρακτική σε κατασκευαστικές συμβάσεις ή συμβάσεις παραχώρησης, προκειμένου κυρίως να εξασφαλίζεται η ταχύτητα της επίλυσης διαφορών σε σχέση με τα τακτικά δικαστήρια κάθε χώρας, αλλά και να εμπεδώνεται η αίσθηση της σταθερότητας και της ασφάλειας δικαίου στις διεθνείς συναλλαγές.
Η πρόσφατη απόφαση του Διοικητικού Εφετείου, σύμφωνα με τους ίδιους νομικούς κύκλους, αναιρεί στην πράξη κάποιες από τις ρυθμίσεις αυτές, καθώς κρίνει – υιοθετώντας πρόσφατες απόψεις του Δημοσίου για το συγκεκριμένο θέμα – ότι στον ΔΑΑ δεν έπρεπε να έχει επιστραφεί το σύνολο του ΦΠΑ – σε αντίθεση με αυτό που ρητά αναφέρεται στη Σύμβαση. Ετσι, το δικαστήριο δεν κάνει δεκτή την απόφαση της διεθνούς διαιτησίας, η οποία για την ίδια διαφορά είχε δικαιώσει τον ΔΑΑ, παρότι η Σύμβαση προβλέπει ότι «η απόφαση των διαιτητών θα είναι οριστική, τελική και αμετάκλητος, μη υποκείμενη σε κανένα τακτικό ή έκτακτο ένδικο μέσο και θα αποτελεί εκτελεστό τίτλο που δεν θα απαιτείται να κηρυχθεί εκτελεστός από τα δικαστήρια και το ελληνικό Δημόσιο…».
Η πρακτική αυτή του Δημοσίου, σύμφωνα με τους νομικούς, «είναι αμφιλεγόμενη», κάτι που αποδεικνύεται από το γεγονός πως όταν οι αποφάσεις της διεθνούς διαιτησίας είναι υπέρ του απαιτεί τον σεβασμό των συμβατικών όρων που έχουν συνομολογηθεί με τους ιδιώτες επενδυτές. Αυτό συνέβη στην εκδίκαση από το ίδιο Διαιτητικό Δικαστήριο υπόθεσης σχετικά με τον φόρο εισοδήματος το 2005. Αντίθετα, προσθέτουν, όταν οι αποφάσεις της διεθνούς διαιτησίας είναι εναντίον του, όπως η υπόθεση του ΦΠΑ, χρησιμοποιεί κάθε πρόσφορο ένδικο μέσο για την ανατροπή της διαιτητικής απόφασης.
Δημόσιο αυτογκόλ. Οπως υποστηρίζουν οι νομικοί, το Δημόσιο με αυτή τη στάση του ζημιώνει και το ίδιο σε τρία διαφορετικά επίπεδα:
n Αμεσα ταμειακά: δεδομένου ότι το Δημόσιο καρπώνεται περίπου το 70% του οικονομικού αποτελέσματος της εταιρείας του ΔΑΑ (26% από φόρο εισοδήματος και 55% από μερίσματα μετά τον φόρο εισοδήματος), η όποια φορολογική διαφορά αποτελεί εμμέσως και κατά 70% διαφορά του Δημοσίου με το… Δημόσιο!
n Εμμεσα ταμειακά: οι συγκεκριμένες αμφισβητήσεις βασικών ρυθμίσεων της Σύμβασης του Αεροδρομίου υπονομεύουν την αξία και του 55% των μετοχών του ΔΑΑ που κατέχει το Δημόσιο και θέλει να πουλήσει!
n Ευρύτερα στο επενδυτικό κλίμα: το Δημόσιο, ενώ εμφανίζεται να παρέχει κίνητρα για να προσελκύσει ξένους επενδυτές, στην πράξη αυτό αναιρείται.

 Google news