Ελληνικές τράπεζες: Πονοκέφαλος για δάνεια €20 δισ. επιχειρήσεων σε βαθύ κόκκινο
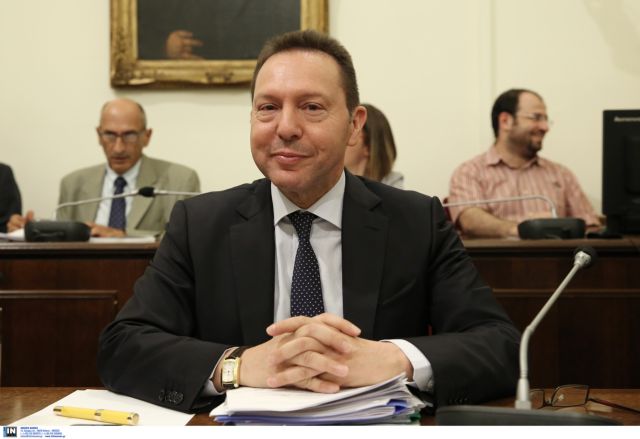
Ρόλο-κλειδί μπορεί να παίξει η Τράπεζα της Ελλάδος, τόσο στον τρόπο της διευθέτησης των κόκκινων δανείων όσο και στις διαπραγματεύσεις με την ΕΚΤ ενόψει των στρες τεστ. Ο νέος διοικητής της ΤτΕ Γιάννης Στουρνάρας καλείται να βρει τη χρυσή τομή ώστε να αντιμετωπιστεί το αγκάθι των επισφαλειών με τον καλύτερο τρόπο
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Αντιμέτωπες με ένα ιδιαίτερα θερμό καλοκαίρι και ανάλογα καυτό φθινόπωρο βρίσκονται οι ελληνικές τράπεζες, που καλούνται να αντιμετωπίσουν ταυτόχρονα τον γρίφο της ρύθμισης των κόκκινων δανείων και τις αυξημένες απαιτήσεις από τα στρες τεστ της Ευρωπαϊκής Κεντρικής Τράπεζας. Παράλληλα, βρίσκονται αντιμέτωπες με ακόμη έναν πονοκέφαλο, αυτό της αναχρηματοδότησης της ρευστότητας που έχουν λάβει από την ΕΚΤ, καθώς τους πρώτους μήνες του 2015 λήγουν τα ομόλογα του ελληνικού Δημοσίου που είχαν χρησιμοποιήσει ως εγγύηση για να δανειστούν με χαμηλά επιτόκια.
«Αν πέρυσι το καλοκαίρι το μεγάλο στοίχημα των τραπεζών ήταν η ανακεφαλαιοποίηση και το κέρδισαν με εντυπωσιακά αποτελέσματα, φέτος έχουν μπροστά τους δύο μεγάλα εμπόδια» αναφέρει χαρακτηριστικά υψηλόβαθμο τραπεζικό στέλεχος, προσθέτοντας ότι «βρισκόμαστε με το όπλο παρά πόδα παρακολουθώντας τις εξελίξεις».
ΚΑΥΤΟ ΚΑΛΟΚΑΙΡΙ. Ουσιαστικά, όπως εξηγούν τραπεζίτες και παράγοντες του επιχειρηματικού κλάδου, το «καυτό καλοκαίρι των τραπεζών» είναι σημείο καμπής για ολόκληρο τον επιχειρηματικό κόσμο, καθώς ο τρόπος με τον οποίο θα διαχειριστούν τα κόκκινα δάνεια θα επηρεάσει όχι μόνο τον χρηματοπιστωτικό κλάδο αλλά και ευρύτερα την ανάκαμψη της οικονομίας. Και αυτό γιατί, όπως εξηγούν, μόνο αν ξεκαθαρίσει το τοπίο και οι επιχειρήσεις αποκτήσουν πρόσβαση στην πολυπόθητη ρευστότητα υπάρχει περίπτωση ουσιαστικής ανάκαμψης.
Προσθέτουν μάλιστα ότι τα κόκκινα δάνεια, τα στρες τεστ της ΕΚΤ και η αναχρηματοδότηση της ρευστότητας είναι στην πραγματικότητα ένα κουβάρι, καθώς υπάρχει αλληλεξάρτηση.
Παίρνοντας τα πράγματα με χρονική σειρά, ο πρώτος γόρδιος δεσμός που καλούνται να λύσουν οι τράπεζες μέσα στο καλοκαίρι είναι η διευθέτηση των κόκκινων δανείων. Το πρόβλημα αυτό έχει δύο βασικά σκέλη: το πρώτο αφορά τα δάνεια των ιδιωτών, κυρίως τα στεγαστικά, και το δεύτερο την επιχειρηματική πίστη. Στα στεγαστικά δάνεια, οι τράπεζες περιμένουν την κυβερνητική ρύθμιση, η οποία αναμένεται να γίνει γνωστή το τρίτο δεκαήμερο του Αυγούστου και θα αποτελέσει πυξίδα για τις ρυθμίσεις που θα υιοθετήσουν. Δεδομένου ότι το τοπίο στα στεγαστικά δάνεια αλλά και στους πλειστηριασμούς θα αλλάξει από το 2015, η νομοθετική ρύθμιση για τα επισφαλή δάνεια αλλά και ο «κώδικας δεοντολογίας» των τραπεζών, με βάση τον οποίο θα αντιμετωπίζουν τους δανειολήπτες, αναμένεται να φέρουν νέα δεδομένα. Ειδικά για τα περίπου 25 δισ. ευρώ των στεγαστικών δανείων που βρίσκονται στο κόκκινο, αναμένονται αφενός μπαράζ ρυθμίσεων και αφετέρου νέοι τρόποι αντιμετώπισής τους, ώστε ο δανειολήπτης να πληρώνει στην τράπεζα ενοίκιο αντί για δόση και να μπορεί να μένει στο σπίτι του. Εξετάζονται και μέτρα στήριξης των δανειοληπτών αυτών όπως η επιδότηση του ενοικίου.
ΟΙ ΕΠΙΧΕΙΡΗΣΕΙΣ. Ο μεγάλος πονοκέφαλος όμως τόσο των τραπεζών όσο και του οικονομικού επιτελείου της κυβέρνησης είναι τα περίπου 42 δισ. ευρώ των επιχειρηματικών δανείων, τα οποία βρίσκονται στο κόκκινο και η διευθέτησή τους είναι απαραίτητη για την επανεκκίνηση της οικονομίας.
Σε αυτή την κατηγορία, οι τράπεζες χωρίζουν το χαρτοφυλάκιό τους σε τρία υποσύνολα ώστε να χειριστούν διαφορετικά το καθένα από αυτά. Το πρώτο και πιο εύκολο είναι οι επιχειρήσεις που αντιμετωπίζουν μεν κάποιο πρόβλημα λόγω της κρίσης, είναι όμως βιώσιμες και μπορούν να ορθοποδήσουν με μια λογική αναδιάρθρωση του δανεισμού τους. Σε αυτή την περίπτωση, οι τράπεζες είναι διατεθειμένες να επεκτείνουν τα χρονικά όρια, να μετατρέψουν βραχυπρόθεσμα χρέη σε μακροπρόθεσμα και παράλληλα να μειώσουν τα επιτόκια ώστε να αντιμετωπίσουν άμεσα το πρόβλημα. Η διαδικασία αυτή είναι και σχετικά γρήγορη, ενώ οι τραπεζίτες εκτιμούν ότι οι πρώτες ρυθμίσεις αυτού του τύπου μπορεί να έχουν ολοκληρωθεί μέχρι τα τέλη του φθινοπώρου.
Πιο περίπλοκη είναι η κατάσταση στις επιχειρήσεις που αντιμετωπίζουν ουσιαστικά προβλήματα, έχουν σημαντικά χρέη αλλά υπό τις κατάλληλες συνθήκες και προϋποθέσεις μπορούν να επιβιώσουν, έστω και με σημαντικές περικοπές. Σε αυτή την περίπτωση, όμως, χρειάζονται σκληρές διαπραγματεύσεις, υιοθέτηση νέων επιχειρηματικών πλάνων αλλά και προθυμία από τους επιχειρηματίες να «βάλουν χρήματα από την τσέπη τους», καθώς οι τράπεζες δεν είναι διατεθειμένες να αναλάβουν μόνες τους το ρίσκο της αναχρηματοδότησης.
Επίσης, σε πολλές περιπτώσεις μεγάλων και κυρίως εισηγμένων στο ΧΑ εταιρειών η ρύθμιση θα συνδυαστεί με μετοχοποίηση μέρους του χρέους, κάτι που σημαίνει ότι οι τράπεζες θα αποκτήσουν μερίδιο στην επιχείρηση και κατ’ επέκταση λόγο στο Διοικητικό της Συμβούλιο.
Επιπλέον, η εξέλιξη αυτή θα φέρει ντόμινο ανακατατάξεων σε πολλούς κλάδους, στους οποίους οι τράπεζες έχουν δανείσει μεγάλα ποσά και εκτιμούν ότι μόνο μέσω εξαγορών και συγχωνεύσεων υπάρχει η δυνατότητα να παραμείνουν βιώσιμες οι επιχειρήσεις. Ετσι, για παράδειγμα, στη ναυτιλία, στην υγεία, στις ιχθυοκαλλιέργειες και σε μία σειρά από άλλους κλάδους η αναχρηματοδότηση των δανείων θα φέρει τσουνάμι και στην πραγματική οικονομία, αλλάζοντας άρδην το τοπίο. Και αυτό γιατί, προκειμένου να πουν το «ναι» στα νέα δάνεια οι τράπεζες πρώτα θα εγκρίνουν νέα επιχειρηματικά πλάνα που θα περιλαμβάνουν συγχωνεύσεις και σημαντική μείωση των λειτουργικών εξόδων.
ΑΝΑΖΗΤΟΥΝ ΛΥΣΕΙΣ. Τέλος, ο μεγαλύτερος πονοκέφαλος των τραπεζών είναι τα δάνεια προς τις επιχειρήσεις που βρίσκονται σε βαθύ κόκκινο και έχουν λίγες ή και μηδαμινές πιθανότητες να παραμείνουν βιώσιμες. Οπως αναφέρουν τραπεζικά στελέχη, πρόκειται για περίπου 20% των επιχειρήσεων που έχουν κόκκινα δάνεια, ποσοστό διόλου ευκαταφρόνητο με το συνολικό ύψος δανείων να αγγίζει τα 20 δισ. ευρώ. Στις περιπτώσεις αυτές, αν δεν επιτευχθεί κάποια εξαγορά ή συγχώνευση και ο επιχειρηματίας δεν μπορεί να συνεισφέρει ίδια κεφάλαια, θα επιδιωχθεί βέλτιστος «έλεγχος ζημιών» από την πλευρά των χρηματοπιστωτικών ιδρυμάτων, τόσο στο επίπεδο των κεφαλαίων που μπορούν να αντλήσουν από τις επιχειρήσεις όσο και ως προς τη διαχείριση των εργαζομένων τους.
Πάντως, όπως αναφέρουν τραπεζικά στελέχη, το γεγονός ότι ο ρυθμός δημιουργίας νέων επισφαλειών έχει κοπάσει τους τελευταίους μήνες επιτρέπει, αν μη τι άλλο, τον καλύτερο υπολογισμό του προβλήματος και των συνεπειών, καθώς – και με δεδομένη τη σταθεροποίηση της οικονομίας – δεν περιμένουν άλλους «σκελετούς στην ντουλάπα» που θα μπορούσαν να ανατρέψουν τα σχέδιά τους.
 Google news