Κόκκινα δάνεια: Πριμ συνέπειας για όσους πληρώνουν – 6 ερωτήσεις & απαντήσεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Νέα δεδομένα για εκατομμύρια δανειολήπτες αλλά και εκατοντάδες χιλιάδες επιχειρήσεις δημιουργεί ο κώδικας διαχείρισης προβληματικών δανείων που έδωσε για διαβούλευση η Τράπεζα της Ελλάδος. Η λογική του «συνεργάσιμου δανειολήπτη» αλλά και οι ριζοσπαστικές λύσεις αναχρηματοδότησης που περιλαμβάνει φέρνουν τα πάνω κάτω στα δάνεια, αλλά και δημιουργούν εύλογα ερωτήματα. «ΤΑ ΝΕΑ», σε συνεργασία με τραπεζικά στελέχη αλλά και νομικούς κύκλους, απαντούν στα βασικότερα από αυτά:
Τι σημαίνει ο όρος «συνεργάσιμος δανειολήπτης»;
Η λογική του «συνεργάσιμου δανειολήπτη» είναι κομβικής σημασίας για τον τρόπο με τον οποίο θα λειτουργεί από το 2015 η σχέση ανάμεσα στις τράπεζες και τους πελάτες τους. Αν κάποιος δηλαδή χαρακτηριστεί «συνεργάσιμος», αφενός η τράπεζα είναι υποχρεωμένη να του προτείνει λύσεις αναχρηματοδότησης των οφειλών του και αφετέρου δεν μπορεί να εκπλειστηριάσει τα περιουσιακά του στοιχεία. Θα πρέπει να σημειωθεί ότι για να λάβουν τον χαρακτηρισμό του «συνεργάσιμου», οι δανειολήπτες δεν είναι υποχρεωμένοι να πληρώνουν το σύνολο των οφειλών τους. Αρκεί να δείχνουν έμπρακτα το ενδιαφέρουν τους να μπουν σε διαδικασία συνομιλιών με τις τράπεζες, προκειμένου να εξυπηρετούν τα χρέη τους στο μέτρο των δυνατοτήτων τους. Και εδώ ακριβώς έρχεται η οδηγία της Τραπέζης της Ελλάδος, προκειμένου να θέσει συγκεκριμένους όρους και κανόνες προς τα δύο μέρη (τράπεζες και δανειολήπτες) ώστε να μην υπάρχουν γκρίζες ζώνες.
Ποια είναι τα οφέλη του «συνεργάσιμου δανειολήπτη»;
Το βασικό πλεονέκτημα που έχει κάποιος αν συνεργαστεί με την τράπεζα είναι ότι δεν κινδυνεύει να χάσει το σπίτι του από πλειστηριασμό. Και αυτό γιατί από τις αρχές του 2015 θα αλλάξει το νομικό καθεστώς και θα αρθεί η απαγόρευση των πλειστηριασμών που – υπό προϋποθέσεις – ισχύει μέχρι και σήμερα. Επιπλέον, από τη στιγμή που υπάρχει έμπρακτη η επιθυμία της συνεργασίας, η τράπεζα είναι υποχρεωμένη να του προτείνει μια σειρά από λύσεις, προκειμένου να τον ελαφρύνει οικονομικά στις υποχρεώσεις του, ανάλογα πάντα και με την οικονομική του κατάσταση. Σε αυτές, πέρα από την «κλασική» μείωση του επιτοκίου και την αύξηση της διάρκειας, περιλαμβάνονται και ακόμη πιο δραστικές προτάσεις, όπως για παράδειγμα το leasing του ακινήτου ή και η δυνατότητα εκχώρησής του στην τράπεζα και πληρωμής ενοικίου για συγκεκριμένο χρονικό διάστημα.
Πώς θα λειτουργήσει το leasing για τα ακίνητα των ιδιωτών;
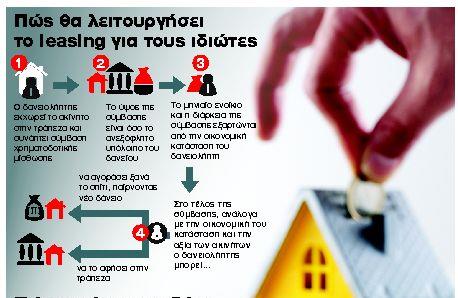
Οπως αναφέρουν τραπεζικά στελέχη, αυτή τη στιγμή δεν υπάρχει νομοθετικό πλαίσιο που να καθορίζει (και να επιτρέπει) το leasing ιδιωτών. Σύμφωνα όμως με τα όσα ισχύουν στο εξωτερικό – για παράδειγμα στην Ισπανία – η τράπεζα θα παίρνει στην κατοχή της το ακίνητο και στη συνέχεια θα το μισθώνει στον δανειολήπτη με συγκεκριμένο ενοίκιο για προκαθορισμένο χρονικό διάστημα. Το ενοίκιο αυτό θα είναι σαφώς χαμηλότερο από τη δόση του δανείου και ανάλογο των οικονομικών του δυνατοτήτων. Στη συνέχεια, υπό την προϋπόθεση ότι το ενοίκιο αυτό πληρώνεται κανονικά, όταν λήξει η διάρκεια του leasing, ο δανειολήπτης θα μπορεί να αγοράσει ξανά το σπίτι παίρνοντας νέο δάνειο. Ουσιαστικά, με τον τρόπο αυτόν δίνεται μια ανάσα 5 ή 10 ετών, διάστημα κατά το οποίο μπορεί να έχουν βελτιωθεί τα οικονομικά δεδομένα του δανειολήπτη ή και να έχει ανέβει η αξία του ακινήτου, ώστε να συμφέρει η επαναγορά του.
Θα γίνει κούρεμα στα δάνεια;
Μολονότι στα μέτρα που προτείνει η Τράπεζα της Ελλάδος περιλαμβάνεται και η δυνατότητα κουρέματος των δανείων, τραπεζικά στελέχη αναφέρουν ότι αυτό θα αφορά μεμονωμένες περιπτώσεις, στις οποίες είναι ξεκάθαρο ότι οι πελάτες τους δεν μπορούν να ανταποκριθούν στις υποχρεώσεις τους και ταυτόχρονα δεν έχουν κάποιο περιουσιακό στοιχείο. Στις περιπτώσεις αυτές, που κυρίως αφορούν χρέη σε πιστωτικές κάρτες και καταναλωτικά δάνεια, οι τράπεζες θα καταλήξουν να ψαλιδίσουν τα χρέη, προκειμένου να εισπράξουν έστω και ένα μέρος τους. Εντούτοις, στην πλειονότητα των περιπτώσεων θα αναζητήσουν άλλες λύσεις, όπως περίοδο χάριτος, αύξηση της διάρκειας και μείωση του επιτοκίου που αντιστοιχεί σε κούρεμα των τόκων, όχι όμως και του κεφαλαίου του δανείου.
Τι μπορώ να κάνω για να μειώσω τη δόση μου πριν από το 2015;
Οι προτάσεις της Τραπέζης της Ελλάδος θα τεθούν σε εφαρμογή συνολικά στις αρχές του 2015. Μέχρι τότε όμως οι δανειολήπτες, τόσο ιδιώτες όσο και νομικά πρόσωπα, μπορούν να αξιοποιήσουν μια σειρά από νέα πακέτα αναχρηματοδότησης που διαθέτουν ή θα διαθέσουν σύντομα οι τράπεζες. Σε αυτά περιλαμβάνονται, μεταξύ άλλων, η αύξηση της διάρκειας των στεγαστικών δανείων ακόμη και στα 60 χρόνια αντί 40 που είναι σήμερα. Με αυτό τον τρόπο η δόση μειώνεται ακόμη και στο ένα τρίτο σε σχέση με τα τρέχοντα δεδομένα. Επίσης, η δυνατότητα συγκέντρωσης πολλών οφειλών από διαφορετικές πηγές (π.χ. στεγαστικά δάνεια, πιστωτικές κάρτες και καταναλωτικά δάνεια) σε ένα νέο δάνειο με προσημείωση περιουσιακού στοιχείου, ακόμα και αν αυτό έχει προσημειωθεί για άλλες οφειλές. Με αυτόν τον τρόπο το επιτόκιο καταναλωτικής πίστης μειώνεται ακόμη και στο μισό και η δόση πέφτει αντίστοιχα. Επίσης, σχεδιάζονται πακέτα συνολικής αναχρηματοδότησης με αύξηση της διάρκειας και μείωση των επιτοκίων αν ο δανειολήπτης προσημειώσει και άλλα περιουσιακά στοιχεία που έχει στη διάθεσή του, ενώ ειδικά για τις επιχειρήσεις θα επιτρέπεται να εξοφλήσουν τμήμα των χρεών τους πληρώνοντας με μετοχές, ακόμα και αν εκδώσουν νέες ειδικά για αυτόν τον σκοπό.
Πώς αντιμετωπίζουν οι τράπεζες τις εξελίξεις;
Η ανακοίνωση των νέων δεδομένων από την Τράπεζα της Ελλάδος προκάλεσε έκπληξη στις τράπεζες, καθώς δεν περίμεναν να γίνει τόσο άμεσα. Τραπεζικοί κύκλοι εκτιμούν πάντως ότι είναι σημαντική εξέλιξη και κινείται στη σωστή κατεύθυνση, ενώ ήδη από το απόγευμα της Παρασκευής έχουν επιδοθεί σε πυρετώδεις συσκέψεις προκειμένου να μελετήσουν τις λεπτομέρειες. Σε κάθε περίπτωση, όμως, επιθυμούν να γίνει ουσιαστική διαβούλευση επί του θέματος, ώστε να μην υπάρξουν γκρίζες ζώνες ή λεπτομέρειες που θα προκαλέσουν προστριβές στη συνέχεια.
 Google news