Βουλιάζει η ελληνική αγορά ψηφιακής τεχνολογίας
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
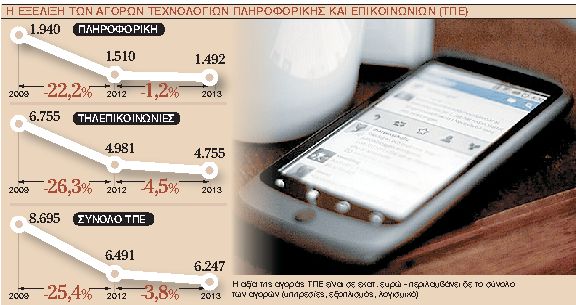
Στο ποσό των 6,491 δισ. ευρώ εκτιμάται ότι θα διαμορφωθεί το 2012 το σύνολο της αξίας της ελληνικής αγοράς Τεχνολογιών Πληροφορικής και Επικοινωνιών (ΤΠΕ), παρουσιάζοντας μείωση 6,3% έναντι του 2011 που η αγορά έφθασε στα 6,926 δισ. ευρώ.
Ωστόσο η φετινή μείωση θα είναι μικρότερη από αυτήν του 2011, η οποία ανήλθε σε -10,4% έναντι του 2010 (7,646 δισ. ευρώ).
Σύμφωνα με τα αποτελέσματα πρόσφατης έρευνας του European Information Technology Observatory (EITO) για την αγορά ψηφιακής τεχνολογίας, της οποίας τα στοιχεία κοινοποίησε ο Σύνδεσμος Επιχειρήσεων Πληροφορικής και Επικοινωνιών Ελλάδας (ΣΕΠΕ), μέλος του EITO, η ελληνική αγορά ΤΠΕ θα «βιώσει» τουλάχιστον άλλα δύο χρόνια ύφεσης. Ανάκαμψη προβλέπεται από το 2014, όμως οι δαπάνες θα παραμείνουν σε επίπεδα πολύ πιο κάτω από αυτά που υπήρχαν πριν από την ύφεση.
Οι ειδικοί του ΕΙΤΟ εστιάζοντας στις νέες τάσεις της τεχνολογίας που θα καθορίσουν την πορεία των ΤΠΕ έως το 2015 εκτιμούν ότι αιχμή του δόρατος θα είναι η φορητότητα, το cloud computing, τα κοινωνικά δίκτυα και τα big data analytics.
Τηλεπικοινωνίες. Η αξία της ελληνικής αγοράς τηλεπικοινωνιών υποχώρησε συνολικά κατά 9,8% το 2011. Οι δαπάνες για εξοπλισμό τηλεπικοινωνιών υποχώρησαν 22,2% και οι υπηρεσίες τηλεφωνίας κατά 8% το περασμένο έτος.
Ειδικότερα, στον χώρο των υπηρεσιών τηλεφωνίας τα τελευταία δύο χρόνια καταγράφεται μείωση του αριθμού των συνδέσεων και των συνδρομών. Παράλληλα, τα έσοδα συνολικά στις τηλεπικοινωνιακές υπηρεσίες σημείωσαν πτώση 21% την ίδια περίοδο. Η ύφεση θα συνεχιστεί το 2012 και το 2013, με τη συνολική πτώση στην αγορά των τηλεπικοινωνιών να είναι 6,6% και 4,5%, αντίστοιχα.
Οι υπηρεσίες σταθερής τηλεφωνίας απέφυγαν την απότομη πτώση που βίωσε η αγορά κινητών υπηρεσιών το 2009, αλλά η πτωτική τάση θα είναι πιο επίμονη. Οι υπηρεσίες σταθερής τηλεφωνίας οδηγούν πτωτικά τον κλάδο από το 2011, με την επιδείνωση να συνεχίζεται και το 2013. Αντίθετα, ο κλάδος δεδομένων σταθερής τηλεφωνίας έχει γνωρίσει σταθερή ανάπτυξη, η οποία οφείλεται κυρίως στο γεγονός ότι η διείσδυση των σταθερών ευρυζωνικών υπηρεσιών στην Ελλάδα ήταν μεταξύ των χαμηλότερων στην Ευρωπαϊκή Ενωση.
Ο κλάδος κινητής τηλεφωνίας αντιπροσωπεύει το μεγαλύτερο τμήμα της αγοράς τηλεπικοινωνιών στην Ελλάδα το 2011, συνεισφέροντας το 56% των συνολικών εσόδων. Ο συγκεκριμένος κλάδος αποδείχθηκε πιο ευαίσθητος, καθώς τα έσοδά του συρρικνώθηκαν κατά 25% τα τελευταία δύο χρόνια και αν η αγορά σταθεροποιηθεί θα παραμείνουν στα ίδια επίπεδα το 2012 και το 2013.
Η μεγαλύτερη μείωση σημειώθηκε στον τομέα υπηρεσιών κινητής τηλεφωνίας, ιδιαίτερα κατά τη διάρκεια του 2010. Επίσης, μειώθηκε ο αριθμός των συνδρομών κινητής τηλεφωνίας, αλλά κυρίως λόγω της υποχρεωτικής εγγραφής για προπληρωμένες κάρτες SIM που επιβλήθηκε το 2010.
Πληροφορική. Η αξία της ελληνικής αγοράς πληροφορικής υποχώρησε συνολικά 12,34% το 2011. Οι δαπάνες για εξοπλισμό πληροφορικής υποχώρησαν 27,3% το περασμένο έτος, ενώ η αγορά των ηλεκτρονικών υπολογιστών έχασε περίπου το 1/3 της αξίας της και η αγορά των servers περίπου το 1/5 σε σύγκριση με το 2010.
Οι τομείς IT outsourcing και business process outsourcing έδειξαν αντοχές στην αγορά των υπηρεσιών πληροφορικής, όπου οι δαπάνες μειώθηκαν μόλις κατά 0,8% το 2011 σε σχέση με το 2010. Η αγορά του λογισμικού κατέγραψε απώλειες κατά 7% το 2011, με όλα τα επιμέρους τμήματα του συγκεκριμένου τομέα να εμφανίζουν ζημιές.
 Google news