
Δάνεια κράχτες, αλλά με παγίδες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Ανάκαμψη της αγοράς στεγαστικών δανείων και πιστωτικών καρτών επιδιώκουν οι τράπεζες μετά την κάθετη πτώση της ζήτησης και την απειλή για ουσιαστική συρρίκνωση του κύκλου εργασιών και της κερδοφορίας τους. Ο ρυθμός αύξησης των στεγαστικών δανείων καθηλώθηκε στο 9,6% τον Φεβρουάριο, από 20,8% έναν χρόνο νωρίτερα, ενώ και στην καταναλωτική πίστη η πιστωτική επέκταση βυθίστηκε στο 12,3%, από 24,4% τον Φεβρουάριο του 2008.
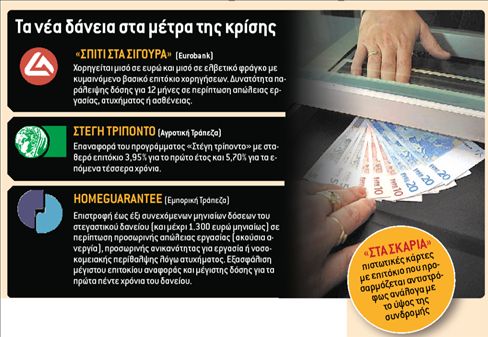
«Οι τράπεζες βγάζουν λεφτά από την πώληση δανείων, αν δεν πουλάμε δάνεια, δεν έχουμε μέλλον», τονίζουν τραπεζικά στελέχη που δείχνουν στην κατεύθυνση των στεγαστικών δανείων και των πιστωτικών καρτών τις επόμενες τραπεζικές «μάχες» για τη διεύρυνση των μεριδίων αγοράς των πιστωτικών ιδρυμάτων. Σε αυτό το περιβάλλον και με φόντο τη δραστική μείωση του ευρωεπιτοκίου αλλά και του euribor, οι τράπεζες επαναφέρουν στο προσκήνιο στεγαστικά δάνεια των οποίων το τελικό επιτόκιο συνδέεται με το βασικό επιτόκιο χορηγήσεων, μπαίνουν ολοένα και πιο ενεργά στις χορηγήσεις δανείων σε ελβετικό φράγκο, προχωρούν σε ευέλικτους όρους αποπληρωμής λαμβάνοντας υπ΄ όψιν τον κίνδυνο απώλειας εργασίας του δανειολήπτη και ετοιμάζονται να λανσάρουν νέες πιστωτικές κάρτες με το επιτόκιο να κλιμακώνεται αντιστρόφως ανάλογα με τη συνδρομή, η οποία μάλιστα μπορεί να επιμερίζεται σε μηνιαία βάση αντί για ετήσια. Ζεσταίνεται η αγορά
Τα νέα προϊόντα και η σταδιακή αποκατάσταση των συνθηκών ρευστότητας από πλευράς τραπεζών, φαίνεται να αναθερμαίνουν έστω και οριακά την αγορά. Οι τράπεζες υποδέχονταν περί τις 150 αιτήσεις τον μήνα στις αρχές του 2008 και φέτος τον Ιανουάριο διαπίστωσαν κάθετη πτώση της ζήτησης, με τις αιτήσεις να υποχωρούν στις 50! «Τώρα βρισκόμαστε στα επίπεδα των 70-80 αιτήσεων στεγαστικών δανείων», λέει στο «Χρήμα» ο επικεφαλής στεγαστικής πίστης της Εurobank, Θ. Καλαντώνης, και συμπληρώνει: «Η αγορά θέλει υπομονή, φαίνεται να ανακάμπτει μήνα με τον μήνα και ελπίζουμε ότι στο δεύτερο εξάμηνο του έτους τα πράγματα θα είναι καλύτερα». Ο κ. Καλαντώνης θεωρεί ότι κλειδί για τη βελτίωση της κατάστασης είναι η καλή ψυχολογία της αγοράς, ενώ εκτιμά πως και τα νέα προϊόντα των τραπεζών διαδραματίζουν ενεργό ρόλο στην αύξηση της ζήτησης. Οι δανειολήπτες, από την πλευρά τους, αναζητούν τις ευκαιρίες αλλά και τις πιθανές παγίδες των νέων προϊόντων και εξακολουθούν να είναι επιφυλακτικοί απέναντι στην ανάληψη νέων δανειακών υποχρεώσεων.
tips
Ο ρυθμός αύξησης των στεγαστικών δανείων καθηλώθηκε στο 9,6% τον Φεβρουάριο, από 20,8% έναν χρόνο νωρίτερα, ενώ και στην καταναλωτική πίστη η πιστωτική επέκταση βυθίστηκε στο 12,3%, από 24,4% τον Φεβρουάριο του 2008
Τα SΟS των νέων δανείων
● Στεγαστικά συνδεδεμένα με τα ευρωεπιτόκια:
Με την πτώση των επιτοκίων αναφοράς σε ιστορικά χαμηλά επίπεδα, η τελική επιβάρυνση σήμερα φαντάζει δελεαστική. Το βασικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας έχει υποχωρήσει στο 1,5%, το euribor τριμήνου στο 1,54% και μηνός στο 1,15% ενώ το επιτόκιο libor για δάνεια σε ελβετικό φράγκο βρίσκεται στο 0,25%. Έναν χρόνο νωρίτερα, τα επιτόκια βάσης ήταν έως και κατά τρεις μονάδες υψηλότερα και ουδείς γνωρίζει πότε θα αρχίσει ο νέος κύκλος ανόδου των επιτοκίων, μετά το πέρας της κρίσης. Η αντίστροφη κίνηση των επιτοκίων αναφοράς συνεπάγεται σημαντικές επιβαρύνσεις στις μηνιαίες δόσεις αποπληρωμής. Για παράδειγμα για δάνειο 150.000 ευρώ εικοσαετούς διάρκειας με κυμαινόμενο επιτόκιο euribor (1,5%) τριμήνου συν περιθώριο 2,5%, η μηνιαία δόση διαμορφώνεται σε 791,76 ευρώ. Αν το euribor αυξηθεί σε 3%, η δόση αυξάνεται στα 921,13 ευρώ ή 129,7 ευρώ περισσότερα κάθε μήνα. Ιδιαίτερη προσοχή θα πρέπει να δίνεται και στα περιθώρια κέρδους στα οποία δεσμεύονται οι δανειολήπτες. ● Ξανά στο προσκήνιο τα βασικά επιτόκια χορηγήσεων:
Για να περιορίσουν τους κινδύνους απότομης ανόδου των δόσεων στην περίπτωση αύξησης των επιτοκίων ΕΚΤ, euribor ή libor, οι τράπεζες επαναφέρουν στην αγορά στεγαστικά προϊόντα των οποίων το τελικό επιτόκιο διαμορφώνεται με βάση το στεγαστικό βασικό επιτόκιο. Πρόκειται για επιτόκιο το οποίο λαμβάνει υπ΄ όψιν την πορεία του euribor αλλά και άλλων παραγόντων όπως για παράδειγμα το κόστος χρήματος για την τράπεζα μέσω των προθεσμιακών καταθέσεων ή ακόμα και το κόστος δανεισμού του Δημοσίου. Σήμερα το στεγαστικό βασικό επιτόκιο χορηγήσεων σε ευρώ κυμαίνεται στην περιοχή του 3,5% και το περιθώριο κέρδους της τράπεζας είναι σαφώς χαμηλότερο, κοντά στο 1% όταν για τα κλασικά κυμαινόμενα δάνεια με euribor κυμαίνεται μεταξύ 2% και 3%. Δανειολήπτες βλέπουν θετικά το γεγονός ότι επιβαρύνονται με χαμηλότερα περιθώρια κέρδους αλλά εμφανίζονται επιφυλακτικοί από την άλλη πλευρά για το κατά πόσο η τράπεζα θα περνά τις μειώσεις των στοιχείων κόστους στο βασικό επιτόκιο ή αυθαίρετα θα προσδιορίζει το ύψος του. ● Τα ψιλά γράμματα της σύμβασης:
Τραπεζίτες επισημαίνουν πως ακόμα και να «ξεχάσει» η τράπεζα να περάσει τις μειώσεις κόστους στα βασικά επιτόκια χορηγήσεων, με δεδομένο ότι πρόκειται για συμβάσεις κυμαινόμενου επιτοκίου, ο δανειολήπτης μπορεί να ζητήσει χωρίς penalty μετατροπή του δανείου και σύνδεσή του με το euribor. Κάτι τέτοιο όμως θα πρέπει να φροντίσει ώστε να αναγράφεται ρητά στη σύμβαση. Προσοχή θα πρέπει να δώσουν οι δανειολήπτες και σε μια νέα πρακτική των τραπεζών που χορηγούν δάνεια κυμαινόμενου επιτοκίου σε euribor. Ορισμένες βάζουν στα ψιλά γράμματα των συμβάσεων, όρο σύμφωνα με τον οποίο το επιτόκιο του δανείου συνδέεται κατά περίπτωση είτε με το euribor είτε με το βασικό ευρωεπιτόκιο, ανάλογα πιο είναι υψηλότερο!
● Δάνεια σε ελβετικό φράγκο:
Ο κατάλογος των τραπεζών που διαθέτουν στεγαστικά δάνεια σε ελβετικό φράγκο διευρύνεται μήνα με τον μήνα και πλέον σχεδόν όλες δίνουν στους πελάτες τους τη συγκεκριμένη επιλογή. Τα δάνεια σε ελβετικό φράγκο έχουν στην παρούσα φάση, ίσως τα χαμηλότερα επιτόκια της αγοράς, καθώς το διατραπεζικό επιτόκιο libor ελβετικού φράγκου που αποτελεί το επιτόκιο αναφοράς έχει υποχωρήσει στο 0,25%, φέρνοντας χαμόγελα στους παλιούς δανειολήπτες των οποίων οι δόσεις έχουν υποστεί σημαντική μείωση. Και εδώ ο κίνδυνος έγκειται στην ανοδική πορεία του επιτοκίου libor, όταν παρέλθει η κρίση ενώ ο δανειολήπτης πέραν του επιτοκιακού αναλαμβάνει και συναλλαγματικό κίνδυνο.
Πιστωτικές κάρτες « βολικές » για τον πελάτη
Η νέα τάση στην αγορά αφορά πιστωτικές κάρτες, των οποίων το επιτόκιο θα προσαρμόζεται στα μέτρα του πελάτη ξεκινώντας ακόμα και από τα επίπεδα του 10%. Αν ο πελάτης επιλέξει χαμηλό επιτόκιο, θα έχει αυξημένη συνδρομή, ενώ αν χρησιμοποιεί την κάρτα του ελάχιστα, θα έχει τη δυνατότητα να έχει μειωμένη συνδρομή αλλά επιτόκιο στο κλασικό επίπεδο του 18%. Παράλληλα, θα μπορεί να επιμερίσει την ετήσια συνδρομή των 60 ευρώ, για παράδειγμα σε 12 μηνιαίες δόσεις των 5 ευρώ, επιλογή που του δίνει τη δυνατότητα να διακόψει τη συνδρομή του όποτε επιθυμεί, χωρίς να χάσει τα λεφτά του για έναν χρόνο. Στις πιστωτικές κάρτες, ο μεγαλύτερος κίνδυνος έγκειται στην αλόγιστη χρήση τους, ενώ το κόστος τους στην Ελλάδα είναι το υψηλότερο στην ευρωζώνη.
 Google news













