Οι πελάτες των τραπεζών πληρώνουν τα σπασμένα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Στις πλάτες των πελατών τους μεταφέρουν οι τράπεζες το κόστος της οικονομικής κρίσης, επιβαρύνοντάς τους με επιτόκια- φωτιά σε στεγαστικά, καταναλωτικά και επιχειρηματικά δάνεια.
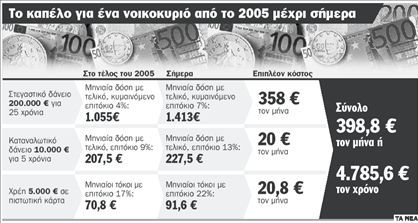
Πλέον, το κυμαινόμενο επιτόκιο στη στεγαστική πίστη φτάνει το 7%, τα επιχειρηματικά δάνεια επιβαρύνονται με επιτόκιο 10%, τα καταναλωτικά με 13% και στις πιστωτικές κάρτες το πραγματικό κόστος φτάνει το 22%, θυμίζοντας άλλες εποχές. Και αυτό, παρά το γεγονός ότι μόλις την προηγούμενη Τετάρτη η Ευρωπαϊκή Κεντρική Τράπεζα μείωσε το βασικό επιτόκιο του ευρώ κατά 0,5 της μονάδας.
Πρόκειται για μια εξέλιξη που σφίγγει τον κλοιό της υπερχρέωσης γύρω από τα νοικοκυριά τα οποία βλέπουν το κόστος των δόσεών τους να εκτινάσσεται, αλλά και εντείνει την ασφυξία για τις επιχειρήσεις καθώς η πρόσβαση στο ρευστό έχει γίνει σχεδόν απαγορευτική.
Μάλιστα, όπως ανέφερε προχθές ο διοικητής της Τραπέζης της Ελλάδος κ. Γ. Προβόπουλος, οι δανειολήπτες θα πρέπει να περιμένουν και νέες αυξήσεις, διαγράφοντας ακόμα πιο δυσοίωνο το τοπίο στην οικονομία.
Με ποιους τρόπους
Το τελευταίο διάστημα, και καθώς βλέπουν τα κέρδη τους να συρρικνώνονται, οι ελληνικές τράπεζες αυξάνουν συστηματικά το κόστος του χρήματος εις βάρος των πελατών τους με μια σειρά από τρόπους. Από τη μια συνδέουν τα νέα δάνεια με το διατραπεζικό επιτόκιο Εuribor, το οποίο έχει μειωθεί ελάχιστα σε σχέση με το επιτόκιο της ΕΚΤ, μεταφέροντας ουσιαστικά στους δανειολήπτες τις επιπτώσεις της κρίσης. Σήμερα, το διατραπεζικό επιτόκιο Εuribor τριμήνου ανέρχεται στο 5,29%- πολύ κοντά στο υψηλό του 5,36%- ενώ το βασικό επιτόκιο της ΕΚΤ έχει μειωθεί στο 3,75%. Προκύπτει δηλαδή καπέλο άνω της μιάμισης μονάδας, που επιβαρύνει τους δανειολήπτες, μια και οι τράπεζες πλην ελαχίστων εξαιρέσεων δεν προσφέρουν νέα δάνεια συνδεδεμένα με το επιτόκιο της ΕΚΤ.
Και από την άλλη, το τελευταίο διάστημα έχουν ανεβάσει σημαντικά και το δικό τους περιθώριο κέρδους, δηλαδή το καπέλο που επιβάλλουν στους πελάτες τους, πάνω από το διατραπεζικό επιτόκιο. Ενώ πριν από την κρίση αυτό ξεκινούσε από το 0,8% για ένα μέσο στεγαστικό δάνειο, σήμερα σε πολλές περιπτώσεις έχει έως και διπλασιαστεί, φτάνοντας στο 1,6%. Αν αυτό προστεθεί στο διατραπεζικό επιτόκιο Εuribor, μαζί με την εισφορά του 0,12% που προβλέπεται από τον νόμο, το τελικό επιτόκιο ξεπερνά το 7% (Εuribor 3Μ 5,29+ περιθώριο κέρδους 1,6%+εισφορά 0,12%= τελικό επιτόκιο 7,01%).
Περιθώρια κέρδους
Ακόμα μεγαλύτερα είναι τα περιθώρια κέρδους των τραπεζών στα επιχειρηματικά δάνεια, καθώς η έλλειψη εμπιστοσύνης και ρευστότητας στην αγορά έχει εκτινάξει το κόστος του χρήματος. Σε πολλές περιπτώσεις, το καπέλο για τις επιχειρήσεις που θέλουν να αναχρηματοδοτήσουν τις οφειλές τους φτάνει ή και ξεπερνά το 4% πάνω από το διατραπεζικό επιτόκιο. Περιλαμβανομένης και της εισφοράς του 0,6%, το τελικό κόστος του χρήματος φτάνει ακόμα και το 10%, στραγγαλίζοντας δεκάδες χιλιάδες ελεύθερους επαγγελματίες και μικρομεσαίες επιχειρήσεις που αναγκάζονται να πληρώσουν χρυσή τη ρευστότητά τους. Τα χαράτσια εις βάρος των δανειοληπτών συνεχίζονται και στα καταναλωτικά δάνεια, τα επιτόκια των οποίων σε πολλές περιπτώσεις καθορίζουν οι ίδιες οι τράπεζες χωρίς να εξαρτώνται άμεσα από τη διεθνή συγκυρία. Συμπεριλαμβανομένων των επιβαρύνσεων και χωρίς τις προσφορές, το τελικό επιτόκιο για ανοικτά, καταναλωτικά και προσωπικά δάνεια πλέον ξεπερνά το 13%, πνίγοντας την κατανάλωση αλλά και καθιστώντας συχνά απαγορευτική τη μεταφορά και αναχρηματοδότηση των οφειλών.
Τα πραγματικά επιτόκια-ρεκόρ, όμως, που θυμίζουν άλλες, προ ευρώ, εποχές ισχύουν στις πιστωτικές κάρτες. Μαζί με τις ετήσιες συνδρομές, που σε κάποιες περιπτώσεις ξεπερνούν και τα 50 ευρώ, η Συνολική Ετήσια Πραγματική Επιβάρυνση ξεπερνά ακόμα και το 22%!
Έρχονται αυξήσεις στα σταθερά επιτόκια
Από τη μέγγενη του ακριβού χρήματος δεν ξεφεύγουν όμως ούτε όσοι θελήσουν να κλειδώσουν τις οφειλές τους σε σταθερά επιτόκια. Και αυτό γιατί μόλις την τελευταία εβδομάδα μια σειρά από τράπεζες προχώρησαν σε μαζικές αυξήσεις έως και 0,5 της μονάδας στα σταθερά επιτόκια όλων των δανείων τους. Ένας αντίστοιχος γύρος αυξήσεων είχε γίνει στις αρχές του καλοκαιριού, φέρνοντας τη συνολική επιβάρυνση στα σταθερά επιτόκια στο 1% σε σχέση με τις αρχές του χρόνου. Μάλιστα, τραπεζικά στελέχη εκτιμούν ότι το μαρτύριο για τους δανειολήπτες δεν έχει ακόμα τελειώσει, προβλέποντας ακόμα ένα γύρο αυξήσεων μέχρι το τέλος του χρόνου, φέρνοντας το συνολικό καπέλο στο 1,5%.
Χαράτσι 358 ευρώ τον μήνα από το 2005
ΣΥΝΟΛΙΚΑ, από το τέλος του 2005 μέχρι και σήμερα το κυμαινόμενο επιτόκιο ενός μέσου στεγαστικού δανείου 200.000 ευρώ 25ετούς διάρκειας έχει εκτιναχθεί στο 7% από το 4%. Δηλαδή, η μηνιαία βάση σήμερα διαμορφώνεται στα 1.413 ευρώ το μήνα έναντι 1.055 στο τέλος του 2005. Αυτό σημαίνει ότι για το ίδιο ακριβώς δάνειο το κόστος του χρήματος έχει εκτιναχθεί κατά 358 ευρώ μηνιαίως ή σχεδόν 4.300 ετησίως. Αν στην επιβάρυνση αυτή προστεθούν τα επιπλέον κόστη από την εξυπηρέτηση καταναλωτικών δανείων ή και πιστωτικών καρτών, τότε το επιπλέον χαράτσι για ένα μέσο νοικοκυριό συχνά πλησιάζει τα 5.000 ευρώ τον χρόνο (4.785 για την ακρίβεια), οδηγώντας ήδη πάνω από 200.000 δανειολήπτες πέρα από το όριο της υπερχρέωσης, αλλά και τις ίδιες τις τράπεζες μπροστά στον εφιάλτη της εκτίναξης των επισφαλειών.
 Google news