Σφίγγει η θηλειά των δόσεων στα δάνεια
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Ακριβότερα επιτόκια με «φούσκωμα» των μηνιαίων δόσεων και δάνεια με το σταγονόμετρο φέρνει η χρηματοπιστωτική κρίση που τώρα μετά τους τραπεζικούς κολοσσούς στις ΗΠΑ χτυπά και τις ευρωπαϊκές τράπεζες.
Oι παρενέργειες της τραπεζικής κρίσης αγγίζουν ολοένα και περισσότερο τους πελάτες των ελληνικών τραπεζών, χωρίς όμως να απειλείται η σταθερότητα του ελληνικού τραπεζικού συστήματος. Με δηλώσεις του στα «ΝΕΑ», ο διοικητής της Τραπέζης της Ελλάδος κ. Γ. Προβόπουλος εμφανίζεται καθησυχαστικός σημειώνοντας ότι «το ελληνικό τραπεζικό σύστημα είναι υγιές, σταθερό και ασφαλές». Η εκτίμηση αυτή υποστηρίζεται από το γεγονός ότι «οι ελληνικές τράπεζες χρηματοδοτούν το 85%- 87% των χορηγήσεών τους από καταθέσεις». Η διοίκηση της ΤτΕ διαβεβαιώνει παράλληλα για την ασφάλεια των καταθέσεων όπως άλλωστε και για την περιορισμένη έκθεση των ελληνικών τραπεζών σε «τοξικά» προϊόντα. Οι εποπτικές αρχές της χώρας βέβαια βρίσκονται σε κατάσταση επιφυλακής, ιδίως όσον αφορά ορισμένες μικρές τράπεζες.
Ακριβότερα δάνεια
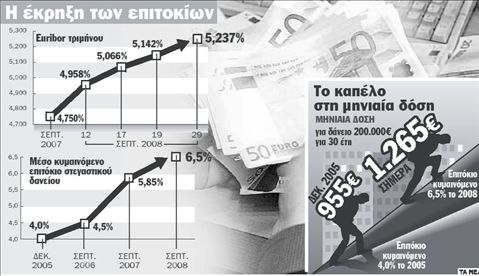
Μία από τις πρώτες έντονες παρενέργειες της κρίσης είναι τα αλλεπάλληλα ρεκόρ του euribor. Αιτία, η ανησυχία για νέα «κανόνια» σε τράπεζες των ΗΠΑ και της Ευρώπης, η έλλειψη εμπιστοσύνης στην αγορά και η περιορισμένη ρευστότητα, παρά τις διαρκείς «ενέσεις» από τις κεντρικές τράπεζες. Χθες, το επιτόκιο- βαρόμετρο για το ύψος των επιτοκίων στα στεγαστικά κατέρριψε και το φράγμα του 5,23% φτάνοντας στο ιστορικό ρεκόρ του 5,237%. Λίγες μέρες νωρίτερα, στις 12 Σεπτεμβρίου, ήταν 4,958% και πέρυσι τον Σεπτέμβριο στο 4,75%. Με δεδομένο ότι οι τράπεζες προσαρμόζουν τα επιτόκια των στεγαστικών δανείων ανάλογα με το ύψος του euribor, η επιβάρυνση για τους δανειολήπτες είναι ήδη παραπάνω από ορατή. Πέρυσι τον Σεπτέμβριο, το μέσο κυμαινόμενο επιτόκιο στεγαστικού δανείου ήταν 5,85%, από 4% τον Δεκέμβριο του 2005. Σήμερα έχει φτάσει το 6,5% και όπως εκτιμούν τραπεζικοί αναλυτές δεν θα αργήσει να αγγίξει το 7%. Έτσι, η μηνιαία δόση για στεγαστικό δάνειο 200.000 ευρώ διάρκειας 30 ετών από 955 ευρώ τον Δεκέμβριο του 2005 έχει αναρριχηθεί ήδη στα 1.265 ευρώ, 375 ευρώ περισσότερα τον μήνα ή 3.720 ευρώ τον χρόνο. Πέραν της αύξησης του κόστους του χρήματος, οι τράπεζες- ακολουθώντας τις οδηγίες της ΤτΕ- αξιολογούν ακόμα πιο αυστηρά τις αιτήσεις δανειοδότησης, απορρίπτοντας το 65% αυτών και είναι κοινός τόπος ότι το τέλος του 2008 θα βρει τη στρόφιγγα των δανείων σαφώς πιο σφιχτή. Παράγοντες της τραπεζικής αγοράς εκτιμούν ότι η κρίση οδηγεί μοιραία σε μεγάλο περιορισμό του ρυθμού εκταμίευσης δανείων, γεγονός που θα έχει ως αποτέλεσμα τη σημαντική πτώση της κερδοφορίας των τραπεζών από τα πολύ υψηλά επίπεδα στα οποία κυμαινόταν τα τελευταία χρόνια.
Δεν έπαιξαν παιχνίδια
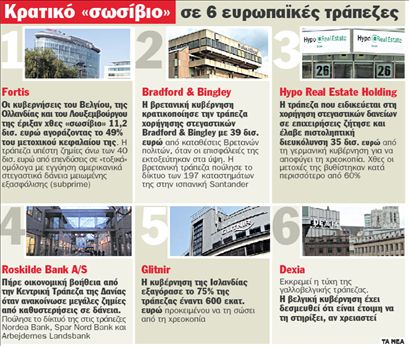
Οι ελληνικές τράπεζες δεν έπαιξαν παιχνίδια με επικίνδυνα προϊόντα, με αποτέλεσμα να είναι σήμερα πιο ισχυρές σε σχέση με πολλές ευρωπαϊκές τράπεζες, σημειώνει ο επικεφαλής του Τμήματος Αναλύσεων της Εurobank και καθηγητής Χρηματοοικονομικής στο Πανεπιστήμιο Πειραιά κ. Γκ. Χαρδούβελης. Μια σύγκριση με «μεγαθήρια» της Ευρώπης- που στηρίζονται σε πήλινα πόδια όπως αποδείχθηκε- δείχνει τις διαφορές σύμφωνα με τον κ. Χαρδούβελη. Σύμφωνα με στοιχεία που παραθέτει, ο λόγος των ιδίων κεφαλαίων προς το ενεργητικό- το μέγεθος- των τεσσάρων μεγαλύτερων τραπεζικών ομίλων στην Ελλάδα ήταν στο τέλος Ιουλίου στο 7,56%. Την ίδια στιγμή για τη Fortis, που χρειάστηκε παρέμβαση της κυβέρνησης της Βρετανίας για να σωθεί, ο δείκτης είναι στο 3,12%, για τη UΒS και την Deutsche Βank, που έχουν υποστεί τεράστιες ζημίες από την κρίση στο 2,52% και 1,69% αντίστοιχα και για την Βarclays στο 2,40%. «Είμαστε τυχεροί»
«Η ελληνική τραπεζική αγορά ωρίμασε πιο αργά σε σχέση με την Ευρώπη. Στην Ελλάδα κάναμε απλή τραπεζική, γιατί υπήρχαν υψηλοί ρυθμοί ανάπτυξης στο εσωτερικό αλλά και κέρδη στη γειτονιά των Βαλκανίων», λέει ο κ. Παύλος Μυλωνάς, επικεφαλής του Τμήματος Αναλύσεων της Εθνικής Τράπεζας και συμπληρώνει: «Υπ΄ αυτή την έννοια, είμαστε τυχεροί. Δεν υπήρχε η ανάγκη για τις ελληνικές τράπεζες να μπουν σε δομημένα ή τιτλοποιημένα προϊόντα άλλων τραπεζών». Ο κ. Μυλωνάς αναγνωρίζει βέβαια ότι υπάρχει φόβος και ανασφάλεια στις διεθνείς αγορές με κυρίαρχο χαρακτηριστικό ότι κανείς δεν ξέρει ποια θα είναι η… επόμενη τράπεζα. Σε αυτό το περιβάλλον, τα ακόμα ακριβότερα δάνεια στην Ελλάδα, η περαιτέρω κάμψη του ρυθμού εκταμίευσης δανείων από τις τράπεζες – λόγω περιορισμού της ζήτησης- αλλά και οι ενδεχόμενες εξαγορές και συγχωνεύσεις είναι μέσα στο παιχνίδι και για τη χώρα μας.
 Google news