Προθεσμιακές καταθέσεις με κυμαινόμενο επιτόκιο
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Καταθέσεις προθεσμίας για πρώτη φορά με κυμαινόμενο επιτόκιο διαθέτουν πλέον στην αγορά οι τράπεζες, απόδειξη των αλλαγών που έχει προκαλέσει η διεθνής κρίση στο τραπεζικό σύστημα.
Ενώ μέχρι πρότινος οι αποδόσεις των προθεσμιακών καταθέσεων ήταν δεδομένες μέχρι τη λήξη τους, τώρα οι επενδυτές μπορούν να ποντάρουν στην πορεία των επιτοκίων, εξασφαλίζοντας υψηλότερους
ΤΟ ΕURΙΒΟR
Το διατραπεζικό επιτόκιο Εuribor εξαμήνου ανέρχεται σε 4,928 σήμερα, ενώ αυτό των 12 μηνών σε 5,09
τόκους, αν αυτά παραμείνουν στα σημερινά επίπεδα.
Υπάρχει όμως και το αντίθετο ενδεχόμενο, δηλαδή το κόστος χρήματος διεθνώς να μειωθεί και τότε αντίστοιχα πέφτουν οι αποδόσεις των καταθέσεων σε επίπεδα σημαντικά χαμηλότερα σε σύγκριση με όσα ισχύουν για κλειστή περίοδο ενός έτους.
Ώθηση από τράπεζες
Σύμφωνα με τραπεζικά στελέχη, με τον τρόπο αυτό τα χρηματοπιστωτικά ιδρύματα μεταφέρουν στους πελάτες τους το ρίσκο των υψηλών επιτοκίων, όπως ακριβώς συμβαίνει και με τα δάνεια, όπου οι τράπεζες «σπρώχνουν» τους ενδιαφερόμενους στα κυμαινόμενα επιτόκια.
Αν δηλαδή το κόστος του χρήματος διεθνώς παραμείνει υψηλό, θα συνεχίσουν να δίνουν αντίστοιχα υψηλά επιτόκια στις προθεσμιακές καταθέσεις, τα οποία ξεπερνούν ακόμα και το 5,5% πριν από την αφαίρεση των φόρων. Αν όμως τα δεδομένα αλλάξουν, τότε χαμένοι βγαίνουν οι πελάτες των τραπεζών, που βλέπουν τους τόκους να μειώνονται κατά μία ολόκληρη μονάδα ή και παραπάνω.
Πώς λειτουργούν
Αναλυτικότερα, οι προθεσμιακές καταθέσεις αυτού του τύπου, τις οποίες διαθέτουν πλέον σχεδόν όλες οι μεγάλες τράπεζες, ποντάρουν στο διατραπεζικό επιτόκιο έξι μηνών ή ενός έτους.
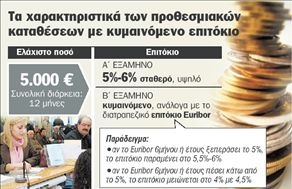
Συνήθως έχουν διάρκεια ενός έτους, με το επιτόκιο του πρώτου εξαμήνου να είναι σταθερό και υψηλό- ανάμεσα στο 5,5% και το 6%- υψηλότερο δηλαδή σε σχέση με τον μέσο όρο της αγοράς. Το ρίσκο έρχεται όμως στη συνέχεια και αφορά το δεύτερο εξάμηνο. Λίγες ημέρες πριν από τη συμπλήρωση των πρώτων έξι μηνών, η τράπεζα ελέγχει το διατραπεζικό επιτόκιο Εuribor εξαμήνου ή έτους (ανάλογα με την κατάθεση) και αν αυτό ξεπερνά το 5%, πριμοδοτεί τον πελάτη με υψηλό επιτόκιο, τουλάχιστον 5%. Αν όμως το Εuribor έχει πέσει κάτω από το 5%, το επιτόκιο για το δεύτερο εξάμηνο μειώνεται ακόμα και στο 4%. Δηλαδή το συνολικό ετήσιο επιτόκιο πέφτει αρκετά κάτω από το 5%, που σήμερα είναι ο μέσος όρος για μια προθεσμιακή κατάθεση 12 μηνών. Θα πρέπει να σημειωθεί ότι το διατραπεζικό επιτόκιο Εuribor εξαμήνου ανέρχεται σε 4,928 σήμερα, ενώ αυτό των 12 μηνών σε 5,09, δηλαδή και στις δύο περιπτώσεις η διαφορά ανάμεσα στο κέρδος και τη ζημία για τον καταθέτη είναι οριακή.
 Google news