Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Μισό επιτόκιο για τους συνεπείς 
Προκειμένου δηλαδή να πείσουν τους δανειολήπτες να αποπληρώνουν τα χρέη τους εμπρόθεσμα, αλλά και να «δέσουν» πελάτες, τα χρηματοπιστωτικά ιδρύματα μειώνουν σταδιακά το επιτόκιο των καταναλωτικών δανείων έως και στο μισό, ενώ παράλληλα επιστρέφουν σεβαστό ποσοστό των μηνιαίων τόκων.
Οι προσφορές των τραπεζών
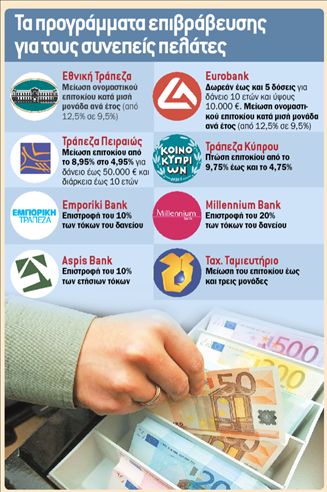
Για παράδειγμα, η Εθνική Τράπεζα στο καταναλωτικό δάνειο Ανταπόδοση μειώνει το επιτόκιο κατά μία μονάδα ανά έτος (από 12,5% σε 9,5%) για όσους πελάτες αποπληρώνουν χωρίς καθυστέρηση τις οφειλές τους. Παρόμοια λογική έχει και η προσφορά της Τράπεζας Πειραιώς για όσους πελάτες μεταφέρουν χρήματα στα καταναλωτικά
Η επιστροφή των τόκων μπορεί να είναι δελεαστικές προσφορές, όπως όμως αναφέρουν τραπεζικά στελέχη δεν πρέπει να αποπροσανατολίζουν τους δανειολήπτες από το πραγματικό τελικό κόστος του χρήματος
της δάνεια. Σε αυτή την περίπτωση το ονομαστικό επιτόκιο αρχίζει από 8,95% και πέφτει έως 4,95% για δάνειο έως 50.000 ευρώ και διάρκεια αποπληρωμής έως 10 έτη. «Έκπτωση» έως και 5 μονάδες (από 9,75% σε 4,75%) κάνει η Τράπεζα Κύπρου στους πελάτες της που είναι τυπικοί προς τις υποχρεώσεις τους, ενώ και το Ταχυδρομικό Ταμιευτήριο μειώνει το επιτόκιο δανεισμού κατά 3 μονάδες.
Παράλληλα, σειρά τράπεζων επιστρέφει υπό μορφή μετρητών τμήμα των τόκων που πληρώνουν οι πελάτες τους, αρκεί βέβαια αυτοί να είναι συνεπείς. Σε αυτή την περίπτωση, κάθε μήνα, τρίμηνο ή δωδεκάμηνο (ανάλογα με την τράπεζα) οι τόκοι επιστρέφονται στον λογαριασμό του πελάτη και μπορούν είτε να χρησιμοποιηθούν για την αποπληρωμή των επόμενων δόσεων είτε για οποιοδήποτε άλλο σκοπό. Σε αυτή την κατηγορία, η Μillennium Βank επιστρέφει το 20% των τόκων που πληρώνουν κάθε μήνα οι συνεπείς πελάτες με καταναλωτικά δάνεια, ενώ τόσο η Εmporiki Βank όσο και η Αspis Βank επιστρέφουν το 10% των τόκων, αρκεί οι πελάτες να αποπληρώνουν το δάνειό τους στην ώρα του.
Τέλος, η Εurobank επιβραβεύει τους συνεπείς πελάτες της κάνοντάς τους «δώρο» έως και 5 ολόκληρες δόσεις δανείου, αρκεί αυτοί να έχουν πάρει πάνω από 10.000
ευρώ και να αποπληρώνουν τις οφειλές τους σε διάστημα 10 ετών. Το κέρδος
Οι προαναφερόμενες προσφορές έχουν άμεσο και θετικό αντίκτυπο στην τσέπη των δανειοληπτών, οι οποίοι βλέπουν τη δόση τους να μειώνεται κατά άνω των 30 ευρώ τον μήνα, ή άνω των 360 ευρώ τον χρόνο για δάνειο 20.000 ευρώ που αποπληρώνεται σε διάστημα 5 ετών.
Για παράδειγμα, συγκρίνοντας ένα δάνειο 20.000 ευρώ με σταθερό επιτόκιο 11,70% (μέσος όρος αγοράς) με ένα δάνειο, το επιτόκιο του οποίου αρχίζει από 9,75% και πέφτει κατά 1% κάθε χρόνο, φτάνοντας μέχρι 4,75%, το όφελος στην πενταετία ανέρχεται σε 1.887,50 ευρώ, δηλαδή 377,5 ευρώ κάθε χρόνο ή 31,5 ευρώ τον μήνα.
Επίσης υψηλά είναι τα οφέλη αν η επιβράβευση γίνεται με τη μορφή επιστροφής τόκων. Σε δάνειο 20.000 ευρώ, με τελικό επιτόκιο 11% που αποπληρώνεται σε 5 χρόνια, οι συνολικοί τόκοι ανέρχονται σε 6.090 ευρώ. Έτσι, ανάλογα με το ποσοστό της επιστροφής (10% έως 20%), ο συνεπής δανειολήπτης παίρνει «στο χέρι» από 609 έως και 1.208 ευρώ.
Τι να προσέξετε
Η μείωση του επιτοκίου και η επιστροφή των τόκων μπορεί να είναι δελεαστικές προσφορές, όπως όμως αναφέρουν τραπεζικά στελέχη δεν πρέπει να αποπροσανατολίζουν τους δανειολήπτες από το πραγματικό τελικό κόστος του χρήματος. Ειδικά μάλιστα στις επιστροφές των τόκων, μπορεί οι τράπεζες να υπόσχονται περισσότερα χρήματα, αυτό όμως σημαίνει ότι εξ αρχής ο δανειολήπτης πληρώνει και υψηλότερο επιτόκιο!
Δηλαδή το βασικό κριτήριο σύγκρισης ανάμεσα στα δάνεια πρέπει να είναι η τελική μηνιαία δόση, αφού υπολογιστούν οι όποιες μειώσεις αλλά και τα διάφορα χαράτσια που επιβάλλουν οι τράπεζες (π.χ. έξοδα δανείου). Ειδικά στην περίπτωση επιστροφής τόκων, αν το αρχικό επιτόκιο δανεισμού είναι υψηλότερο, ακόμα και αν ένα μέρος των χρημάτων επιστρέφεται στον δανειολήπτη, δεν αποκλείεται η προσφορά να είναι δώρον άδωρον. Παράλληλα, προσοχή χρειάζεται και στα ψιλά γράμματα των προσφορών. Για παράδειγμα, το μπόνους του μειωμένου επιτοκίου χάνεται αν ο πελάτης της τράπεζας καθυστερήσει την πληρωμή έστω και μίας δόσης για παραπάνω από 30 ημέρες, ενώ σε άλλες περιπτώσεις δεν επιτρέπεται η πρόωρη αποπληρωμή του δανείου προκειμένου να ισχύσουν οι προσφορές.
Μάχη προσφορών μεταφοράς χρεών από κάρτες
Σε ανακύκλωση των χρεών που έχουν τα ελληνικά νοικοκυριά στις τράπεζες οδηγεί η μάχη προσφορών των τραπεζών, που έχουν βγει προς… άγραν πελατών το τελευταίο διάστημα με επίκεντρο κυρίως τις πιστωτικές κάρτες.
Στο σύνολό τους οι τράπεζες έχουν εισέλθει στην αγορά των καρτών με δελεαστικά προγράμματα μεταφορών υπολοίπων, τα οποία έχουν κύριο χαρακτηριστικό τα μειωμένα έως και κατά 10 μονάδες επιτόκια, καθώς και άλλες διευκολύνσεις όπως επιστροφή τόκων, περίοδος χάριτος και κάρτες χωρίς συνδρομές. Έτσι, προσφέρονται δάνεια για τις μεταφορές υπολοίπων καταναλωτικών δανείων με επιτόκια από 6% για 12 μήνες, άλλα με 4,9% για δύο χρόνια ή έως την αποπληρωμή των ποσών που μεταφέρθηκαν, ακόμη και δάνεια με επιτόκια που αρχίζουν από 9,75% και στη συνέχεια κάθε χρόνο μειώνονται και φτάνουν στο 4,75%, ανάλογα με τη συνέπεια του δανειολήπτη.
Οι μεταφορές υπολοίπων και η συγκέντρωση οφειλών από πιστωτικές κάρτες και καταναλωτικά δάνεια δημιουργούν νέα δεδομένα στον δανεισμό των νοικοκυριών, αφού προσφέρουν τη δυνατότητα να μειώσει κανείς τους τόκους που επιβαρύνουν τις όφειλες του σημαντικά και να αυξήσει το χρόνο αποπληρωμής. Επιπλέον στις περιπτώσεις μεταφορών μόνο για πιστωτικές κάρτες, μηδενικά επιτόκια που αφορούν μόνο τα ποσά των μεταφερομένων οφειλών είναι σημαντικό πλεονέκτημα.
Όπως τονίζουν τραπεζικά στελέχη, οι περισσότεροι καταναλωτές που κάνουν μεταφορά υπολοίπων, ουσιαστικά ανακυκλώνουν και αυξάνουν τα χρέη τους, μεγαλώνοντας μάλιστα τη διάρκειά τους. Αυτό συμβαίνει διότι στις περισσότερες των περιπτώσεων προσφεύγουν και για παροχή επιπλέον ποσών, για τα οποία όμως τα επιτόκια είναι σημαντικά υψηλότερα από αυτά που επιβαρύνουν τα μεταφερόμενα υπόλοιπα. Έτσι, αντί να εκμεταλλευτούν τα πλεονεκτήματα μιας μεταφοράς, δηλαδή τους ευνοϊκούς όρους, ουσιαστικά δανείζονται και πληρώνουν περισσότερα χρήματα και για μεγαλύτερο διάστημα. Πάντως, αυτή η επιθετική πολιτική των πιστωτικών ιδρυμάτων που εκδηλώνεται τελευταία στο πλαίσιο του σκληρού ανταγωνισμού που έχει αναπτυχθεί, ευνοεί όλους όσοι θέλουν τα τακτοποιήσουν τις οφειλές τους.
 Google news