Χρήμα / Η κρίση στις αγορές
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 9 λεπτά
Πληρώνουν ακριβά επενδυτές, επιχειρήσεις και νοικοκυριά 
Χαλινάρι στα δάνεια
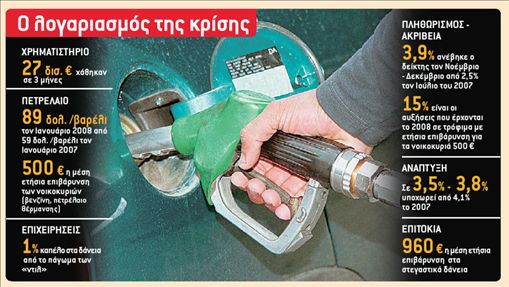
● Οι τράπεζες έχουν σφίξει τα λουριά των πιστώσεων, καταργώντας τις προσφορές και ανεβάζοντας το κόστος δανεισμού κατά 1% για τις επιχειρήσεις, ενώ αναμένεται και αύξηση 1% του χαμηλότερου ισχύοντος σήμερα επιτοκίου στεγαστικών δανείων (από 3,5% στο 4,5%). Κι αυτό γιατί έχει αυξηθεί το διατραπεζικό επιτόκιο, δηλαδή το επιτόκιο που οι ίδιες δανείζονται, λόγω του προβλήματος που δημιούργησε σε πολλά πιστωτικά ιδρύματα η κρίση των επισφαλών στεγαστικών δανείων στις ΗΠΑ. Οι ζημιές και η έλλειψη ρευστότητας στον πιστωτικό τομέα έχουν οδηγήσει το κόστος του χρήματος υψηλά. Για τα ελληνικά νοικοκυριά μια αύξηση 1% του επιτοκίου του στεγαστικού δανείου σημαίνει αυτομάτως 960 ευρώ τον χρόνο επιπλέον σε δόση ενός μέσου στεγαστικού δανείου 25 ετών, ύψους 150.000 ευρώ.
● Επενδυτικά σχέδια για εξαγορές, συγχωνεύσεις και επεκτάσεις έχουν παγώσει κατόπιν όλων αυτών, ενώ και τα νοικοκυριά συγκρατούν την κατανάλωσή τους. Η ανάπτυξη αναμένεται να υποχωρήσει και στις ΗΠΑ θεωρείται πολύ πιθανό να υπάρξει τελικώς ύφεση. Η αμερικανική κεντρική τράπεζα FΕD μείωσε για τον λόγο αυτό δραστικά τα επιτόκιά της, αλλά δεν την ακολούθησε και η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) που προβλέπεται να τα διατηρήσει αμετάβλητα. Στην Ελλάδα ο ρυθμός ανάπτυξης, που ήταν πέρυσι 4,1% και προβλεπόταν από την κυβέρνηση να διαμορφωθεί φέτος στο 4%, αναμένεται να υποχωρήσει στο 3,5%-3,8%. Το κόστος δηλαδή της «χαμένης ανάπτυξης» είναι περίπου 1 δισ. ευρώ.
Ακρίβεια κατά εισοδήματος
●Ο πληθωρισμός, εν τω μεταξύ, βρίσκεται στο 4% διαβρώνοντας σταθερά την ανταγωνιστικότητα των ελληνικών προϊόντων, ενώ η ακρίβεια εξανεμίζει το εισόδημα των μισθωτών. Οι αυξήσεις φέτος σε τρόφιμα και καύσιμα αναμένεται να επιβαρύνουν κατά 2.000
ευρώ το κάθε νοικοκυριό.
ΤΙ ΠΡΟΒΛΕΠΟΥΝ ΟΙ ΕΙΔΙΚΟΙ 
Η κρίση στο τραπεζικό σύστημα των ΗΠΑ και οι φόβοι για ύφεση στην αμερικανική οικονομία είναι οι βασικοί παράγοντες που πλήττουν τις διεθνείς κεφαλαιαγορές, κατ΄ επέκταση και το Χρηματιστήριο Αθηνών. Είναι κοινό χαρακτηριστικό σε όλες τις αγορές, μεγάλοι «παίκτες» να προβαίνουν σε μαζικές πωλήσεις αναζητώντας ρευστότητα, επειδή είτε έχουν δανειστεί και θέλουν να κλείσουν ανοιχτές θέσεις είτε επιδιώκουν να αγοράσουν σε χαμηλότερα επίπεδα. Φαίνεται επίσης ότι τελικά η μείωση των επιτοκίων από την Ομοσπονδιακή Τράπεζα των ΗΠΑ δεν βοήθησε τις αγορές στον βαθμό που κάποιοι ίσως περίμεναν. Τους επόμενους μήνες στα χρηματιστήρια αναμένεται ότι θα εκδηλώνονται μεγάλες αυξομειώσεις στις τιμές καθώς οι αγορές θα προσπαθήσουν να βρουν ισορροπία. Το θετικό για το Χ.Α. είναι ότι τα ελληνικά χρηματοπιστωτικά ιδρύματα είναι «υγιή» και δεν έχουν επενδύσει σε επισφαλή αμερικανικά δάνεια μειωμένης εξασφάλισης (subprime).
Ευκαιρίες για επενδυτές 
Δίχως αμφιβολία, όλοι οι παραπάνω παράγοντες συνηγορούν στη σηματοδότηση της ύφεσης, γεγονός που ήδη έχει προκαλέσει την ταχεία μείωση επιτοκίων στην Αμερική.
Υπάρχει όμως και ο αντίλογος: Η ρευστότητα σε παγκόσμιο επίπεδο, που κατά κύριο λόγο οδήγησε στην άνοδο, δεν διαφαίνεται να έχει εξαντληθεί ιδιαίτερα εάν ληφθεί υπόψη η διαρκής επέκταση των sovereign funds και η συνεχιζόμενη κεφαλαιακή τους ενίσχυση. Οι έντονες διακυμάνσεις των αγορών δεν θα υποχωρήσουν σύντομα. Η βραχυχρόνια αδυναμία της, όμως, προσφέρει ευκαιρίες για μετόχους με μεσοπρόθεσμο ορίζοντα.
Πτωτική πορεία… 
Πρέπει να διασφαλίσουμε ότι ο πληθωρισμός δεν θα μονιμοποιηθεί 
Το συμπέρασμα προκύπτει από την απάντηση που δίνει ο αντιπρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας κ. Λουκάς Παπαδήμος σε ερώτηση των «ΝΕΩΝ» σχετικά με την αναταραχή των αγορών και τη στάση της ΕΚΤ.
Εξωγενείς παράγοντες
«Η έξαρση των πληθωριστικών πιέσεων στη ζώνη του ευρώ κατά τους προηγούμενους μήνες», εξηγεί ο κ. Παπαδήμος, «οφείλεται κυρίως στην επίδραση εξωγενών παραγόντων, τη μεγάλη άνοδο των τιμών του πετρελαίου και των αγροτικών προϊόντων. Επειδή εκτιμάται ότι ο πληθωρισμός θα παραμείνει σε υψηλό επίπεδο πριν υποχωρήσει βαθμιαία στη διάρκεια του 2008, πρέπει να διασφαλισθεί ότι η προσωρινή αλλά παρατεταμένη επιτάχυνση του πληθωρισμού δεν θα αποκτήσει μονιμότερο χαρακτήρα. 
Έτσι, η Ευρωπαϊκή Κεντρική Τράπεζα στο προσεχές συμβούλιό της, στις 7 Φεβρουαρίου, αναμένεται να αφήσει για άλλη μια φορά τα επιτόκια αμετάβλητα, καθώς το ενδεχόμενο μείωσης χαρακτηρίζεται πλέον τελείως απίθανο, ενώ βεβαίως και το ενδεχόμενο αύξησης των επιτοκίων έχει πλέον υποχωρήσει.
Η προοπτική σημαντικής επιβράδυνσης και ίσως ύφεσης στις ΗΠΑ είναι πράγματι μεγάλη, σύμφωνα με πολλούς αναλυτές, αλλά η ΕΚΤ εκτιμά ότι η επίδραση στην Ευρώπη θα είναι περιορισμένη. Συγκεκριμένα, τον Δεκέμβριο οι εκτιμήσεις της ανέφεραν ότι ο ρυθμός ανάπτυξης της ευρωζώνης θα κυμανθεί κατά μέσο όρο στο 2% το 2008 (από 2,6% το 2007).
Αντίθετα, ο πληθωρισμός βρίσκεται στο 3%, πολύ πάνω από το ανώτατο όριο της σταθερότητας των τιμών (2%), που δεσμεύει την ΕΚΤ, με βάση το καταστατικό της.
Αλλιώς στις ΗΠΑ
Στις ΗΠΑ, η Fed δεν δεσμεύεται από αντίστοιχο στόχο σταθερότητας των τιμών, άρα μπορεί να μη δίνει την ίδια σημασία στο γεγονός ότι και εκεί ο πληθωρισμός είναι ψηλά (4%). Το κυριότερο, όμως, στοιχείο που υπαγορεύει τη στάση της Fed είναι ότι στις ΗΠΑ η ένταση της κρίσης είναι άμεσα συνδεδεμένη με τα επιτόκια, καθώς τα δάνεια μειωμένης εξασφάλισης που την προκάλεσαν ξεκινούν με χαμηλό επιτόκιο και στη συνέχεια προσαρμόζονται στο επιτόκιο της αγοράς. Επομένως, η πρόσφατη μεγάλη μείωση των αμερικανικών επιτοκίων θα διευκολύνει την εξόφληση πολλών από αυτά που αναμένεται να προσαρμοστούν σε 5-6 μήνες.
Στην Ευρώπη δεν υπάρχει ανάλογη κατάσταση, γι΄ αυτό και η ΕΚΤ έχει επιλέξει προς το παρόν την τακτική της ενίσχυσης της ρευστότητας για να αποφεύγει αυξήσεις επιτοκίων.
«Στη σημερινή συγκυρία οι κεντρικές τράπεζες πρέπει να συνεχίσουν να επιδιώκουν τη σταθερότητα των τιμών και παράλληλα να συμβάλλουν στη χρηματοοικονομική σταθερότητα και τη δημιουργία κλίματος εμπιστοσύνης», τονίζει ο κ. Παπαδήμος.
Δεν κινδυνεύει η Ευρώπη
Όλα αυτά, βεβαίως, ισχύουν με βάση τα σημερινά δεδομένα, που ενδέχεται αύριο να αλλάξουν. Ωστόσο, πηγές της Τράπεζας τόνιζαν ότι η έντονη οικονομική δραστηριότητα στις αναδυόμενες αγορές θα διατηρήσει τη ζήτηση σε υψηλά επίπεδα και η υποχώρηση της ανάπτυξης στην Ευρώπη δεν θα είναι μεγάλη.
Σε κάθε περίπτωση, ο κ. Παπαδήμος επισημαίνει ότι υπάρχει ένα δίδαγμα που πρέπει να αντληθεί από την αναταραχή των χρηματαγορών. Κι αυτό είναι ότι η διεθνοποίηση και «η ενοποίηση των χρηματοοικονομικών αγορών πρέπει να συνοδεύεται από επαρκή συστήματα εκτίμησης και διαχείρισης κινδύνων και από συνετή και πιο πειθαρχημένη συμπεριφορά των επενδυτών».
Καταφύγιο στην ασφάλεια των καταθέσεων προθεσμίας
Καταφύγιο στην ασφάλεια των προθεσμιακών καταθέσεων αναζητούν πλέον μαζικά οι Έλληνες επενδυτές. Από τη μια, οι αναταράξεις στο Χρηματιστήριο και την αγορά των ομολόγων και, από την άλλη, τα υψηλά επιτόκια- έως 5,5% σε ετήσια βάση- που προσφέρουν οι τράπεζες για όσους «κλειδώσουν» τα χρήματά τους, αλλάζουν τα δεδομένα στον επενδυτικό χάρτη. Καθώς τα χρηματιστήρια βρίσκονται στη δίνη του κυκλώνα και οι αγορές των ομολόγων βιώνουν περίοδο αντίστοιχων αναταράξεων, οι Έλληνες γυρίζουν την πλάτη στα αμοιβαία κεφάλαια, τις μετοχές και τις καταθέσεις ταμιευτηρίου και στρέφονται στις προθεσμιακές καταθέσεις.
Αυξήθηκαν οι προθεσμιακές
Ενδεικτικό είναι ότι- σύμφωνα με τα πιο πρόσφατα στοιχεία της Τραπέζης της Ελλάδος- από τα τέλη Σεπτεμβρίου έως τα τέλη Οκτωβρίου 2007 η αξία των προθεσμιακών καταθέσεων αυξήθηκε κατά περισσότερα από 2 δισ. ευρώ, ενώ αντίστοιχα σε διάστημα 12 μηνών τα υπόλοιπα των προθεσμιακών καταθέσεων αυξήθηκαν κατά σχεδόν 20 δισ. ευρώ. Η αναταραχή που προκάλεσε η κρίση των subprime έχει εκτινάξει το κόστος του χρήματος, με αποτέλεσμα τα χρηματοπιστωτικά ιδρύματα να στρέφονται πλέον στους εγχώριους καταθέτες, προκειμένου να χρηματοδοτήσουν τα νέα δάνεια αλλά και την εκτός Ελλάδος επέκτασή τους. Έτσι, πρώτη φορά ύστερα από πολλά χρόνια, έχουν ανεβάσει τον πήχυ των επιτοκίων ακόμα και στο 5,5% για προθεσμιακές καταθέσεις διάρκειας τουλάχιστον τριών μηνών και για ποσά από 5.000 ευρώ.
Ασφαλής λιμένας
Τραπεζικά στελέχη εκτιμούν ότι η στροφή στον ασφαλή λιμένα των καταθέσεων θα συνεχιστεί, θα κλιμακωθεί μάλιστα κατά τη διάρκεια του 2008, δηλαδή όσο διαρκεί η αναταραχή στις αγορές αλλά και οι προσφορές των τραπεζών.
Ενδεικτικό είναι ότι σήμερα η Citibank- η μητρική της δέχθηκε ισχυρότατο πλήγμα από την κρίση στις διεθνείς αγορές- διαθέτει προθεσμιακή κατάθεση τριών μηνών με ονομαστικό επιτόκιο 5,5%. Αντίστοιχα, τόσο η Τράπεζα Πειραιώς όσο και η Εurobank διαθέτουν καταθετικά προϊόντα διάρκειας ενός έτους με κλιμακούμενο, εγγυημένο επιτόκιο που φτάνει το 5,5%. Κατάθεση ενός έτους με συνολικό ετήσιο επιτόκιο 5% διαθέτουν η Μarfin Βank και η Τράπεζα Αττικής, ενώ οι υπόλοιπες τράπεζες, ανάλογα με τη διάρκεια, το ποσό αλλά και το προφίλ του πελάτη εκάστοτε διαπραγματεύονται επιτόκια που συχνά φτάνουν ή και ξεπερνούν το 5%. Πρώτη φορά ύστερα από αρκετά χρόνια, οι καταθέτες αξιώνουν καθαρές αποδόσεις που ξεπερνούν τον πληθωρισμό, ο οποίος βρίσκεται στο 3,9%. Ο πόλεμος των προσφορών έχει επεκταθεί και στις καταθέσεις ταμιευτηρίου, όπου τα ονομαστικά επιτόκια φτάνουν το 3,7%, στις καταθέσεις μισθοδοσίας, με ονομαστικά επιτόκια έως και 7% για τα πρώτα 5.000
ευρώ της κατάθεσης, ενώ όσοι αψηφήσουν το ρίσκο των αγορών και συνδυάσουν τις προθεσμιακές καταθέσεις με επενδύσεις σε αμοιβαία κεφάλαια μπορούν να αξιώσουν εγγυημένα επιτόκια έως και 12%.
 Google news