
Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Μικρότερη δόση για το παλιό δάνειο 
Καθώς τα επιτόκια έχουν φθάσει σε δυσθεώρητα ύψη και το φάσμα του υπερδανεισμού πλανάται πάνω από ολοένα και μεγαλύτερο κομμάτι του πληθυσμού, όλο και περισσότεροι δανειολήπτες αναζητούν μεθόδους για να ελαφρύνουν τον προϋπολογισμό τους, πληρώνοντας λιγότερα σε δόσεις δανείων και πιστωτικών καρτών.
«Φέσια» 10 δισ. ευρώ
Ενδεικτικό είναι ότι, όπως αναφέρουν κορυφαία τραπεζικά στελέχη, σήμερα, 3 στα 10 στεγαστικά δάνεια και 4 στα 10 καταναλωτικά αφορούν μεταφορές ή αναχρηματοδοτήσεις παλιών οφειλών (ποσοστό τουλάχιστον διπλάσιο σε σχέση με την προηγούμενη διετία). Και αυτό, την ώρα που τα «φέσια» στην Ελλάδα έχουν ξεπεράσει- για πρώτη φορά στα χρονικά- τα 10 δισ. ευρώ συνολικά και τα επισφαλή δάνεια είναι σχεδόν διπλάσια σε σύγκριση με τον ευρωπαϊκό μέσο όρο.
Με ένα «αλλά»
Όπως αναφέρουν τραπεζικά στελέχη, ο δρόμος προς τη χαμηλότερη δόση «περνάει» από τη μείωση των επιτοκίων και, παράλληλα, την αύξηση της διάρκειας του δανείου. Τα νοικοκυριά μπορούν να ρίξουν έως και στο μισό τα χρήματα που πληρώνουν κάθε μήνα στην τράπεζα, με τη διαφορά ότι, όσο μεγαλώνει η διάρκεια του δανείου τόσο ανεβαίνουν και οι τόκοι.

Είτε με μεταφορά των οφειλών τους σε άλλη τράπεζα, είτε αναχρηματοδοτώντας το δάνειό τους στην τράπεζα με την οποία ήδη συνεργάζονται, μπορούν άμεσα να ρίξουν τη δόση τους κατά εκατοντάδες ευρώ, αποφεύγοντας με αυτόν τον τρόπο το φάσμα της υπερχρέωσης.
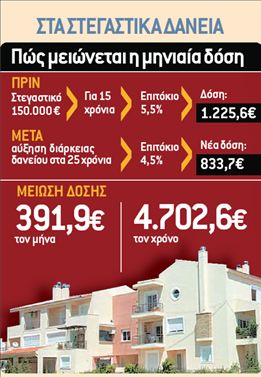
Για παράδειγμα, ένα δάνειο 150.000 ευρώ με κυμαινόμενο επιτόκιο σήμερα 5,5% που θα αποπληρωθεί σε 15 χρόνια, επιβαρύνεται με μηνιαία δόση 1.225,63 ευρώ. Αν ο δανειολήπτης επιλέξει να αυξήσει τη διάρκεια του ίδιου δανείου στα 25 χρόνια και παράλληλα αναδιαπραγματευθεί το επιτόκιό του στο 4,5%, θα δει τη μηνιαία δόση του να πέφτει στα 833,75 ευρώ. Δηλαδή, με την κίνηση αυτή, η μηνιαία δόση πέφτει κατά 391,99 ευρώ τον μήνα (ή κατά 4.702,56 ευρώ τον χρόνο).
Θα πρέπει, όμως, να σημειωθεί ότι όσο η διάρκεια του δανείου μεγαλώνει τόσο ανεβαίνει και το συνολικό ποσό των τόκων που θα πληρώσει ο δανειολήπτης στην τράπεζα. Στο παράδειγμα του δανείου των 15 ετών, οι συνολικοί τόκοι ανέρχονται σε 70.612,13 ευρώ. Αν η διάρκεια αυξηθεί στα 25 χρόνια- και παρά τη μείωση του επιτοκίου- οι συνολικοί τόκοι ανεβαίνουν στα 100.124 ευρώ. Ακόμα και πάνω από 50% μπορούν να μειώσουν τα χρήματα που πληρώνουν σε καταναλωτικά δάνεια και πιστωτικές κάρτες τα ελληνικά νοικοκυριά, αρκεί να αξιοποιήσουν τα προγράμματα μεταφοράς οφειλών που διαθέτουν οι τράπεζες. Με τον τρόπο αυτό, και το επιτόκιό τους μπορούν να ρίξουν σημαντικά και να επιμηκύνουν τη διάρκεια του δανείου τους, ώστε να μειώσουν τα χρήματα που κάθε μήνα καταβάλλουν στις τράπεζες, τόσο για τις πιστωτικές κάρτες όσο και σε δόσεις καταναλωτικών δανείων.
Για παράδειγμα, ένας δανειολήπτης που πληρώνει καταναλωτικό δάνειο 20.000 ευρώ για 5 χρόνια (π.χ. για αγορά αυτοκινήτου) με επιτόκιο 11%, καταβάλλει κάθε μήνα στις τράπεζες 434,85 ευρώ. Παράλληλα, έχοντας χρέη 5.000 ευρώ σε πιστωτικές κάρτες και πληρώνοντας κάθε μήνα το 5% της οφειλής, επιβαρύνει τον προϋπολογισμό του με επιπλέον 250 ευρώ τον μήνα, ανεβάζοντας το σύνολο της δόσης στα 684,85 ευρώ. Αν ο δανειολήπτης αυτός συγκεντρώσει τις οφειλές του σε ένα, ενιαίο καταναλωτικό δάνειο διάρκειας 10 ετών, με μειωμένο επιτόκιο 8%, η μηνιαία δόση αυτόματα θα πέσει στα 303,32 ευρώ, δηλαδή θα πληρώνει 381,53 ευρώ λιγότερα τον μήνα (ή 4.578,36 ευρώ λιγότερα κάθε χρόνο).
Και σε αυτή την περίπτωση, οι τόκοι που θα πληρώσει για το «κομμάτι» του καταναλωτικού δανείου θα είναι περισσότεροι, όμως θα έχει το πλεονέκτημα ότι «κλείνει» τα χρέη του σε πιστωτικές κάρτες, τα οποία επιβαρύνονται με υψηλότερο επιτόκιο.


 Google news













