Χαράτσια κατ΄ εξακολούθηση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Χαράτσια εξακολουθούν να βάζουν οι τράπεζες σε δάνεια, συναλλαγές στο γκισέ, στα ΑΤΜs αλλά και στις πιστωτικές κάρτες, παρά τις καταδικαστικές αποφάσεις των δικαστηρίων.
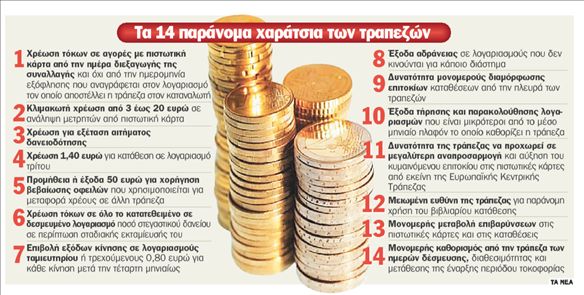
Πρόκειται κυρίως για 14 χρεώσεις που επιβάλλονται σε αρκετές κατηγορίες συναλλαγών των καταναλωτών με τις τράπεζες, οι οποίες έχουν κριθεί καταχρηστικές από τα δικαστήρια ύστερα από συλλογικές αγωγές καταναλωτικών οργανώσεων. Ωστόσο, οι τράπεζες αρνούνται να εφαρμόσουν τις αποφάσεις αυτές, ενώ σε άλλες περιπτώσεις καταφεύγουν στο τρικ να μετονομάζουν τις χρεώσεις αυτές ώστε να μπορούν να τις διατηρούν.
ΚΕΡΔΟΦΟΡΙΑ 6 ΔΙΣ. ΕΥΡΩ
Τα χαράτσια έχουν συμβάλει σημαντικά στην κερδοφορία των τραπεζών, που αναμένεται να φθάσει φέτος τα 6 δισ. ευρώ
Η κατάθεση στον τραπεζικό λογαριασμό ενός τρίτου, η αίτηση για τη λήψη δανείου, ακόμα και η μη κίνηση ενός τραπεζικού λογαριασμού για κάποιο χρονικό διάστημα κοστίζουν και μάλιστα ακριβά για τους Έλληνες καταναλωτές.
Τα συνηθισμένα χαράτσια
Μία από τις πλέον συνηθισμένες συναλλαγές στο γκισέ, η κατάθεση χρημάτων σε λογαριασμό τρίτου, επιβαρύνεται με προμήθεια 1,20- 1,50 ευρώ. Η ανάληψη χρημάτων από ΑΤΜ άλλης τράπεζας μέσω του συστήματος ΔΙΑΣ (στο οποίο συμμετέχουν οι περισσότερες τράπεζες) κοστίζει τουλάχιστον 1,1 ευρώ, ενώ συχνά ξεπερνά το 1,5 ευρώ ανά συναλλαγή, ανάλογα με το ποσό. Παράλληλα, με ένα 1 ευρώ χρεώνουν οι τράπεζες τους λογαριασμούς που μένουν ακίνητοι για μεγάλο διάστημα. Ανάλογο χαράτσι επιβάλλουν και σε μικρής αξίας τρεχούμενους λογαριασμούς. Ρεκόρ κερδοφορίας
Παρά τις επανειλημμένες θετικές αποφάσεις των δικαστηρίων στις προσφυγές καταναλωτικών οργανώσεων που ζητούν να μπει φραγμός στις πρακτικές αυτές, οι τράπεζες συνεχίζουν το έργο τους, το οποίο άλλωστε συμβάλλει σημαντικά στην κερδοφορία τους που αναμένεται να αυξηθεί φέτος κατά 50% και να φθάσει τα 6 δισ. ευρώ.
Ζητά άμεση κατάργηση
Παρέμβαση για το θέμα έκανε χθες και ο Γενικός Γραμματέας Καταναλωτή κ. Γιάννης Οικονόμου, ο οποίος σε επιστολή του προς την Ένωση Ελληνικών Τραπεζών ζήτησε από τα μέλη της να εφαρμόσουν τις δύο πρόσφατες αποφάσεις του Πρωτοδικείου της Αθήνας- σε συλλογικές αγωγές που είχε καταθέσει η καταναλωτική οργάνωση ΕΚΠΟΙΖΩ – και χαρακτηρίζουν καταχρηστικές 14 πρακτικές και όρους των τραπεζών σε καθημερινές συναλλαγές με τους πελάτες τους. Μάλιστα, το υπουργείο Ανάπτυξης προτείνει να καταργηθούν άμεσα τέσσερις όροι. Αυτοί είναι:
1 Η αναδρομική επιβάρυνση τόκων από την πρώτη μέρα της συναλλαγής με πιστωτική κάρτα. Κανονικά η χρέωση των τόκων πρέπει να γίνεται από την ημερομηνία εξόφλησης που αναφέρεται στον λογαριασμό που παραλαμβάνει από την τράπεζα ο καταναλωτής. Με τον τρόπο αυτόν οι τράπεζες επιβαρύνουν τους καταναλωτές με τόκους 35 ημερών κατά μέσο όρο. 2 Η χρέωση προμήθειας 1,40 ευρώ για κατάθεση σε λογαριασμό τρίτου προσώπου. Το ποσό αυτό φέρεται να μη δικαιολογείται ως κόστος για την έκδοση απόδειξης από την τράπεζα.
3 Τα επιβαλλόμενα έξοδα αδράνειας από 0,60-1 ευρώ μηνιαίως για λογαριασμούς κατάθεσης που μένουν ακίνητοι για περισσότερο από 18 μήνες. Δεν δικαιολογείται, δηλαδή, το γεγονός ότι οι τράπεζες χρεώνουν έξοδα και για λογαριασμούς που κινούνται και για όσους είναι ακίνητοι. 4Η κλιμακωτή χρέωση από 3-20 ευρώ σε ανάληψη μετρητών από πιστωτική κάρτα, η οποία δεν αιτιολογεί επαρκώς σε ποια λειτουργικά έξοδα αντιστοιχεί. Επίσης, αντεπιχείρημα στο κλιμακωτό χαράτσι είναι ότι το κόστος της τράπεζας είναι το ίδιο, ανεξάρτητα αν η ανάληψη αφορά μικρό ή μεγάλο ποσό.
Θετικοί, αλλά…
Πάντως χθες από την πλευρά της η Ένωση Ελληνικών Τραπεζών δήλωνε ότι αν και είναι θετική στην πρωτοβουλία του υπουργείου Ανάπτυξης, εντούτοις δεν μπορεί να επέμβει στις πρακτικές των τραπεζών λόγω ζητημάτων ανταγωνισμού. Προσέθεταν επίσης ότι θα διαβιβάσουν το κείμενο της επιστολής σε όλα τα μέλη, υποστηρίζοντας ότι σε αρκετές περιπτώσεις οι τράπεζες έχουν ήδη συμμορφωθεί με τις αποφάσεις των δικαστηρίων.
 Google news