Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Επιτόκια – δόλωμα για όσους «κλειδώνουν» καταθέσεις 
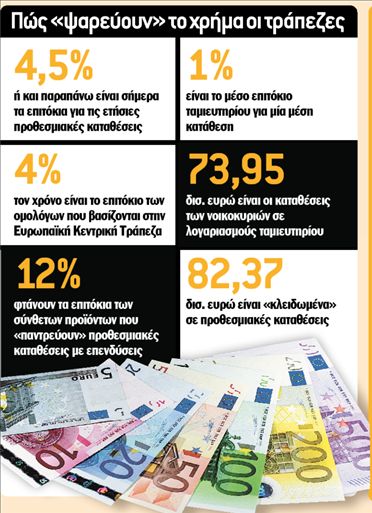
Παράλληλα, προκειμένου να προσελκύσουν όσο το δυνατόν περισσότερα κεφάλαια, οι τράπεζες ανεβάζουν τα επιτόκια των προθεσμιακών καταθέσεων ανάλογα με το ποσό και τη διάρκεια, προεξοφλώντας στην πραγματικότητα τις αυξήσεις που αναμένεται να πραγματοποιήσει τους επόμενους μήνες η Ευρωπαϊκή Κεντρική Τράπεζα. Έτσι, μια ετήσια προθεσμιακή κατάθεση τοκίζεται με 4,5% ή και παραπάνω, υψηλότερα δηλαδή από τον πληθωρισμό αλλά και από το παρεμβατικό επιτόκιο του ευρώ που ανέρχεται σε 4% και πολλαπλάσιο από το «συμβολικό» επιτόκιο ταμιευτηρίου, το οποίο κατά κανόνα δεν ξεπερνά το 1% για μια μέση κατάθεση.
«Κλειδώνουν» πελάτες
Πρόκειται για άνευ προηγουμένου μάχη, καθώς οι τράπεζες αναζητούν όσο το δυνατόν περισσότερα χρήματα από τους Έλληνες καταθέτες, χρήματα τα οποία δανείζουν πολύ ακριβότερα, είτε εντός είτεπολύ περισσότερο- εκτός συνόρων. Έτσι, με δέλεαρ τα υψηλότερα επιτόκια οι τράπεζες «κλειδώνουν» τους πελάτες τους για όσο το δυνατόν μεγαλύτερο διάστημα, χρησιμοποιώντας τα χρήματα των καταθετών για άλλες, πιο προσοδοφόρες δραστηριότητες.
Παράλληλα, για όσους δεν είναι διατεθειμένοι να «κλειδώσουν» τα χρήματά τους, τα χρηματοπιστωτικά ιδρύματα ωθούν τους πελάτες τους σε ομόλογα κυμαινόμενου επιτοκίου. Αυτά εξαρτώνται είτε από το βασικό επιτόκιο του ευρώ είτε από το διατραπεζικό επιτόκιο Εuribor, αναπροσαρμόζονται κάθε μήνα, προσφέρουν εγγυημένη απόδοση και ο επενδυτής μπορεί να πάρει πίσω τα χρήματά του όποτε θέλει, δίχως να επιβαρυνθεί με ποινή όπως συμβαίνει στις προθεσμιακές καταθέσεις. Τέλος, για όσους είναι διατεθειμένοι να αναλάβουν ρίσκο, υπάρχουν τραπεζικά προϊόντα που συνδυάζουν προθεσμιακή κατάθεση τριών ή έξι μηνών με εγγυημένο ονομαστικό επιτόκιο έως και 12% για το 50% του κεφαλαίου και επένδυση των
tips
Μια ετήσια προθεσμιακή κατάθεση τοκίζεται με 4,5% ή και παραπάνω, ενώ το επιτόκιο ταμιευτηρίου για μια μέση κατάθεση κατά κανόνα δεν ξεπερνά το 1%
υπόλοιπων χρημάτων σε αμοιβαία κεφάλαια.
Επιτόκια άνω του 4,5%
Ακόμα και άνω του 4,5% έχουν αυξήσει πλέον τα επιτόκια οι τράπεζες στις προθεσμιακές καταθέσεις, προκειμένου να αντλήσουν όσο το δυνατόν περισσότερα χρήματα από τους πελάτες τους, «κλειδώνοντάς» τους παράλληλα για μεγάλο διάστημα. Τα υψηλά επιτόκια της τάξεως του 4,5%- 4,7% (ονομαστικά) αφορούν προθεσμιακές καταθέσεις ενός έτους και ποσά άνω των 100.000 ευρώ, ακόμα όμως και για μικρότερη διάρκεια και μικρότερο κεφάλαιο στις περισσότερες περιπτώσεις το ονομαστικό επιτόκιο ξεπερνά το 4%.
Μάλιστα, στο παιχνίδι των υψηλών επιτοκίων έχουν μπει πλέον δυναμικά και οι μεγαλύτερες σε μέγεθος τράπεζες, οι οποίες αναζητούν ρευστότητα προκειμένου να χρηματοδοτήσουν τα επενδυτικά τους σχέδια αλλά και το διαρκώς διευρυνόμενο χαρτοφυλάκιο των δανείων τους. Πάντως, πρέπει να σημειωθεί ότι τα επιτόκια διαφοροποιούνται κυριολεκτικά σε καθημερινή βάση, ανάλογα με την πορεία των αγορών αλλά και τις ανάγκες των τραπεζών για ρευστότητα.
Ακολουθώντας την ΕΚΤ
Υψηλές, εγγυημένες αποδόσεις χωρίς «κλείδωμα» των κεφαλαίων προσφέρουν τα ομόλογα κυμαινόμενου επιτοκίου, τα οποία βασίζονται είτε στο παρεμβατικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας- που σήμερα είναι 4%- είτε στο διατραπεζικό επιτόκιο Εuribor. Το πλεονέκτημά τους, έναντι των προθεσμιακών καταθέσεων, είναι πως ο επενδυτής μπορεί ανά πάσα στιγμή (με προειδοποίηση δύο ημερών) να ρευστοποιήσει τα χρήματά του δίχως να πληρώσει κάποιας μορφής ποινή στην τράπεζα. Παράλληλα, το επιτόκιο μεταβάλλεται κάθε μήνα, γεγονός που σημαίνει ότι κάθε φορά που η Ευρωπαϊκή Κεντρική Τράπεζα αυξάνει τα επιτόκια, αντίστοιχα αυξάνονται και οι τόκοι που εισπράττει κάθε μήνα ο καταθέτης. Επιπλέον, οι αποδόσεις ισχύουν ανεξάρτητα από το ποσό της επένδυσης, δηλαδή ακόμα και με κεφάλαιο μικρότερο των 10.000 ευρώ ο καταθέτης απολαμβάνει το ίδιο επιτόκιο που θα έπαιρνε για κατάθεση 100.000 ευρώ.
Έως και 12% για ριψοκίνδυνους
Τα υψηλότερα επιτόκια- έως και 12%- συνεχίζουν να τα δίνουν οι προθεσμιακές καταθέσεις που συνδυάζονται με επενδυτικά προϊόντα, κατά κανόνα αμοιβαία κεφάλαια. Στην περίπτωση αυτή, ο επενδυτής τοποθετεί μέρος του κεφαλαίου του σε προθεσμιακή κατάθεση τριών έως έξι μηνών, με εγγυημένο επιτόκιο που φτάνει το 12%, και το υπόλοιπο σε ένα ή περισσότερα αμοιβαία κεφάλαια δίχως εγγυημένη απόδοση.
Κατ΄ αυτό τον τρόπο εξασφαλίζει υψηλές εγγυημένες αποδόσεις στο κομμάτι της προθεσμιακής κατάθεσης και «ποντάρει» μέρος των χρημάτων του στις αγορές.
Το τελευταίο διάστημα, οι τράπεζες δίνουν τη δυνατότητα στους πελάτες τους να επιλέξουν και «αμυντικά» αμοιβαία, τα οποία υπόσχονται προστασία έναντι των αναταράξεων στις αγορές. Πρόσφατα, στις τράπεζες που προσφέρουν προϊόντα που συνδυάζουν καταθέσεις με επενδύσεις προστέθηκε και η Αlpha Βank, με επιτόκια έως και 12% στην προθεσμιακή κατάθεση, ενώ αντίστοιχους όρους έχουν, μεταξύ των άλλων, τα προϊόντα της Πειραιώς, της Εurobank και της Μillennium.
 Google news