Ρίξτε τη δόση σας έως 1.300 ευρώ
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Με πέντε τρόπους μπορούν τα νοικοκυριά να μειώσουν τις δόσεις των δανείων (που πληρώνουν προς τις τράπεζες) οι οποίες έχουν αυξηθεί σημαντικά τους τελευταίους δεκαοκτώ μήνες, ενώ αναμένεται να αυξηθούν περαιτέρω με τις νέες αυξήσεις των επιτοκίων που έχει δρομολογήσει η Ευρωπαϊκή Κεντρική Τράπεζα.
Oι αυξήσεις αυτές αναμένεται να φέρουν νέα χαράτσια στην αποπληρωμή στεγαστικών, προσωπικών και καταναλωτικών δανείων αλλά και πιστωτικών καρτών και να κάνουν ακόμη πιο ασφυκτική την κατάσταση όχι μόνο για τα 200.000
νοικοκυριά που βρίσκονται στο όριο, αλλά και για εκατοντάδες χιλιάδες άλλους δανειολήπτες που βλέπουν τους προϋπολογισμούς τους να ανατρέπονται.
Στους πέντε τρόπους για να μειώσει κανείς τη δόση του περιλαμβάνονται οι αναχρηματοδοτήσεις, η μετατροπή κυμαινόμενων επιτοκίων σε σταθερά, η ρύθμιση για την αποπληρωμή μόνο τόκων αλλά και η επιμήκυνση της διάρκειας του δανείου (η τελευταία πάντως συνεπάγεται αύξηση του συνολικού κόστους αποπληρωμής).
1 Σταθερό επιτόκιο αντί κυμαινόμενου
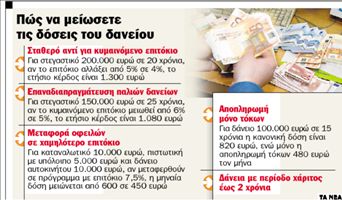
Η ΕΠΙΛΟΓΗ σταθερών επιτοκίων είναι από τις καλύτερες άμυνες στις επερχόμενες αυξήσεις του κόστους δανεισμού. Ιδιαίτερα αυτή την περίοδο, που ο ανταγωνισμός μεταξύ των τραπεζών έχει μειώσει σημαντικά την ψαλίδα μεταξύ του κυμαινόμενου και του σταθερού επιτοκίου. Για παράδειγμα, με κυμαινόμενο επιτόκιο 5% (το μέσο κυμαινόμενο σήμερα) η μηνιαία δόση για στεγαστικό 200.000 ευρώ και διάρκεια αποπληρωμής 20 χρόνια ανέρχεται σε 1.320 ευρώ που μπορεί να ανέβει στα 1.430
ευρώ εάν το επιτόκιο αυξηθεί άλλη μια μονάδα.
Με σταθερό επιτόκιο 4% για τα τρία πρώτα χρόνια (σήμερα προσφέρονται στεγαστικά με σταθερό από 2,9% για ένα χρόνο μέχρι 4,5% για πέντε χρόνια και μετά κυμαινόμενο) η δόση «κλειδώνεται» στα 1.210 ευρώ.
Δηλαδή το ετήσιο όφελος ανέρχεται σε τουλάχιστον 1.300 ευρώ.
2 Αναδιαπραγμάτευση δανείου
Η ΕΠΑΝΑΔΙΑΠΡΑΓΜΑΤΕΥΣΗ στα επιτόκια παλιών κυμαινόμενων δανείων φέρνει όφελος εκατοντάδων ευρώ τον χρόνο στις τσέπες δανειοληπτών. Αυτό συμβαίνει επειδή παλιά δάνεια, για παράδειγμα στεγαστικά, επιβαρύνονται με υψηλότερα κυμαινόμενα επιτόκια από αυτά που χορηγούνται σήμερα (π.χ. 6% αντί για 5%).
Αυτό σημαίνει ότι με τα παλιά δεδομένα η δόση για ένα δάνειο 150.000
ευρώ διάρκειας 25 ετών ανέρχεται σε 966 ευρώ. Ενώ αν το επιτόκιο «πέσει» από το 6% στο 5% η δόση θα μειωθεί στα 876 ευρώ. Δηλαδή το ετήσιο όφελος ανέρχεται σε 1.080 ευρώ.
3 Αναχρηματοδότηση και μεταφορά οφειλών
ΟΙ ΔΑΝΕΙΟΛΗΠΤΕΣ μπορούν ακόμη να ωφεληθούν από τα προγράμματα μεταφοράς οφειλών με μειωμένο επιτόκιο που προσφέρουν οι ανταγωνίστριες τράπεζες για καταναλωτικά και στεγαστικά δάνεια αλλά και για πιστωτικές κάρτες.
Για παράδειγμα, αν ένας δανειολήπτης χρωστά 10.000 ευρώ σε καταναλωτικό δάνειο (με ετήσιο επιτόκιο 10%), 5.000 ευρώ σε πιστωτικές κάρτες (με ετήσιο επιτόκιο 15%) και 10.000 ευρώ σε δόσεις αγοράς αυτοκινήτου (καταναλωτικό δάνειο), πληρώνει κάθε μήνα περίπου 600 ευρώ στις τράπεζες. Αν όμως μεταφέρει τις οφειλές του σε ένα πρόγραμμα με ετήσιο επιτόκιο 7,5% και διάρκεια έξι ετών, η μηνιαία δόση μειώνεται περίπου στα 450 ευρώ. 4 Αποπληρωμή μόνο τόκων
ΓΙΑ ΔΑΝΕΙΟΛΗΠΤΕΣ που ενδιαφέρονται μόνο να καταβάλουν τη χαμηλότερη δυνατή δόση οι τράπεζες διαθέτουν δάνεια αποπληρωμής μόνο τόκων. Πρόκειται για δάνεια που η δόση υπολογίζεται μόνο με βάση τους τόκους και το αρχικό κεφάλαιο αποπληρώνεται ολόκληρο στη λήξη του δανείου. Εάν στη λήξη ο δανειολήπτης δεν μπορεί να πληρώσει το κεφάλαιο τότε έχει την ευχέρεια επαναδιαπραγμάτευσης με την τράπεζα. Πάντως πρέπει να σημειωθεί ότι όσο μεγαλύτερη είναι η διάρκεια του δανείου τόσο περισσότερα θα πληρώσει τελικά στην τράπεζα ο δανειολήπτης για την εξόφλησή του. Είναι ενδεικτικό ότι για καταναλωτικό δάνειο με ονομαστικό επιτόκιο 5% ύψους 100.000 ευρώ και διάρκεια 15 ετών, με την «παραδοσιακή» μέθοδο αποπληρωμής η μηνιαία δόση είναι 820 ευρώ. Αν όμως για το ίδιο δάνειο πληρώνει μόνο τους τόκους, η δόση πέφτει στα 480 ευρώ τον μήνα.
5Δάνεια με περίοδο χάριτος
ΤΑ ΔΑΝΕΙΑ με περίοδο χάριτος απευθύνονται σε δανειολήπτες που δεν θέλουν να πληρώσουν τίποτε για διάστημα μέχρι δύο χρόνια από την ημερομηνία εκταμίευσης του δανείου. Στη συνέχεια και για το ποσό (κεφάλαιο και τόκοι)
που θα έχει συσσωρευτεί, μπορούν να επιλέξουν το είδος του επιτοκίου που προσφέρει η τράπεζα, με βάση τα δεδομένα που θα ισχύουν τότε στην αγορά. Με τον τρόπο αυτό «ποντάρουν» ότι μέχρι τότε θα έχει ξεκαθαρίσει το τοπίο των αυξήσεων από την ΕΚΤ και έχουν την ευκαιρία να αποταμιεύουν χρήματα.
 Google news