Πορτοφόλι / Καταναλωτής
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Προσοχή στα… καρότα των δανείων 

Στόχος των τραπεζών, με τη μέθοδο του καρότου και του μαστιγίου, είναι να εξασφαλίσουν όσο το δυνατόν μεγαλύτερο μερίδιο, όχι μόνο από τα 11 (και παραπάνω) δισ. ευρώ που δανείζονται τα ελληνικά νοικοκυριά κάθε χρόνο για να αγοράσουν ακίνητα, αλλά και από τη «δεξαμενή» των υπαρχόντων στεγαστικών δανείων που ξεπερνούν σε αξία τα 53,5 δισ. ευρώ. Μάλιστα, τραπεζικά στελέχη εκτιμούν ότι η μεταφορά στεγαστικών δανείων θα είναι το νέο, μεγάλο πεδίο ανταγωνισμού, καθώς τρεις στις 10 νέες εκταμιεύσεις αφορούν πλέον μεταφορές οφειλών από τράπεζα σε τράπεζα.
Με το τέλος της προνομιακής περιόδου, οι δανειολήπτες αντιμετωπίζουν την άλλη, ακριβότερη όψη του νομίσματος του τραπεζικού δανεισμού
Τα «καρότα»
Το τελευταίο διάστημα οι περισσότερες τράπεζες- ανεξαρτήτως μεγέθους- έχουν αποδυθεί σε μπαράζ προσφορών, τόσο σε σταθερά όσο και σε κυμαινόμενα επιτόκια, ενώ και νέα προϊόντα κάνουν την εμφάνισή τους στην αγορά.
Είτε σε ευρώ είτε σε ελβετικό φράγκο, τα νέα επιτόκια των τραπεζών λειτουργούν σαν δόλωμα για τους υποψήφιους δανειολήπτες. Μάλιστα, ο ανταγωνισμός είναι πλέον τόσο έντονος, ώστε σε πολλές περιπτώσεις τα περιθώρια κέρδους των τραπεζών είναι αρνητικά για το χρονικό διάστημα που διαρκεί η εκάστοτε προσφορά.
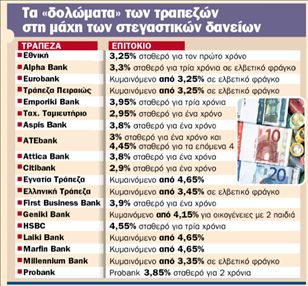
Για παράδειγμα, ενώ το βασικό επιτόκιο του ευρώ είναι σήμερα 3,75%, η Εθνική Τράπεζα προσφέρει σταθερό επιτόκιο 3,25% για τον πρώτο χρόνο του δανείου. Το αντίστοιχο επιτόκιο του Ταχυδρομικού Ταμιευτηρίου, για την ίδια διάρκεια, είναι 2,95%, της Citibank 2,9% και της ΑΤΕΒank 3%. Αντίστοιχα, για σταθερή διάρκεια τριών ετών η Εmporiki Βank διαθέτει στεγαστικό δάνειο με επιτόκιο 3,95%.
Σκληρή είναι η μάχη και στα στεγαστικά δάνεια που βασίζονται στο ελβετικό φράγκο. Η Αlpha Βank διαθέτει δάνειο με σταθερό επιτόκιο 3,3% για τρία χρόνια, ενώ- μεταξύ άλλων- η Εurobank, η Πειραιώς και η Μillennium προσφέρουν κυμαινόμενα επιτόκια από 3,25%.
Πόλεμος έχει ξεσπάσει και στα κυμαινόμενα επιτόκια του ευρώ, στα οποία το περιθώριο κέρδους των τραπεζών ξεκινά ακόμα και από το 0,40%. Για παράδειγμα, η Γενική Τράπεζα διέθεσε πρόσφατα στεγαστικό δάνειο με περιθώριο κέρδους που ξεκινά από το 0,40%, ενώ οι περισσότερες τράπεζες διαθέτουν πλέον στεγαστικά δάνεια με περιθώριο κέρδους που ξεκινά από το 0,70%.
Καινοτόμα προϊόντα
Τέλος, καινοτόμα προϊόντα κάνουν την εμφάνισή τους στην αγορά. Για παράδειγμα, η τράπεζα UCΙ ανακοίνωσε πρόσφατα τη διάθεση νέου στεγαστικού δανείου, το επιτόκιο του οποίου βασίζεται στον μέσο όρο της αγοράς για κυμαινόμενα επιτόκια και σταθερά για ένα έτος, και στο οποίο το περιθώριο κέρδους της τράπεζας ξεκινά από 0,20%.
Και τα «μαστίγια»
Με το τέλος της προνομιακής περιόδου, τα δεδομένα αλλάζουν άρδην για τους δανειολήπτες, οι οποίοι αντιμετωπίζουν την άλλη, ακριβότερη όψη του νομίσματος του τραπεζικού δανεισμού. Πρόκειται για τα «μαστίγια» που πρέπει να προσέξει ο δανειολήπτης, προκειμένου να μη βρεθεί μπροστά σε δυσάρεστες εκπλήξεις. Συγκεκριμένα:
● Στα δάνεια με προνομιακό σταθερό επιτόκιο, και μετά τη λήξη της αρχικής περιόδου (συνήθως 1 έως 3 χρόνια), ο δανειολήπτης μεταφέρεται άμεσα στο κυμαινόμενο επιτόκιο. Και μάλιστα, συχνά επιβαρύνεται με υψηλότερα τραπεζικά περιθώρια κέρδους σε σύγκριση με αυτά που ισχύουν για τα νέα δάνεια με κυμαινόμενο επιτόκιο. Για παράδειγμα, ενώ το μέσο περιθώριο για νέα δάνεια κυμαινόμενου επιτοκίου είναι 11,3%, αν πρόκειται για μεταφορά από σταθερό, το τραπεζικό περιθώριο κέρδους ξεπερνά συχνά το 1,5%, «ροκανίζοντας» τα κέρδη από την αρχική, χαμηλότοκη περίοδο. Επιπλέον, οι δανειολήπτες θα πρέπει να γνωρίζουν ότι στη λήξη της σταθερής περιόδου θα διαπραγματευθούν τους όρους του δανείου τους, με βάση τα τότε ισχύοντα δεδομένα. Και, καθώς βρισκόμαστε ακόμα σε περίοδο αύξησης των επιτοκίων, είναι σχεδόν βέβαιο ότι θα πληρώσουν περισσότερα χρήματα σε σχέση με σήμερα, είτε επιλέξουν το σταθερό είτε το κυμαινόμενο επιτόκιο.
● Στα δάνεια με προστασία επιτοκίου, υπάρχει συνήθως κάποια πρώτη περίοδος- έως τριών ετών- με μειωμένο σταθερό επιτόκιο. Μετά από αυτή όμως, ο δανειολήπτης μεταφέρεται σε κυμαινόμενο επιτόκιο και επιβαρύνεται με σημαντικά υψηλότερο περιθώριο τραπεζικού κέρδους, που συχνά ξεπερνά το 2% (έως και διπλάσιο σε σχέση με τον μέσο όρο της αγοράς). Επιπλέον, αν και φαινομενικά έχει πάρει δάνειο με κυμαινόμενο επιτόκιο, στην πραγματικότητα επιβαρύνεται με ποινή πρόωρης αποπληρωμής για όλη τη διάρκεια της προστατευόμενης περιόδου, όπως ισχύει στα δάνεια με σταθερό επιτόκιο.
● Στην περίπτωση δανείων με περίοδο χάριτος, οι τόκοι υπολογίζονται στο σύνολο του ποσού και επιβαρύνουν τον δανειολήπτη για την υπόλοιπη διάρκεια του δανείου. Για παράδειγμα, αν πάρει κανείς δάνειο με περίοδο χάριτος ενός έτους, οι τόκοι γι΄ αυτό το διάστημα δεν του δωρίζονται αλλά, αντίθετα, επιμερίζονται στα υπόλοιπα χρόνια του δανείου, αυξάνοντας αντίστοιχα τη μηνιαία δόση του.
● Στα δάνεια αποπληρωμής μόνο τόκων, ο πελάτης της τράπεζας επηρεάζεται περισσότερο από πιθανές, νέες αυξήσεις των επιτοκίων. Και αυτό γιατί το επιπλέον κόστος υπολογίζεται σε όλο το ποσό του δανείου, καθώς δεν αποπληρώνεται τμήμα του κεφαλαίου παρά μόνο οι αναλογούντες σε αυτό τόκοι. Για παράδειγμα, αν πάρει δάνειο 150.000 ευρώ και πληρώνει μόνο τόκους για την πρώτη δεκαετία, κάθε αύξηση των επιτοκίων υπολογίζεται και στα 150.000 ευρώ, καθώς δεν έχει αποπληρώσει κανένα κομμάτι του αρχικού κεφαλαίου του δανείου.
● Στα δάνεια σε ξένο νόμισμα, υπάρχει διπλός κίνδυνος: Όχι μόνο να αυξηθούν τα επιτόκια, αλλά και να αλλάξει η ισοτιμία μεταξύ του ευρώ και των άλλων νομισμάτων, μια εξέλιξη που μπορεί να εκτινάξει το κόστος του δανεισμού. Για παράδειγμα, αν πάρει κάποιος δάνεια σε ελβετικό φράγκο, θα δει τη δόση του να αυξάνεται, όχι μόνο αν η Κεντρική Τράπεζα της Ελβετίας αυξήσει τα επιτόκια αλλά και αν το ελβετικό φράγκο ενισχυθεί σημαντικά έναντι του ευρώ.
 Google news