
Χαράτσι στην α΄κατοικία
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Ο νέος φόρος, ο οποίος αντικαθιστά τον φόρο μεταβίβασης, δημιουργεί φορολογική επιβάρυνση σε ακίνητα που μεταβιβάζονται ως πρώτη κατοικία τα οποία με το προηγούμενο φορολογικό καθεστώς ήταν αφορολόγητα.
Βαρύ χαράτσι στην απόκτηση πρώτης κατοικίας, η οποία για τους περισσότερους φορολογούμενους ήταν μέχρι πρότινος αφορολόγητη, βάζει το υπουργείο Οικονομικών μέσω του Φόρου Αυτόματου Υπερτιμήματος (ΦΑΥ). Πρόκειται για φόρο που ουσιαστικά τέθηκε σε ισχύ από την 1η Μαρτίου
ΗΤΑΝ ΑΦΟΡΟΛΟΓΗΤΗ
ο αγοραστής που αποκτά πρώτη κατοικία θα επιβαρύνεται εμμέσως με φόρο, ενώ με το προηγούμενο καθεστώς ήταν αφορολόγητη
με την αύξηση των αντικειμενικών τιμών των ακινήτων και αποτελεί το μέσο για τη φορολόγηση από την πίσω πόρτα της απόκτησης πρώτης κατοικίας. Ο νέος φόρος επιβάλλεται σε ακίνητα που έχουν μεταβιβασθεί για πρώτη φορά μετά τις 1.1.2006 και τώρα θα μεταβιβαστούν για δεύτερη φορά. Αυτό ισχύει για τις περιπτώσεις που η πρώτη μεταβίβαση έγινε είτε με το νέο καθεσατώς του ΦΠΑ είτε με γονική παροχή ή κληρονομιά είτε με την καταβολή φόρου μεταβίβασης.Τυπικά ο νέος φόρος αυτόματου υπερτιμίματος βαρύνει τον πωλητή του ακινήτου, ο οποίος όμως ουσιαστικά θα τον μετακυλίσει στον αγοραστή ενσωματώνοντάς τον στο τίμημα πώλησης του ακινήτου. Με αυτόν τον τρόπο ο αγοραστής που αποκτά πρώτη κατοικία θα επιβαρύνεται εμμέσως με φόρο που φθάνει σε αρκετές χιλιάδες ευρώ, ενώ με το προηγούμενο καθεστώς ήταν αφορολόγητη.
Πού επιβάλλεται συντελεστής 20%.
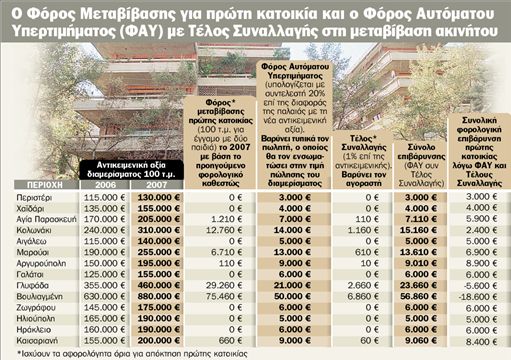
Ένα παράδειγμα αποδεικνύει του λόγου το αληθές. Ένας έγγαμος φορολογούμενος με δύο παιδιά που αγοράζει πρώτη κατοικία επιφάνειας 100 τετραγωνικών μέτρων και αντικειμενικής αξίας 130.000 ευρώ στην περιοχή του Περιστερίου δεν καταβάλει φόρο μεταβίβασης επειδή η αξία του ακινήτου είναι χαμηλότερη από το αντίστοιχο αφορολόγητο όριο (194.000 ευρώ για έγγαμο με δύο παιδιά). Ωστόσο, αν το συγκεκριμένο ακίνητο έχει αποκτηθεί από τον πωλητή μετά την Πρωτοχρονιά του 2006, τότε αντί για φόρο μεταβίβασης η πώληση του ακινήτου θα φορολογηθεί με Φόρο Αυτόματου Υπερτιμήματος και Τέλος Συναλλαγής. Ο Φόρος Αυτόματου Υπερτιμήματος επιβάλλεται με συντελεστή 20% επί της διαφοράς της αντικειμενικής τιμής κτήσης και της αντικειμενικής τιμής πώλησης του ακινήτου. Δηλαδή θα επιβληθεί στη διαφορά μεταξύ της αντικειμενικής τιμής με την οποία αποκτήθηκε το 2006 (115.000 ευρώ) και της νέας αντικειμενικής τιμής που θεσπίστηκε μετά την πρόσφατη αύξηση των αντικειμενικών τιμών (130.000 ευρώ). Η διαφορά είναι 15.000 ευρώ. Ο Φόρος Αυτόματου Υπερτιμήματος που τυπικά βαρύνει τον πωλητή ανέρχεται σε 3.000 ευρώ (20% των 15.000 ευρώ). Ο αγοραστής τυπικά δεν καταβάλλει φόρο αφού το τέλος συναλλαγής επιβάλλεται με συντελεστή 1% επί της αντικειμενικής τιμής κτήσης του ακινήτου, αφού όμως αφαιρεθεί το αφορολόγητο όριο απόκτησης πρώτης κατοικίας.
Επειδή η αξία του ακινήτου είναι κάτω από 194.000 ευρώ, δεν καταβάλλεται Τέλος Συναλλαγής. Ωστόσο, επειδή ο πωλητής του ακινήτου θα ενσωματώσει τον Φόρο Αυτόματου Υπερτιμήματος στην τιμή του διαμερίσματος ο αγοραστής θα αποκτήσει πρώτη κατοικία καταβάλλοντας ουσιαστικά 3.000 ευρώ φόρο, ενώ με το προηγούμενο φορολογικό καθεστώς η μεταβίβαση αυτή θα ήταν αφορολόγητη.
Δώρο στις ακριβές κατοικίες
ΣΤΙΣ ΠΕΡΙΠΤΩΣΕΙΣ απόκτησης ακινήτων υψηλής αντικειμενικής αξίας (άνω των 300.000 ευρώ) τα οποία αγοράζονται ως πρώτη κατοικία, το νέο φορολογικό καθεστώς μειώνει τη φορολογική επιβάρυνση του αγοραστή. Έτσι, ο έγγαμος με δύο παιδιά που αγοράζει ένα ακίνητο στη Βουλιαγμένη επιφάνειας 100 τ.μ. επιβαρύνεται συνολικά (ΦΑΥ συν Τέλος Συναλλαγής) με φόρο 56.860 ευρώ. Με το προηγούμενο φορολογικό καθεστώς θα επιβαρυνόταν με φόρο μεταβίβασης που ανερχόταν σε 75.460 ευρώ (ελάφρυνση 18.600 ευρώ). Η ελάφρυνση προκύπτει επειδή ο νέος φόρος επιβάλλεται στη διαφορά μεταξύ της αντικειμενικής τιμής κτήσης και πώλησης, η οποία στην περίπτωση των πολύ ακριβών ακινήτων είναι χαμηλότερη από την αντικειμενική αξία (αφού αφαιρεθεί το αφορολόγητο όριο πρώτης κατοικίας) στην οποία επιβαλλόταν ο φόρος μεταβίβασης.
Αντίθετα, στα χαμηλότερης αξίας ακίνητα που η αντικειμενική τους τιμή ήταν χαμηλότερη ή και σχετικά υψηλότερη από το αφορολόγητο όριο πρώτης κατοικίας, ο ΦΑΥ οδηγεί σε επιβαρύνσεις.
Ο νέος φόρος και ποιους βαρύνει
Ο ΦΟΡΟΣ Αυτόματου Υπερτιμήματος (ΦΑΥ) ο οποίος αντικαθιστά τον φόρο μεταβίβασης επιβάλλεται στα ακίνητα που αποκτήθηκαν με οποιονδήποτε τρόπο (αγορά, γονική παροχή, κληρονομιά κ.λπ.) μετά την Πρωτοχρονιά του 2006 και στη συνέχεια πωλούνται.
Μαζί με τον ΦΑΥ επιβάλλεται και Τέλος Συναλλαγής Ακινήτων το οποίο βαρύνει τον αγοραστή. Ο ΦΑΥ επιβάλλεται επί της διαφοράς της αντικειμενικής αξίας με την οποία αποκτήθηκε το ακίνητο και της αντικειμενικής αξίας με την οποία πωλείται με συντελεστή που το ύψος του εξαρτάται από τον αριθμό των ετών που είχε το ακίνητο στην κατοχή του ο πωλητής (20% εφόσον πρόκειται για κατοχή έως πέντε έτη, 10% για κατοχή 5 έως 15 έτη, 5% για κατοχή 15 έως 25 έτη και 0% για κατοχή άνω των 25 ετών). Το Τέλος Συναλλαγής επιβάλλεται με συντελεστή 1% επί της αντικειμενικής αξίας του μεταβιβαζόμενου ακινήτου και βαρύνει τον αγοραστή.

 Google news













