Γιατί σταματήσαμε να αγοράζουμε σπίτια
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
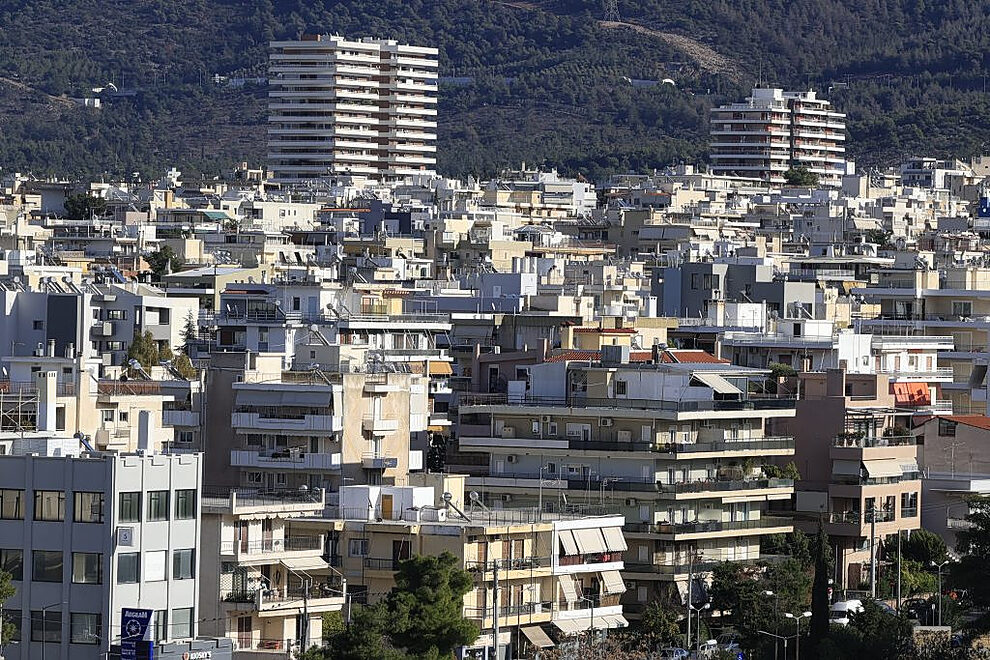
Κάποτε, η αγορά κατοικίας αποτελούσε το – επιτεύξιμο – όνειρο κάθε μεσοαστού. Συνήθως μέσω δανεισμού, η απόκτηση ακίνητης ιδιοκτησίας ήταν στο μυαλό των νέων εργαζόμενων που έχτιζαν τη ζωή τους. Και ύστερα, ήρθε η κρίση.
Τα στεγαστικά δάνεια, που κάποτε οι τράπεζες εκταμίευαν με το… τσουβάλι (σε πολλές περιπτώσεις παρακάμπτοντας κάθε διαδικασία ανάλυσης πιστωτικού κινδύνου), μένουν σήμερα στο «ράφι». Κι αυτό, παρά τα χαμηλά σε σχέση με την υπόλοιπη ευρωζώνη επίπεδα των επιτοκίων στεγαστικών δανείων στην Ελλάδα (3,24% έναντι 3,62% τον Σεπτέμβριο).
Ενδεικτικά, σύμφωνα με στοιχεία της Τράπεζας της Ελλάδος (ΤτΕ), οι τράπεζες εκταμίευσαν περίπου 2,6 δισ. ευρώ σε στεγαστικά δάνεια το πρώτο εννεάμηνο του 2026.
Αν και η αύξηση σε σχέση με το 1,4 δισ. ευρώ της αντίστοιχης περιόδου του 2025 είναι εντυπωσιακή (80%), τα ποσά απέχουν παρασάγγας από αυτά που καταγράφονταν πριν από την κρίση. Κι αν δεχτούμε ότι τα 11,3 δισ. ευρώ του 2007 αποτέλεσαν μία υπερβολή με μεγάλους κινδύνους για το τραπεζικό σύστημα, δεν μπορεί να ειπωθεί το ίδιο για τα 4,6 δισ. ευρώ του 2003.
Οι λόγοι για την κατάσταση αυτή ποικίλλουν. Σημαντικός παράγοντας είναι το σημερινό ύψος των τιμών για την αγορά κατοικίας, καθώς από το ναδίρ τους το 2017, οι τιμές έχουν σήμερα σχεδόν διπλασιαστεί
(+93%). Παράλληλα, έχει περιοριστεί η δυνατότητα δανεισμού των νοικοκυριών που θα μπορούσαν να ενδιαφέρονται για την αγορά κατοικίας. Η εμπειρία της κρίσης έχει δημιουργήσει δυσπιστία σε σημαντικό κομμάτι της κοινωνίας απέναντι στις τράπεζες, ενώ η έλλειψη επαρκών ιδίων κεφαλαίων στους εν δυνάμει ενδιαφερόμενους δανειολήπτες, παίζει επίσης ρόλο.
Κακό κλίμα
Σύμφωνα με πρόσφατη μελέτη της Πειραιώς για την εικόνα της στεγαστικής αγοράς σε βάθος τριετίας, το κλίμα βρίσκεται σήμερα στα χαμηλότερά του επίπεδα. Τα νοικοκυριά αναγνωρίζουν ότι το συγκριτικό πλεονέκτημα στην αγορά ακινήτων είναι στην πλευρά των πωλητών, ενώ η πλειονότητα θεωρεί ότι τα επιτόκια θα συνεχίσουν να αυξάνονται. Εξάλλου, τα νοικοκυριά που συμμετείχαν στην έρευνα εκτιμούν ότι το κλίμα στη στεγαστική αγορά θα επιδεινωθεί περαιτέρω από τη μεριά των εν δυνάμει αγοραστών.
Το πρόβλημα δεν είναι μόνο ελληνικό. Σύμφωνα με την Έκθεση Χρηματοπιστωτικής Σταθερότητας της ΕΚΤ του Νοεμβρίου, η ζήτηση για στεγαστικά δάνεια υποχώρησε σε αρνητικά επίπεδα στα μέσα του 2026, ενώ οι τράπεζες έχουν κάνει τα πιστοδοτικά τους κριτήρια αυστηρότερα.
Οι τράπεζες της ευρωζώνης αναμένουν νέα μείωση της ζήτησης το επόμενο διάστημα, καθώς έχει ξεκινήσει ο κύκλος αύξησης των επιτοκίων βάσης, «σπρώχνοντας» τα κυμαινόμενα επιτόκια των δανείων σε υψηλότερα επίπεδα.
Το ίδιο μοτίβο ισχύει και στην Ελλάδα, όπου οι τραπεζίτες εμφανίζονται πολύ πιο μετρημένοι σε ό,τι αφορά την πιστωτική επέκταση στα στεγαστικά δάνεια, σε σχέση με όσα έλεγαν νωρίτερα εντός του έτους.
Το πρόγραμμα «Σπίτι μου ΙΙΙ», ύψους 2 δισ. ευρώ, που αναμένεται να ξεκινήσει στα τέλη Δεκεμβρίου, εκτιμάται ότι θα αυξήσει τη ζήτηση για αγορά κατοικίας, όμως θα ασκήσει και νέες ανοδικές πιέσεις στις τιμές.
 Google news