Σε ρότα ανόδου τα δεξαμενόπλοια
Θετικές παραμένουν οι προοπτικές για τα νέου τύπου πλοία παρά τις εκτιμήσεις για μείωση της ζήτηση πετρελαίου
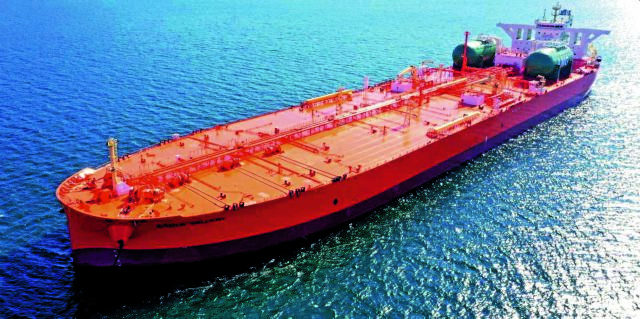
Ο κλάδος δεξαμενόπλοιων προς το παρόν απολαμβάνει μια υγιή αγορά ναύλων, ενώ και μακροπρόθεσμα οι προοπτικές μοιάζουν θετικές
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Παρά τις αντιτιθέμενες εκτιμήσεις για την πορεία της παραγωγής και ζήτησης πετρελαίου, ο κλάδος δεξαμενόπλοιων προς το παρόν απολαμβάνει μια υγιή αγορά ναύλων, ενώ και μακροπρόθεσμα οι προοπτικές μοιάζουν θετικές. Σύμφωνα με την τελευταία έκθεση του Διεθνούς Οργανισμού Ενέργειας (ΔΟΕ) «Oil 2024» η αύξηση της παγκόσμιας ζήτησης πετρελαίου θα επιβραδυνθεί για το υπόλοιπο αυτής της δεκαετίας, θα κορυφωθεί το 2029 στα 105,6 εκατ. βαρέλια την ημέρα από 103,2 εκατ. βαρέλια την ημέρα το 2024 και θα διολισθήσει οριακά στα 105,4 βαρέλια την ημέρα το 2030. Ωστόσο από την πλευρά της προσφοράς, η παραγωγή εκτός του ΟΠΕΚ+ αναμένεται να αυξηθεί σημαντικά, υπερβαίνοντας την παγκόσμια ζήτηση με πλεόνασμα προσφοράς τουλάχιστον 8 εκατ. βαρελιών την ημέρα. Από σήμερα έως το 2030, η προσφορά προβλέπεται να αυξηθεί κατά 6 εκατ. βαρέλια την ημέρα από 102,9 σε 113,8 εκατ. βαρέλια την ημέρα, σύμφωνα με τον οίκο Gibson.
Το μεγαλύτερο μέρος αυτής της αύξησης της ζήτησης, όπως αναμένεται, θα προέλθει από την Ινδία και την Κίνα και άλλες αναδυόμενες ασιατικές χώρες, κυρίως από τον πετροχημικό τομέα και τη ζήτηση για αερομεταφορές. Από την άλλη ο αυξανόμενος εξηλεκτρισμός των οδικών μεταφορών στις ανεπτυγμένες χώρες θα συνεχίσει να πιέζει τη ζήτηση οδικών καυσίμων, με τη ζήτηση βενζίνης να αναμένεται να μειωθεί κατά 1,6 εκατ., βαρέλια την ημέρα έως το 2030. Σύμφωνα πάντως με έναν άλλο οίκο, τον Poten, το γεγονός ότι οι περισσότεροι παραγωγοί εκτός ΟΠΕΚ+ βρίσκονται στη λεκάνη του Ατλαντικού, ενώ η αύξηση της ζήτησης πετρελαίου εξακολουθεί να συγκεντρώνεται στον Ειρηνικό, αυτό σημαίνει ενίσχυση της ζήτησης δεξαμενόπλοιων μεγάλων αποστάσεων.
Μετακίνηση
Τι σημαίνουν όλα αυτά για τις αγορές δεξαμενόπλοιων, αναρωτιέται ο Poten; Για τα δεξαμενόπλοια μεταφοράς αργού πετρελαίου η μετακίνηση περισσότερου πετρελαίου από τον Ατλαντικό στον Ειρηνικό θα βοηθήσει τη ζήτηση σε τονομίλια, όπως και η συνέχιση των δυτικών κυρώσεων κατά του ρωσικού αργού πετρελαίου. Ταυτόχρονα ο Gibson από την πλευρά του ουσιαστικά προβαίνει στην ίδια εκτίμηση και προσθέτει ότι ο συνολικός όγκος του φορτίου που θα πρέπει να μεταφερθεί εξακολουθεί να είναι μεγάλος. Αυτό σε συνδυασμό με τη γήρανση του στόλου, τους αυστηρότερους περιβαλλοντικούς κανονισμούς και μια μεγάλη δεξαμενή πλοίων που συμμετέχουν σε εγκεκριμένες συναλλαγές σημαίνει ότι η παγκόσμια αγορά αργού πετρελαίου είναι πιθανό να παραμείνει υγιής και μετά το 2030.
Σε αυτό συνηγορούν και τα θεμελιώδη δεδομένα του κλάδου καθώς από την πλευρά της προσφοράς χωρητικότητας ειδικά στα υπερδεξεμενόπλοια (VLCC) που χρησιμοποιούνται στις μεγάλες αποστάσεις για τη μεταφορά αργού το βιβλίο παραγγελιών βρίσκεται σήμερα μόλις στο 6% του υφιστάμενου στόλου, γεγονός που έχει ωθήσει τους πλοιοκτήτες να παραγγέλλουν όλο και περισσότερα πλοία, σύμφωνα με τον ναυλομεσιτικό οίκο Intermodal. Φέτος, έχουν συναφθεί συνολικά 37 συμβόλαια ναυπήγησης VLCC, τα οποία είναι περισσότερα από αυτά που έχουν παραγγελθεί το 2023 (18) και το 2022 (16) μαζί, καθώς η αγορά είναι υγιής και αποτελεί την κύρια κινητήρια δύναμη της δραστηριότητας στα νεότευκτα δεξαμενόπλοια.

 Google news