
Το αξιόχρεο {CR}της Θεσσαλίας
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Η αναστολή δανειακών δόσεων και πλειστηριασμών, ως μέτρα αναγκαία και προφανή υπό τις παρούσες συνθήκες, πρέπει να εξειδικευτούν το συντομότερο τόσο ποσοτικά όσο και επικοινωνιακά στο πλαίσιο της εκτιμώμενης καταστροφής. O ορθός σχεδιασμός του τρόπου διαχείρισης πιστωτικών απαιτήσεων υπό τις παρούσες συνθήκες είναι αναγκαίος, τόσο για τη διατήρηση των ιδιωτικών κινήτρων για την παραγωγική ανασυγκρότηση της Θεσσαλίας ενόψει και της κλιματικής αλλαγής, όσο και της αποτροπής ευκαιριακών συμπεριφορών από στρατηγικούς κακοπληρωτές, που όπως στο πρόσφατο παρελθόν, τείνουν να ευδοκιμούν σε περιόδους κρίσης και γενικών μέτρων προστασίας χωρίς επαρκή εξειδίκευση και ασφαλιστικές δικλίδες. Αυτό το πρόβλημα «δυσμενούς επιλογής», όπως το γνωρίζουν από προπτυχιακό επίπεδο οι φοιτήτριες και φοιτητές μας, αποτελεί τροχοπέδη για την παραγωγική δραστηριότητα, οδηγώντας σε υποβέλτιστα αποτελέσματα συνολικά για την κοινωνία. Με άλλα λόγια, η εκμετάλλευση συνθηκών καταστροφής και απόγνωσης όσων πλήττονται πραγματικά αποτελεί ανέκαθεν πρόκληση για τη χάραξη γενναιόδωρων πολιτικών που βασίζονται όμως σε πεπερασμένους οικονομικούς πόρους.
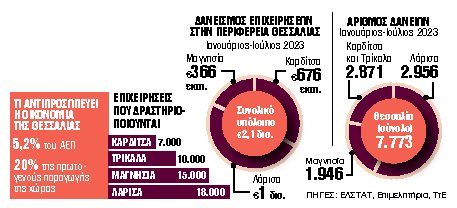
Η κακοκαιρία «Daniel» μέχρι στιγμής παραμετροποιείται απλουστευτικά με όρους «Ιανού», όπως για παράδειγμα ο χρόνος επιστροφής σε ομαλή παραγωγική δραστηριότητα και συγκομιδή. Η δε αναστολή δανειακών δόσεων που ανακοινώθηκε από τις τράπεζες γίνεται με όρους Covid-19. Παρ’ όλα αυτά, η σύγκριση με τον «Ιανό» καθίσταται μέρα με τη μέρα συντριπτική. Το δε εγχειρίδιο (playbook) για τη διασφάλιση των υποδομών, της εργασίας και της κοινωνικής συνοχής την περίοδο του Covid-19 είναι σχεδόν εκτός θέματος υπό τις παρούσες συνθήκες όταν μεγάλο μέρος των υποδομών, της εργασίας και της κοινωνικής συνοχής έχει ήδη πληγεί ανεπανόρθωτα και πρέπει να αναγεννηθεί «από τις λάσπες του». Το ίδιο ισχύει και με ειδικότερα ζητήματα, εξίσου σημαντικά, όπως η διασφάλιση του αξιόχρεου των πληγέντων, η αποτροπή νέας εκτίναξης των προβλέψεων από τις τράπεζες – που θα επέφερε καίριο πλήγμα σε νέες πιστώσεις και τη μόχλευση δημοσίων πόρων – και η υλοποίηση των επιχειρηματικών σχεδίων (business plans) των τιτλοποιήσεων ήδη ληξιπρόθεσμων οφειλών στο πλαίσιο του προγράμματος «Ηρακλής» το οποίο καλύπτεται από κρατικές εγγυήσεις δεκάδων δισεκατομμυρίων ευρώ. Μέρος των εν λόγω απαιτήσεων δεν αφορούν μόνο τον άμεσα πληττόμενο πρωτογενή τομέα, αλλά επίσης στεγαστικά και επιχειρηματικά δάνεια του δευτερογενούς και τριτογενούς τομέα που επηρεάζονται έμμεσα αλλά καθοριστικά.
Επομένως, στο πλαίσιο του πολυεπίπεδου αγώνα δρόμου της επόμενης περιόδου βασικό ζητούμενο είναι και η διασφάλιση του αξιόχρεου της παραγωγικής ραχοκοκαλιάς του κάμπου της Θεσσαλίας, με απρόσκοπτη πρόσβαση στο τραπεζικό σύστημα σε βάθος χρόνου. Σε αυτόν τον αγώνα το χρηματοπιστωτικό σύστημα της χώρας έχει αναπτύξει από το 2020 νέες διαδικασίες και υποδομές που μπορούν να συμβάλλουν καθοριστικά στην παραγωγική ανασυγκρότηση – και μάλιστα ανά κλάδο. Για παράδειγμα, οι εταιρείες διαχείρισης πιστώσεων (credit servicers), ως τεχνολογικές εταιρείες βασισμένες στην ανάλυση μεγάλων δεδομένων, είναι πλέον σε θέση να επιλύουν πολύ πιο αποτελεσματικά ζητήματα δυσμενούς επιλογής, συμβάλλοντας στην ενίσχυση κινήτρων για όσους είναι σε θέση να ηγηθούν στην αναγέννηση του κάμπου, προστατεύοντας ταυτόχρονα τους αδύναμους. Οπως η αναγέννηση από τις στάχτες, έτσι κι από τις λάσπες απαιτεί χρόνο, υπομονή και, κυρίως, στρατηγικό σχέδιο και συστράτευση θεσμικών φορέων, ιδιωτικών και δημόσιων, για την αναγέννηση της ζωής.
Ο Σπύρος Παγκράτης είναι αναπληρωτής καθηγητής στο Τμήμα Οικονομικής Επιστήμης του Οικονομικού Πανεπιστημίου Αθηνών.
 Google news













