Ποια θα είναι η ρότα τριών ναυτιλιακών κλάδων
Βλέπουν μεγάλη ανάπτυξη για τα πλοία μεταφοράς χύδην ξηρού φορτίου και τα δεξαμενόπλοια, ενώ τα containerships θα αντιμετωπίσουν δύο δύσκολα χρόνια
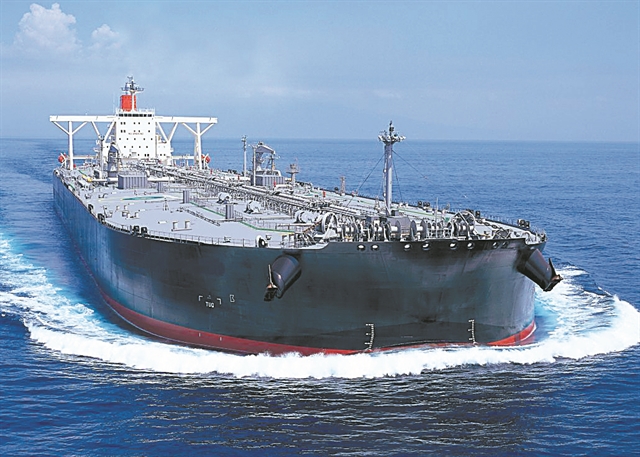
Στα δεξαμενόπλοια η πρόβλεψη της Bimco είναι ότι η ζήτηση μεταφοράς αργού θα αυξηθεί ταχύτερα από την προσφορά κατά 2,5%-3,5% τόσο το 2023 όσο και το 2024
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Αν έπρεπε να στοιχηματίσει κάποιος στην ανάπτυξη κάποιων ναυτιλιακών κλάδων, αυτοί θα είναι, σύμφωνα με τους αναλυτές, οι κλάδοι των πλοίων μεταφοράς χύδην ξηρού φορτίου και των δεξαμενοπλοίων. Αντιθέτως ο κλάδος των πλοίων μεταφοράς εμπορευματοκιβωτίων που έρχεται από ιστορικά υψηλά όσον αφορά τη ζήτηση και τους ναύλους θα αντιμετωπίσει δύο δύσκολα χρόνια.
Οι αναλυτές της ναυτιλιακής οργάνωσηςBimco στάθηκαν μπροστά στις κρυστάλλινες μαγικές μπάλες και προσπαθούν να προβλέψουν για τη διετία 2023-2024 τη ρότα τριών ναυτιλιακών κλάδων. Στα πλοία μεταφοράς χύδην ξηρού φορτίου, στα δεξαμενόπλοια και στα πλοία μεταφοράς εμπορευματοκιβωτίων.
Η ανάκαμψη της Κίνας. Για τα πλοία μεταφοράς χύδην ξηρού φορτίου, ταbulkers,ηBimco εκτιμά ότι η πολυαναμενόμενη οικονομική ανάκαμψη της Κίνας είναι ο κρίκος που λείπει και που μπορεί να οδηγήσει στην ανάκαμψη της αγοράς χύδην ξηρού φορτίου, το 2023 και το 2024, και αναμένει ότι η ανάκαμψη θα ξεκινήσει το δεύτερο εξάμηνο του 2023.
Η αύξηση της ζήτησης χωρητικότητας, εντός του εύρους 1,5%-2,5% το 2023, λόγω της οικονομικής ανάκαμψης της Κίνας, καιοι βελτιώσεις στο καταναλωτικό κλίμα θα βοηθήσουν στην επίλυση της κρίσης ακινήτων στη χώρα και στην τόνωση της ζήτησης.Ωστόσο, η αύξηση της ζήτησης θα μπορούσε να αποδυναμωθεί στο 1%-2% το 2024 λόγω της αναμενόμενης μείωσης των αποστολών άνθρακα, καθώς η Ινδία και η Κίνα συνεχίζουν να ενισχύουν την εγχώρια εξόρυξη, ενώ και η Ευρώπη θα μειώνει την κατανάλωση ορυκτών καυσίμων.
Επίσης ο στόλος των πλοίων χύδην ξηρού φορτίου προβλέπεται να αυξηθεί κατά 2,7% το 2023 και κατά 2,0% το 2024. Οι παραδόσεις νεότευκτων παραμένουν περιορισμένες εν μέσω ενός φτωχού βιβλίου παραγγελιών που φτάνει στο 7,5% του στόλου.
Η προσφορά εκτιμάται ότι θα αυξηθεί κατά 0,5-1,5% λιγότερο από τον στόλο το 2023 και το 2024 λόγω των χαμηλότερων ταχυτήτων που προκαλούνται από τα νέα περιβαλλοντικά μέτρα (κανονισμοί EEXI και CII).
Η αναμενόμενη ανάκαμψη στις αποστολές σιδηρομεταλλεύματος αναμένεται να οδηγήσει σε μια ευπρόσδεκτη ανάκαμψη στις συνθήκες της αγοράς capesize που έχουν υποστεί μείωση από τους χαμηλούς όγκους σιδηρομεταλλεύματος το 2022. Αντίθετα, η αναμενόμενη απώλεια αποστολών άνθρακα το 2024 θα μπορούσε να προκαλέσει ανησυχία για τα πλοία panamax, καθώς ο άνθρακας αντιπροσωπεύει πάνω από το ήμισυ του όγκου τους.
Οι μεταφορές αργού. Στα δεξαμενόπλοια η πρόβλεψη τηςBimco είναι ότι η ζήτηση μεταφοράς αργού θα αυξηθεί ταχύτερα από την προσφορά κατά 2,5%-3,5% τόσο το 2023 όσο και το 2024. Η αγορά δεξαμενοπλοίων μεταφοράς προϊόντων θα τα πάει ακόμα καλύτερα, με τη ζήτηση να ξεπερνά την προσφορά κατά 4,5%-5,5% το 2023 και κατά 2%-3% το 2024. ΗBimco προβλέπει ότι η προαναφερόμενη εικόνατου ισοζυγίου προσφοράς/ζήτησης θα οδηγήσει σε αύξηση των ναύλων, τόσο στηspot αγορά όσο και τις χρονοναυλώσεις αλλά και στις αξίες των μεταχειρισμένων πλοίων. ΗBimco τονίζει ότι η αγορά δεξαμενοπλοίων θα βιώσει μια περίοδο ισχυρής ανάπτυξης που έχει να παρατηρηθεί από την οικονομική κρίση του 2008.
Στα πλοία μεταφοράς εμπορευματοκιβωτίων οι προβλέψεις αναφέρουν ότι τόσο οι κεντρικές γραμμές όσο και οι περιφερειακές θα εμφανίσουν αρνητική ανάπτυξη σε ετήσια βάση καθ’ όλη τη διάρκεια του πρώτου εξαμήνου του 2023, αλλά στη συνέχεια θα επιστρέψουν στην ανάπτυξη για το υπόλοιπο του 2023 και του 2024. Ειδικότερα εκτιμάται ότι το τέταρτο τρίμηνο του 2023 και το πρώτο τρίμηνο του 2024 θα είναι ιδιαίτερα ισχυρά λόγω της ύφεσης που επικρατούσε τα αντίστοιχα τρίμηνα έναν χρόνο πριν.
Σε κάθε περίπτωση, πάντως, η προσφορά πλοίων θα υπερβεί σημαντικά τη ζήτηση κατά το 2023 και παρόλο που αναμένεται σύσφιγξη του ισοζυγίου προσφοράς/ζήτησης το 2024, και πάλι θα είναι ανεπαρκής για να αντιμετωπιστεί η σημαντική εξασθένηση που θα συμβεί το 2023. Οι ναύλοι στηspot αγορά και στις χρονοναυλώσεις όπως και οι τιμές των μεταχειρισμένων πλοίων αναμένεται να παραμείνουν υπό πίεση καθ’ όλη την επόμενη διετία. Οι εταιρείες τακτικών γραμμών επιδιώκουν να στηρίξουν τους ναύλους προσαρμόζοντας τη χωρητικότητα στη ζήτηση, αλλά μέχρι στιγμής δεν έχουν καταφέρει να το κάνουν. Συνολικά, δύο δύσκολα χρόνια βρίσκονται μπροστά στον κλάδο, με τιςυποκείμενες συνθήκες που πιθανότατα θα είναι πιο αδύναμες από οποιαδήποτε άλλη στιγμή τα τελευταία δέκα χρόνια.
 Google news