Ποιος θα πληρώσει {LF}τις ζημιές στην Εύβοια
Πώς η τεράστια διεθνής εμπειρία μπορεί {LF}να εφαρμοσθεί στην Ελλάδα για την ασφάλιση {LF}των ζημιών σε κατοικίες από σεισμούς, {LF}πλημμύρες και δασικές πυρκαγιές
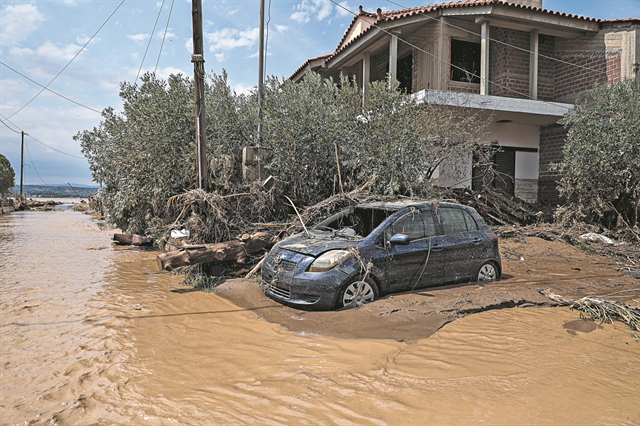
Στιγμιότυπο από την περιοχή Μπούρτζι της Εύβοιας την Κυριακή 9 Αυγούστου 2020. Η περιοχή επλήγη από καταστροφικές πλημμύρες το βράδυ του Σαββάτου 8/8. (EUROKINISSI/ΣΤΕΛΙΟΣ ΜΙΣΙΝΑΣ) (File: 20200809114722_5N9A1391.jpg )
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Μόλις προκύψει μια μεγάλη καταστροφή οι αέναοι έλληνες πολιτικοί σπεύδουν να ανακοινώσουν ότι το κράτος θα αποζημιώσει σύντομα τους ζημιωθέντες. Οπότε καλείται ο έλληνας φορολογούμενος να πληρώσει τις ζημιές, ενώ οι πολιτικοί ενισχύουν το πολιτικό τους προφίλ ως φιλάνθρωποι. Αυτό συνέβη με τον σεισμό της Πάρνηθας, τις μεγάλες φωτιές στην Πελοπόννησο και στο Μάτι, τις πλημμύρες στη Μάνδρα και, τώρα, στην Εύβοια.
Σε όλες τις πραγματικά αναπτυγμένες χώρες έχουν θεσπιστεί Ασφαλιστικοί Οργανισμοί Φυσικών Καταστροφών. Μέσω των μηχανισμών αυτών οι συνήθως τεράστιες ζημιές που προκαλούν οι φυσικές καταστροφές δεν επιβαρύνουν τους φορολογουμένους, αλλά κατανέμονται (α) στην εγχώρια ασφαλιστική αγορά, (β) στην ευρωπαϊκή ασφαλιστική αγορά, και (γ) στην παγκόσμια αντασφαλιστική αγορά.
Το Πανεπιστήμιο Πειραιώς έχει αναπτύξει μια πρόταση για την ασφάλιση των ζημιών σε κατοικίες από σεισμούς, πλημμύρες και δασικές πυρκαγιές. Προτείνεται να συσταθεί το Ασφαλιστικό Κεφάλαιο Φυσικών Καταστροφών (ΑΚΦΚ), το οποίο θα αναλαμβάνει την αποζημίωση των κατοικιών που υφίστανται ζημιές από σεισμούς, πλημμύρες και πυρκαγιές δασών, για ασφαλισμένο κεφάλαιο μέχρι του ποσού των 100.000 ευρώ. Πέραν του ποσού αυτού, οι ενδιαφερόμενοι μπορούν να ασφαλίζονται σε ιδιωτικές ασφαλιστικές εταιρείες, εφόσον το επιθυμούν.
Το Ασφαλιστικό Κεφάλαιο Φυσικών Καταστροφών θα λειτουργεί με βάση το μοντέλο των εθνικών οργανισμών ασφάλισης φυσικών καταστροφών της Τουρκίας και της Ρουμανίας. Πρόκειται για το ίδιο μοντέλο που είχε προταθεί για την Ελλάδα το 1998 από το Πανεπιστήμιο Πειραιώς, αλλά δυστυχώς δεν νομοθετήθηκε, ενώ ο σεισμός της Πάρνηθας που συνέβη το 1999 προκάλεσε ζημιές 4,5 δισεκατομμυρίων ευρώ (τη μεγαλύτερη ζημιά από σεισμούς στην Ευρώπη, την τελευταία 20ετία). Η Τουρκία, που θέσπισε τον ασφαλιστικό φορέα για τις φυσικές καταστροφές το έτος 2000, διαθέτει σήμερα ασφαλιστικά κεφάλαια περίπου 8 δισεκατομμυρίων δολαρίων.
Το ΑΚΦΚ θα συσσωρεύει και θα επενδύει τα αποθεματικά του ασφαλιστικού φορέα. Θα μπορεί να εκχωρεί (αντασφαλιστικά) κινδύνους σε εγχώριες ασφαλιστικές εταιρείες ή σε διεθνείς αντασφαλιστές. Επίσης, θα μπορεί να εκδίδει Ομόλογα Φυσικών Καταστροφών (Catastrophe Bonds), ιδιαίτερα για τα πρώτα χρόνια λειτουργίας, όταν τα αποθεματικά δεν θα επαρκούν για την αντιμετώπιση ενδεχόμενων πολύ υψηλών ζημιών.
Για την ελαχιστοποίηση του λειτουργικού κόστους του Ασφαλιστικού Κεφαλαίου, προτείνεται η ανάθεση της τρέχουσας διαχείρισης του ΑΚΦΚ σε ελληνική ασφαλιστική εταιρεία για συγκεκριμένο χρονικό διάστημα, μετά από σχετικό διαγωνισμό.
Σε όλον τον ανεπτυγμένο κόσμο, η διαχείριση εξειδικευμένων και πολύπλοκων εργασιών, όπως η διαχείριση των φυσικών καταστροφών, ανατίθεται σε εξειδικευμένους οργανισμούς, όπως αυτόν που προτείνουμε παραπάνω. Αυτό ισχύει ακόμα περισσότερο σε μια χώρα σαν την Ελλάδα, όπου η Δημόσια Διοίκηση βρίσκεται σε πολύ χαμηλό επίπεδο αποτελεσματικότητας. Το πολιτικό σύστημα πρέπει, επιτέλους, να αντιληφθεί ότι υπάρχουν λύσεις και εκτός των παραδοσιακών δομών της Δημόσιας Διοίκησης και, επιπλέον, υπάρχει τεράστια διεθνής εμπειρία που μπορεί να εφαρμοστεί και στην Ελλάδα.
Ο Μιλτιάδης Νεκτάριος είναι καθηγητής Πανεπιστημίου Πειραιώς

 Google news