Γιατί πέφτουν εύκολα οι τραπεζικές μετοχές
Καταγράφουν σοβαρές απώλειες στο ταμπλό {CR}του ΧΑ, διαγράφοντας επί της ουσίας {CR}όλο το δυναμικό come back της ελληνικής {CR}οικονομίας την τελευταία διετία
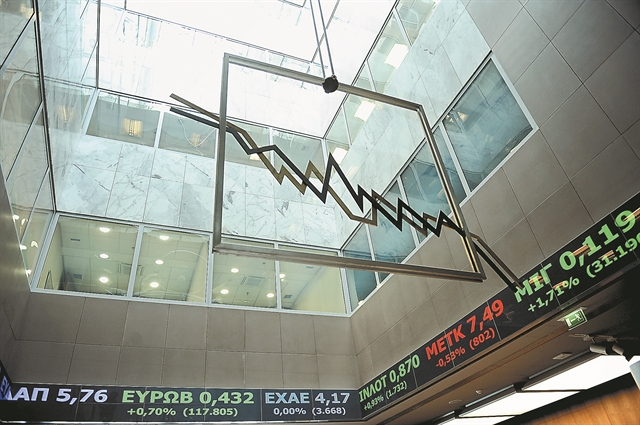
Στιγμιότυπα από το Ελληνικό Χρηματιστήριο Αθηνών,Τετάρτη 10 Αυγούστου 2016 (EUROKINISSI/ΤΑΤΙΑΝΑ ΜΠΟΛΑΡΗ) (File: EVT_ELLHNIKO_XRHMATISTHRIO_4.JPG )
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Αρκεί ένας… κορωνοϊός για να καταρρέουν με την πρώτη ευκαιρία με την ανακοίνωση κάθε νέου κρούσματος οι τραπεζικές μετοχές; Η αγορά αναρωτιέται γιατί δέχονται το ένα «χτύπημα» μετά το άλλο στο ταμπλό του Χρηματιστηρίου της Αθήνας, καταγράφοντας σοβαρές απώλειες και διαγράφοντας επί της ουσίας όλο το δυναμικό come back την τελευταία διετία της ελληνικής οικονομίας;
Προφανώς δεν παραγνωρίζεται ούτε η ένταση ούτε το μέγεθος της επερχόμενης ζημιάς, που πιθανότατα θα προκαλέσει ο ιός, τόσο σε επίπεδο επιβράδυνσης της οικονομίας, όσο και το χτύπημα που εκτιμάται ότι θα επιφέρει σε κρίσιμους επιμέρους τομείς όπως ο τουρισμός.
Αυτό ισχύει όμως για όλες τις εταιρείες και σίγουρα δεν απαντάει στο ερώτημα γιατί πέφτουν οι τραπεζικές μετοχές τόσο πολύ.
Εκ πρώτης δεν δικαιολογείται και σίγουρα δεν προκύπτει αβίαστα η εικόνα κατακρήμνισης της κεφαλαιοποίησής τους που παρατηρείται τις τελευταίες μέρες.
Οι πρώτοι μήνες του 2020 βρήκαν τις ελληνικές τράπεζες να βρίσκονται στην εκκίνηση εφαρμογής του τριετούς πλάνου εξυγίανσης των ισολογισμών τους από τα κόκκινα δάνεια, με στόχο να μειωθούν από το 43% στο 5% στο τέλος αυτής της περιόδου. Την ίδια στιγμή οι κεφαλαιακοί δείκτες παραμένουν υψηλοί, ένα μέρος από τις καταθέσεις που έφυγαν από το τραπεζικό σύστημα (περίπου 40 δισ.) επέστρεψαν, ελαφρά έως αναιμική κερδοφορία καταγράφεται, ενώ τα προγράμματα απομόχλευσης, μείωσης δηλαδή του κόστους λειτουργίας με κλείσιμο καταστημάτων και μείωση προσωπικού, συνεχίζονται.
Αν κοιτάξουμε ωστόσο βαθύτερα η εικόνα είναι λίγο διαφορετική.
Σαν άλλοι στρουθοκάμηλοι, τραπεζικές ηγεσίες και οικονομικό επιτελείο, συμπεριφέρονται σαν να μην υπάρχει κανένα πρόβλημα. «Βάζουν βαθιά το κεφάλι στο χώμα» και κάνουν πως δεν υπάρχει κανένα πρόβλημα στην εφαρμογή του σχεδίου Ηρακλής, παρά το γεγονός ότι δεν έχει ακόμα οριστικοποιηθεί το σημαντικότερο μέρος του σχεδίου που αφορά τη στάθμιση μηδενικού κινδύνου που πρέπει να ισχύσει στις εγγυήσεις των senior τίτλων που θα εκδοθούν. Θα λύνονταν αυτόματα εάν η Ελλάδα είχε πετύχει να ανακτήσει την επενδυτική βαθμίδα από έναν έστω οίκο αξιολόγησης, αλλά αυτό αργεί.
Το δεύτερο θέμα που δεν θίγεται αρκετά, αλλά οι αγορές το ξέρουν και το διαβάζουν αρνητικά, είναι ο περίφημος αναβαλλόμενος φόρος (DTCs). Ανέρχεται περίπου σε 16 δισ. ευρώ για όλες τις τράπεζες και δόθηκε το 2014 από την κυβέρνηση ως φορολογική πίστωση, η οποία για να μηδενιστεί και να μη χρειαστούν οι τράπεζες μια νέα κρατική ανακεφαλαιοποίηση θα πρέπει να συμψηφιστεί με φόρους από μελλοντική κερδοφορία σε βάθος 20 ετών.
Για να το πετύχουν αυτό οι τράπεζες πρέπει προφανώς να εμφανίζουν κέρδη και μάλιστα λειτουργικά, υπερκαλύπτοντας την πιθανή ζημιά από τη διαχείριση των κόκκινων δανείων.
Το εγχείρημα δεν είναι καθόλου εύκολο.
Σε ένα περιβάλλον μείωσης των συντελεστών φορολόγησης των επιχειρήσεων (έχει ήδη μειωθεί στο 24% από 29%), οι τράπεζες – επιχειρήσεις και αυτές – πρέπει να επιτύχουν συνολική κερδοφορία άνω των 55 δισ. ευρώ έως το 2040, περίπου δηλαδή 2,5-3 δισ. ευρώ ετησίως. Για να γίνει αντιληπτό το πρόβλημα, πρέπει να επισημανθεί ότι στις εποχές των παχιών αγελάδων το 2007 οι τράπεζες είχαν επιτύχει την καλύτερη επίδοσή τους από πλευράς κερδοφορίας καταγράφοντας κέρδη ύψους 4 δισ. ευρώ.
Το πρόβλημα είναι μεγάλο και αναλόγως των εξελίξεων στην παγκόσμια οικονομία, μπορεί να γίνει ακόμα μεγαλύτερο, προκαλώντας μεγαλύτερη αβεβαιότητα. Την ίδια στιγμή οι μετοχές θα συνεχίσουν να υπεραντιδρούν και οι καταθέτες να ανησυχούν…

 Google news