Ατονη άνοδος {LF}και νέα υψηλά στο Χρηματιστήριο Αθηνών
Οι καταλύτες που θα επηρεάσουν την αγορά {LF}n Σε επιλεκτικές τοποθετήσεις και εναλλαγές θέσεων προχωρούν οι επενδυτές
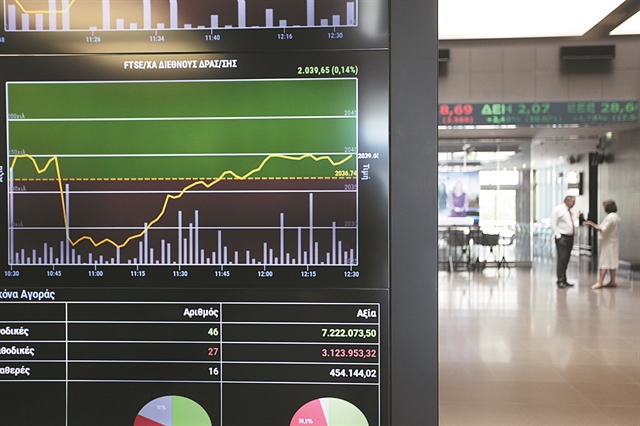
Συνεδρίαση του Χρηματιστηρίου Αθηνών την Παρασκευή 22 Σεπτεμβριου 2017. (EUROKINISSI/ΓΙΑΝΝΗΣ ΠΑΝΑΓΟΠΟΥΛΟΣ) (File: ev_jp_xrhmatisthrio7.jpg )
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Παρά τις γεωπολιτικές εντάσεις, οι διεθνείς αγορές παραμένουν κοντά σε ιστορικά υψηλά, ενώ και το Χχρηματιστήριο της Αθήνας, παρά την περιορισμένη συναλλακτική δραστηριότητα λόγω και τις αργίας στις αγορές των ΗΠΑ (Martin Luther King day), έκλεισε χθες ύστερα από μια σχετικά άτονη συνεδρίαση με άνοδο 0,64% σε νέα υψηλά, διευρύνοντας τα κέρδη του στο 2,7,% φέτος και στο 53,37% από το τέλος του 2018.
Το ενδιαφέρον της αγοράς εστιάζεται πλέον τόσο στο Eurogroup στις Βρυξέλλες, όσο και στις διαπραγματεύσεις με τους θεσμούς τις επόμενες ημέρες στην Αθήνα, στο πλαίσιο της 5ης μεταμνημονιακής αξιολόγησης. Παράλληλα οι επενδυτές αναμένουν την Παρασκευή την ετυμηγορία της Fitch σχετικά με το ελληνικό αξιόχρεο.
Αναλυτές προσβλέπουν περισσότερο σε μια θετική μεταβολή των προοπτικών (outlook) της οικονομίας παρά σε μια αναβάθμιση της αξιολόγησης της χώρας την οποία η Fitch διατηρεί σήμερα τρεις βαθμίδες χαμηλότερα από την «επενδυτική βαθμίδα» που παραμένει στόχος για την Ελλάδα και η οποία, σύμφωνα με την αγορά, δεν αναμένεται πριν από το τέλος του 2021 ή στις αρχές του 2022.
Παράλληλα ο ΟΔΔΗΧ αναμένεται να εκδώσει νέο μακροπρόθεσμο ομόλογο, κάτι που αναμένεται να παίξει τον δικό του ρόλο και στα εγχώρια χρηματιστηριακά δρώμενα. Θετικά για την επιτυχία του εγχειρήματος λειτουργεί και η ζήτηση για ομόλογα του ευρωπαϊκού Νότου, καθώς οι επενδυτές συνωστίζονται για να δανείσουν στις κυβερνήσεις, στοιχηματίζοντας ότι τα επιτόκια θα παραμείνουν σε εξαιρετικά χαμηλά επίπεδα για μεγάλο διάστημα.
Χρηματιστηριακά γραφεία σημείωναν πως η εγχώρια αγορά μετοχών είναι σε διάθεση συσσώρευσης, με τους επενδυτές να προχωρούν με επιλεκτικές τοποθετήσεις και εναλλαγές θέσεων σε επιμέρους μετοχικούς τίτλους. Η απόφαση της ΕΚΤ για το σχέδιο «Ηρακλής», η αξιολόγηση της Fitch και τα εταιρικά αποτελέσματα για το τέταρτο τρίμηνο διεθνών εταιρειών καθώς και οι γεωπολιτικές εξελίξεις αναμένεται να καθορίσουν την τάση και το ΧΑ, ενώ η μείωση του φόρου στα μερίσματα μπορεί να επηρεάσει τις μετοχές με «γεμάτο ταμείο».
Χθες η μετοχή της Σαράντης έκλεισε με κέρδη 3,23%, με τις Eurobank, Jumbo, Μυτιληναίος και ΕΧΑΕ να ακολουθούν με άνοδο που ξεπέρασε το 2% και τις Aegean, Ελλάκτωρ και Ελληνικά Πετρέλαια να κερδίζουν περισσότερο από 1%. Ηπια κέρδη σημείωσαν οι ΟΛΠ, Coca Cola HBC, Εθνική, ΒΙΟΧΑΛΚΟ, ΓΕΚ ΤΕΡΝΑ, ΑΔΜΗΕ, Πειραιώς και ΟΠΑΠ.
ΚΕΦΑΛΑΙΑΓΟΡΑ. Την έγκριση του ενημερωτικού δελτίου της ΑΒΑΞ για τη δημόσια προσφορά νέων μετοχών με καταβολή μετρητών και δικαίωμα προτίμησης υπέρ των παλαιών μετόχων και την εισαγωγή τους προς διαπραγμάτευση στο Χρηματιστήριο Αθηνών αποφάσισε χθες η Επιτροπή Κεφαλαιαγοράς.
BULL MARKET. Αναλυτές εκτιμούν πως καθώς το παγκόσμιο ράλι των μετοχών συνεχίζεται, με τον δείκτη MSCI All-Country World Index να σημειώνει μάλιστα το τελευταίο 12μηνο τα μεγαλύτερα κέρδη από το 2009 (πέρυσι μόνο η συνολική κεφαλαιοποίηση των χρηματιστηριακών αγορών αυξήθηκε κατά 17 τρισ. δολάρια, πλησιάζοντας συνολικά τα 90 τρισ. δολάρια), ενδεχομένως μια διόρθωση των τιμών να μην μπορεί να αποκλειστεί.
Η ομάδα παγκόσμιας στρατηγικής της Citigroup αναμένει πάντως κέρδη 5% για τις μετοχές παγκοσμίως με βάση τον δείκτη MSCI ACWI, θεωρώντας πως είναι πολύ νωρίς ακόμη για να υποστηριχθεί πως ήρθε το τέλος του 11χρονου bull market (μακροχρόνια ανοδική αγορά), καθώς από μια λίστα 18 παραμέτρων που εξετάζει μόνο οι 4 από αυτές παραπέμπουν στην άποψη πως μια μακροχρόνια πτωτική αγορά (bear market) βρίσκεται προ των πυλών.
 Google news