Ο επανασχεδιασμός του επιχειρηματικού χάρτη της χώρας μόλις άρχισε.
Οι συμφωνίες των τελευταίων ημερών στο λιανεμπόριο και στη βιομηχανία τροφίμων δίνουν το στίγμα για το τι πρόκειται να ακολουθήσει το επόμενο διάστημα. Νέοι παίκτες αναδύονται στο επιχειρηματικό προσκήνιο, ενώ οι διεργασίες που συντελούνται στον τραπεζικό κλάδο με επίκεντρο τις αναδιαρθρώσεις των κόκκινων επιχειρηματικών δανείων οδηγούν στην επόμενη ημέρα, όπου νέα σχήματα και πρόσωπα θα μοιράζονται την πίτα της ελληνικής αγοράς. Μάλιστα εκπρόσωποι της βιομηχανίας και του λιανεμπορίου χαρακτηρίζουν το επόμενο εξάμηνο ως το διάστημα των μεγάλων επιχειρηματικών ντιλ.
ΣΥΜΦΩΝΙΕΣ – ΚΛΕΙΔΙΑ. Η συμφωνία ανάμεσα στις αλυσίδες Metro και Βερόπουλος και αυτή της Σκλαβενίτης με τη Μαρινόπουλος στο λιανεμπόριο τροφίμων, όπως και το ντιλ μεταξύ Chipita, Impala και των πιστωτριών τραπεζών της Νίκας για την εξαγορά της αλλαντοβιομηχανίας στη βιομηχανία τροφίμων, εκτιμάται ότι θα λειτουργήσουν πιλοτικά για το τι θα ακολουθήσει το επόμενο διάστημα, ενώ όπως λένε επιχειρηματίες και τραπεζικά στελέχη στην ελληνική αγορά δεν υπάρχει πλέον χώρος για όλους.
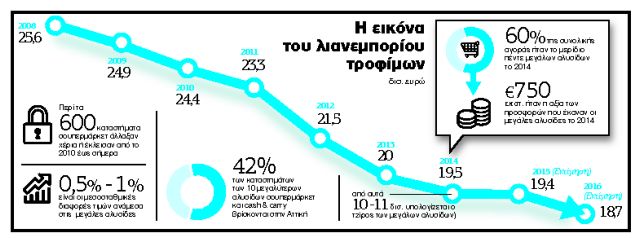
Τα δύο ντιλ στον κλάδο των σουπερμάρκετ ήταν αρκετά μέσα σε διάστημα μόλις ενός εξαμήνου για να αλλάξουν τον χάρτη του λιανεμπορίου τροφίμων στην Ελλάδα, μιας αγοράς με περίπου 10 δισ. ευρώ συνολικό ετήσιο τζίρο.
Η εξαγορά της Βερόπουλος από τη Μetro του Ομίλου Παντελιάδη, αλλά και η συνένωση δυνάμεων της Σκλαβενίτης με τη Μαρινόπουλος μετέτρεψαν την αγορά των σουπερμάρκετ σε «παιχνίδι των τεσσάρων» αφού πλέον δημιουργούνται δύο νέα ισχυρά σχήματα, με την ΑΒ Βασιλόπουλος και τη Μασούτης να συμπληρώνουν το καρέ. Μάλιστα όσοι στο παρελθόν προέβλεπαν ότι οι ισχυροί παίκτες που θα παρέμεναν στην ελληνική αγορά θα «μετριούνται στα δάκτυλα του ενός χεριού» τελικά επιβεβαιώνονται.
Ο ΝΕΟΣ ΧΑΡΤΗΣ. Το οργανωμένο λιανεμπόριο τροφίμων που τα τελευταία χρόνια βρέθηκε στο επίκεντρο της εγχώριας κρίσης μετράει απώλειες. Είναι χαρακτηριστικό ότι από τις 89 αλυσίδες που δραστηριοποιούνταν στην εγχώρια αγορά μέχρι το 2010, το 2014 μέσω εξαγορών, συγχωνεύσεων αλλά και λουκέτων μειώθηκαν στις 42.
Καθοδική ήταν και η πορεία των πωλήσεων αφού το διάστημα 2010-2013 η πτώση ήταν της τάξης του 4,1% με μικρή ανάκαμψη 1,6% το 2014 και επαναφορά στην πτωτική πορεία το 2015 με μείωση κατά 3%.
Το παζλ των αλλαγών συμπληρώνουν και τα περίπου 600 καταστήματα σουπερμάρκετ που άλλαξαν χέρια από το 2010 έως σήμερα και μαζί τους ο τζίρος τους που εκτιμάται σε 1 δισ. ευρώ. Οσο για το μερίδιο 60% του κλάδου που σύμφωνα με την Icap μοιράζονταν το 2014 μόνο πέντε αλυσίδες, σήμερα όπως εκτιμούν επιχειρηματίες του κλάδου έχει φτάσει το 75%.
ΕΝΤΑΣΗ ΤΟΥ ΑΝΤΑΓΩΝΙΣΜΟΥ. Στην εξέλιξη αυτή οδήγησαν κυρίως οι σημαντικές αλλαγές στην καταναλωτική συμπεριφορά και η μείωση της αξίας του «καλαθιού» εξαιτίας της οικονομικής κρίσης. Οι αλλαγές αυτές μετέτρεψαν τον ανταγωνισμό μεταξύ των επιχειρήσεων σε αγώνα επιβίωσης, αλλάζοντας ριζικά την πολιτική των τιμών αλλά και τις συνθήκες και τους όρους συνεργασίας με τους προμηθευτές. Ο αγώνας για χαμηλότερες τιμές με στόχο τη διατήρηση των μεριδίων έφτασε ορισμένες επιχειρήσεις και από το λιανεμπόριο και από τη βιομηχανία στο χείλος της καταστροφής με τεράστιες συσσωρευμένες οφειλές και απαιτήσεις που μοιάζουν με ωρολογιακή βόμβα έτοιμη να εκραγεί.Σήμερα οι συμφωνίες που ανακοινώθηκαν δημιουργούν νέα δεδομένα καθώς αναμένεται να επανακαθορίσουν τις σχέσεις μεταξύ λιανεμπόρων και προμηθευτών βιομηχανίας και τον ανταγωνισμό. Ενδεικτικό είναι ότι μέρος της συμφωνίας Metro – Βερόπουλος είναι η πλήρης αποπληρωμή των 60-70 εκατ. ευρώ ληξιπρόθεσμων οφειλών προς προμηθευτές του Βερόπουλου, ενώ όπως δηλώνουν στελέχη της Μetro παράλληλα με την αποπληρωμή στο ακέραιο των προμηθευτών θα επιδιωχθούν καλύτεροι όροι στις νέες συμφωνίες με στόχο καλύτερες τιμές στα ράφια των καταστημάτων της αλυσίδας. Στην περίπτωση της Μαρινόπουλος, δεν έχει αποσαφηνιστεί ακόμα πώς θα διευθετηθεί το θέμα των οφειλών προς προμηθευτές. Πάντως τα ποσά που χρωστούν μεγάλες και μικρές επιχειρήσεις στους προμηθευτές τους όπως και οι συμφωνίες για αποπληρωμές των ποσών αυτών, που ενδέχεται να περιλαμβάνουν ακόμα και κούρεμα σε κάποιες περιπτώσεις, θα χρωματίσουν τις νέες συνθήκες ανταγωνισμού που θα δημιουργηθούν καθώς η αγορά περιμένει ότι θα απαντήσουν στα ντιλ οι υπόλοιποι μεγάλοι του κλάδου.
Συμπληρώθηκε το καρέ
Η εξαγορά της Βερόπουλος από τη Μetro του Ομίλου Παντελιάδη, αλλά και η συνένωση δυνάμεων της Σκλαβενίτης με τη Μαρινόπουλος μετέτρεψαν την αγορά των σουπερμάρκετ σε «παιχνίδι των τεσσάρων», αφού πλέον δημιουργούνται δύο νέα ισχυρά σχήματα, με την ΑΒ Βασιλόπουλος και τη Μασούτης να συμπληρώνουν το καρέ
Ερχεται νέος πόλεμος τιμών
Νέο γύρο στον πόλεμο τιμών που θα διεξαχθεί στα ράφια μεταξύ των μεγάλων αλυσίδων σουπερμάρκετ αναμένεται να φέρουν στην αγορά οι δύο πρώτες συμφωνίες στον κλάδο. Ηδη ο πρόεδρος και διευθύνων σύμβουλος της Μetro Αριστοτέλης Παντελιάδης προανήγγειλε μείωση τιμών στα ράφια της αλυσίδας Βερόπουλος κατά 4%-5% (στα επίπεδα της My Market), ενώ αναμένεται τόσο η απάντηση από την πλευρά Σκλαβενίτη – Μαρινόπουλου όσο και από τις άλλες δύο μεγάλες αλυσίδες του κλάδου ΑΒ Βασιλόπουλος και Μασούτης. Το γεγονός ότι οι τιμές επηρεάζουν σημαντικά τις επιλογές των καταναλωτών λόγω της συρρίκνωσης των εισοδημάτων τους οι λιανέμποροι θεωρούν ότι μπορούν να το χρησιμοποιήσουν για να ξανακερδίσουν πελάτες και τζίρο που έχασαν εξαιτίας των προβλημάτων που αντιμετώπισαν, όπως στις περιπτώσεις των αλυσίδων Βερόπουλος και Μαρινόπουλος.
Αν και τα περιθώρια – όπως λένε οι λιανέμποροι – έχουν στενέψει ασφυκτικά, με τις διαφορές των τιμών ανάμεσα στις αλυσίδες να κυμαίνεται μεταξύ 0,5% και 1%, είναι βέβαιο ότι όλοι θα προσπαθήσουν να εξαντλήσουν κάθε περιθώριο. Με την πλάτη στον τοίχο όμως θα βρεθούν οι μικρές αλυσίδες και τα μεμονωμένα καταστήματα που δεν είναι ενταγμένα σε κάποιο δίκτυο, αρκετά από τα οποία εκτιμάται ότι δεν θα καταφέρουν να ακολουθήσουν την κούρσα και μοιραία είτε θα κλείσουν είτε θα ενσωματωθούν σε κάποια μεγαλύτερη αλυσίδα.

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
 Google news