Προστασία μόνο για έναν στους τέσσερις δανειολήπτες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Την προστασία από πλειστηριασμό της πρώτης κατοικίας μόνο για το 25% των δανειοληπτών που έχουν εισόδημα έως 20.000 ευρώ και την άρση της για τα υψηλότερα εισοδήματα προβλέπει, μεταξύ των άλλων, η συμφωνία στην οποία κατέληξαν κυβέρνηση και δανειστές.
Για οικογενειακό εισόδημα από 20.001 έως και 35.000 ευρώ, η προστασία της πρώτης κατοικίας θα παρέχεται μόνο υπό την αυστηρή προϋπόθεση ότι θα καταβάλλεται ως δόση το ενοίκιο που θα πλήρωνε ο δανειολήπτης με βάση τη σημερινή εμπορική αξία της κατοικίας του.
Γκρίζα ζώνη αποτελεί η αναφορά του υπουργού Οικονομίας Γιώργου Σταθάκη περί κουρέματος χρεών για τους δανειολήπτες που δεν θα χρήζουν πλήρους προστασίας (με εισοδήματα από 20.001 έως 35.000 ευρώ), καθώς δεν προσδιορίστηκε πώς αυτό μπορεί να γίνει ούτε ποιες ενδεχομένως θα είναι οι επιπτώσεις του κουρέματος για το τραπεζικό σύστημα.
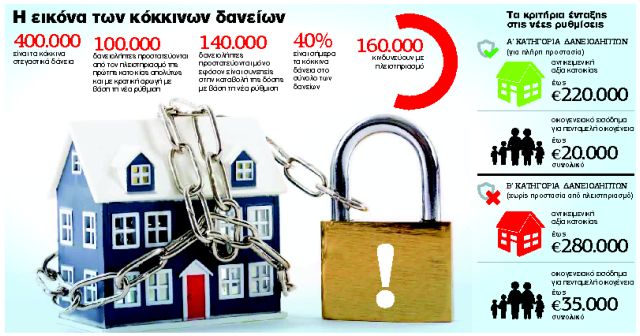
Σύμφωνα με όσα περιλαμβάνει η συμφωνία, άμεση προστασία παρέχεται για τον έναν στους τέσσερις δανειολήπτες με κόκκινα δάνεια (25%), δηλαδή τα φτωχά νοικοκυριά. Από εκεί και πέρα, μέχρι και στο 60% των δανειοληπτών με κόκκινα δάνεια η προστασία παρέχεται εφόσον καταβάλλεται η δόση – ενοίκιο που θα έχει καθοριστεί.
Για την ένταξη των δανειοληπτών σε μία από τις δύο κατηγορίες θα λαμβάνονται υπόψη δύο κριτήρια, η αντικειμενική αξία της κατοικίας και το ύψος του ετήσιου εισοδήματός τους.
ΕΓΓΥΗΣΗ ΔΟΣΗΣ. Για την ένταξη στην πρώτη κατηγορία δανειοληπτών (πλήρης προστασία) η αντικειμενική αξία της κατοικίας δεν θα πρέπει να ξεπερνά τις 170.000 ευρώ και το εισόδημα τις 8.180 ευρώ για άγαμο, 13.917 ευρώ για ζευγάρι, 3.361 ευρώ για κάθε τέκνο, και 20.639 δηλωθέν εισόδημα για πενταμελή οικογένεια.
Το δικαστήριο θα ορίζει τη δόση που πρέπει να πληρώνει ο δανειολήπτης και η οποία θα κυμαίνεται από 5% έως και 10% του ετήσιου εισοδήματός του, ενώ σε περίπτωση αδυναμίας πληρωμής της δόσης θα υπάρχει πλήρης στήριξη αφού το ελληνικό Δημόσιο θα πληρώνει τη δόση. Μάλιστα έχει προβλεφθεί η δέσμευση από τον κρατικό προϋπολογισμό κονδυλίου 100 εκατ. ευρώ, το οποίο θα χρησιμοποιηθεί για την αποπληρωμή της ελάχιστης δόσης σε αυτές τις περιπτώσεις. Υπολογίζεται ότι η ρύθμιση αυτή θα καλύψει περί τις 100.000 στεγαστικά δάνεια.
ΔΟΣΗ ΣΑΝ ΕΝΟΙΚΙΟ. Η δεύτερη κατηγορία δανειοληπτών, που υπολογίζονται στο 35% των κόκκινων στεγαστικών δανείων, δεν θα χρήζει πλήρους προστασίας από πλειστηριασμό.
Ωστόσο με βάση συγκεκριμένα κριτήρια θα μπορεί το δάνειο να γίνει ενεργό και ο δανειολήπτης να μην απειλείται από πλειστηριασμό. Στην περίπτωση αυτή, τα κριτήρια υπαγωγής ορίζονται στις 280.000 αντικειμενική αξία και στις 35.000 ευρώ εισόδημα για πενταμελή οικογένεια, ενώ θα επιδιώκεται αρχικά εξωδικαστικός συμβιβασμός και αν δεν επιτευχθεί, τότε θα αποφασίζει το δικαστήριο. Η δόση θα καθορίζεται λαμβανόμενου υπόψη του τρέχοντος ενοικίου που θα πλήρωνε κάποιος για ένα ανάλογο ακίνητο στην ίδια περιοχή. Αν ο δανειολήπτης δεν μπορεί να καλύψει τη δόση, τότε θα παραπέμπεται στη διαδικασία επίλυσης με βάση τον κώδικα δεοντολογίας των τραπεζών και η τράπεζα θα έχει δικαίωμα να αναδιαρθρώσει το δάνειο διατηρώντας το δικαίωμα ακόμα και να εκπλειστηριάσει το ακίνητο.

 Google news