Η επόμενη ημέρα για τις τράπεζες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
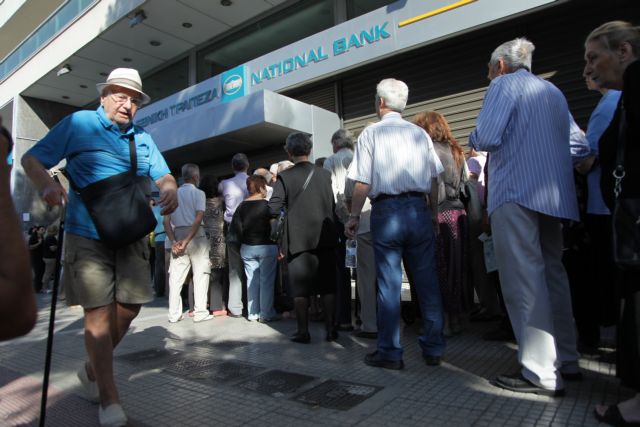
Καμία ελπίδα δεν δίνουν οι τραπεζίτες να ανοίξουν οι τράπεζες την Τρίτη, όπως έχει πει η κυβέρνηση, όποιο κι αν είναι το αποτέλεσμα του δημοψηφίσματος.
Αλλά αυτό είναι το λιγότερο. Το σημαντικότερο είναι ποιες προοπτικές δημιουργούνται για το μετά. Προοπτικές που σε περίπτωση επικράτησης του Ναι αφήνουν μια ελπίδα να ανοίξουν οι τράπεζες σύντομα και να συγκρατηθούν οι ζημιές σε διαχειρίσιμα επίπεδα, ενώ σε περίπτωση επικράτησης του Οχι δείχνουν διολίσθηση σε μακρά περίοδο τραπεζικής αργίας, συρρίκνωσής τους, χρεοκοπίας και τελικά ακόμη και κουρέματος καταθέσεων.
Ο ΕLA. Οι τράπεζες θα περάσουν τις επόμενες ημέρες με τη ρευστότητα που τους απέμεινε από τον ELA. Κάποιοι τραπεζίτες εκφράζουν φόβους ότι ίσως αυτή να μην τους καλύψει ούτε καν έως τη Δευτέρα. Σίγουρα για να συνεχίσουν τα ΑΤΜ, μετά το δημοψήφισμα, να δίνουν έστω και αυτά τα 50-60 ευρώ που δίνουν σήμερα, θα χρειαστούν επιπλέον ρευστότητα από την ΕΚΤ. Εκεί, το αποτέλεσμα του δημοψηφίσματος θα παίξει τον καθοριστικό ρόλο. Είναι χαρακτηριστικό ότι η ΕΚΤ προγραμμάτισε ήδη συνεδρίαση για να συζητήσει την παροχή ELA τη Δευτέρα, όπως μετέδωσε χθες το Reuters.
Συγκεκριμένα θα εξετάσει αν θα παγώσει, θα επεκτείνει ή θα περιορίσει τον ELA, ανέφερε πηγή στο πρακτορείο. Οι συνέπειες της κάθε λύσης είναι δεδομένες.
Παρότι τα νερά είναι πράγματι, όπως λέγεται, αχαρτογράφητα, σε γενικές γραμμές οι τραπεζικές πηγές θεωρούν τα σενάρια προδιαγεγραμμένα. Συγκεκριμένα, προβλέπουν τα εξής:
n Σε περίπτωση που το αποτέλεσμα του δημοψηφίσματος είναι Ναι, δημιουργούνται προοπτικές για την υπογραφή συμφωνίας, ανεξάρτητα από το ποιος θα την υπογράψει ως κυβέρνηση. Οι προοπτικές αυτές μπορούν ίσως να αποτελέσουν δικαιολογητική βάση για τον Μάριο Ντράγκι όχι μόνο να μην κόψει τη ρευστότητα στις τράπεζες, αλλά και να την ενισχύσει, έστω και με το σταγονόμετρο. Υπολογίζεται ότι θα χρειαστεί ένα ποσό της τάξης των 2-3 δισ. ευρώ για να συνεχιστεί η λειτουργία των ΑΤΜ. «Χωρίς ELA δεν θα δίνουμε ούτε εικοσάρικο» παρατηρεί τραπεζίτης.
OI EΛΕΓΧΟΙ. Φυσικά, οι τράπεζες και πάλι δεν θα ανοίξουν κανονικά, γιατί σε αυτή την περίπτωση, η έλλειψη εμπιστοσύνης που δημιουργήθηκε την προηγούμενη εβδομάδα θα οδηγούσε όλους τους πελάτες να αποσύρουν όλες τις καταθέσεις τους. Οπως λέει χαρακτηριστικά τραπεζική πηγή, «η ρευστότητα θα εξαφανιζόταν σε μισή ημέρα». Οι έλεγχοι στην κίνηση κεφαλαίων θα διατηρηθούν.
Στην πορεία όμως και εφόσον υπογραφεί συμφωνία που θα αποκαθιστά την εμπιστοσύνη, οι όροι θα μπορούν να βελτιώνονται.
Το Ναι δεν αποκλείει το ενδεχόμενο να υπάρξουν κάποιες δυσάρεστες εξελίξεις ούτε εξαλείφει αυτές που ήδη σημειώθηκαν. Ωστόσο,
περιορίζει δραστικά τους κινδύνους.
περιορίζει δραστικά τους κινδύνους.
n Σε περίπτωση που επικρατήσει το Οχι, η προοπτική συμφωνίας κλείνει ή τουλάχιστον απομακρύνεται πάρα πολύ. Με τους δανειστές να έχουν ξεκαθαρίσει ότι η όποια εξέταση του αιτήματος για νέο πρόγραμμα θα γίνει στη βάση του αποτελέσματος, προδιαγράφεται μακρά περίοδος αβεβαιότητας.
Οι τράπεζες θα παραμείνουν σίγουρα κλειστές για πολύ, κάποιοι εκτιμούν για 4-5 μήνες. Και στο μεταξύ ο Μάριο Ντράγκι είναι πολύ πιθανό ότι θα αρχίσει να ενεργοποιεί τις συνέπειες που επιβάλλουν οι κανόνες της Τράπεζας: μεγαλύτερο κούρεμα ενεχύρων των τραπεζών αφού ο εκδότης τους – το ελληνικό Δημόσιο – δεν είναι πλέον φερέγγυος, αν όχι και απαίτηση όλων των δανείων που έχουν δοθεί.
ΤΟ ΑΔΙΕΞΟΔΟ. Αυτό θα φέρει τις τράπεζες σε αδιέξοδο. Κάποιες θα υποχρεωθούν να πωλήσουν στοιχεία ενεργητικού, να μειώσουν τα καταστήματά τους, να κάνουν απολύσεις, να προχωρήσουν σε συγχωνεύσεις.
Ορισμένες είναι πιθανό οδηγηθούν στο τελικό στάδιο της διαδικασίας του bail in, βάζοντας χέρι στις καταθέσεις όπως προβλέπει η σχετική κοινοτική οδηγία.
Ο ισχυρισμός ότι οι καταθέσεις είναι εγγυημένες δεν βασίζεται πουθενά. Προς το παρόν ισχύει το ελληνικό νομοθετικό πλαίσιο προστασίας, που όμως δεν υποστηρίζεται στην πράξη, αφού το Ταμείο Εγγύησης Καταθέσεων διαθέτει μόνο 2-3 δισ. ευρώ. Το ευρωπαϊκό πλαίσιο θα αρχίσει να ισχύει από 1/1/2016.
Η έλλειψη συμφωνίας ίσως φέρει και ακόμη πιο δραματικές συνέπειες. Χωρίς χρήματα στις τράπεζες, η κυβέρνηση θα υποχρεωθεί να εκδώσει νόμισμα. Στην αρχή ίσως κάτι παράλληλα με το ευρώ, στο τέλος επιστροφή στη δραχμή.
Η λογική συνέπεια μιας τέτοιας εξέλιξης, με δεδομένη την κατάρρευση των τραπεζών, θα είναι η εθνικοποίησή τους ώστε να ανακεφαλαιοποιηθούν στη συνέχεια με δραχμές. Η δραχμή όμως δεν κρατά στο απυρόβλητο τις καταθέσεις, καθώς η υποτιμημένη αξία της θα ισοδυναμεί με κούρεμα των καταθέσεων.
Στον γκρεμό
Θεωρητικά, η Ελλάδα και οι τράπεζές της θα μπορούσαν να βρίσκονται ήδη στον γκρεμό. Η μη πληρωμή του ΔΝΤ και η μη ύπαρξη προγράμματος αρκούν από μόνα τους για να προκαλέσουν καταστροφικές συνέπειες. Θα μπορούσαν να γίνουν απαιτητά όλα τα δάνεια που έχει πάρει η Ελλάδα από το Ευρωπαϊκό Ταμείο Χρηματοπιστωτικής Σταθερότητας (EFSF) – 130,9 δισ. ευρώ. Προς το παρόν ο Κλάους Ρέγκλινγκ επιλέγει να περιμένει. Το ίδιο δηλαδή που κάνει κι ο Μάριο Ντράγκι με το να μην αυξάνει το κούρεμα και να μην κάνει απαιτητά τα ποσά που έχει δανείσει η ΕΚΤ στις ελληνικές τράπεζες, όπως δικαιούται.
Το ότι δεν υπήρξαν αυτές οι συνέπειες οφείλεται βασικά σε πολιτικές αποφάσεις. Αλλά ανά πάσα στιγμή οι αποφάσεις αυτές μπορεί να αλλάξουν.

 Google news