Και ποιοι θα μπουν στις λίστες χρηματοδότησης

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
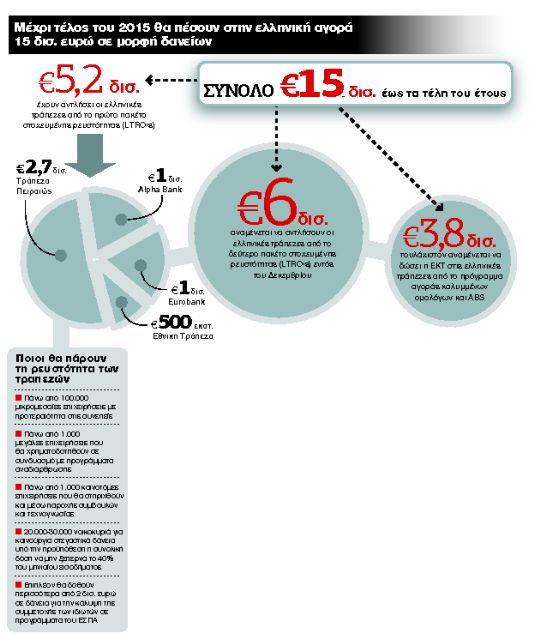
Με αυτά τα δεδομένα, τα χρηματοπιστωτικά ιδρύματα έχουν ήδη δημιουργήσει ένα «point system» με βάση το οποίο θα διαθέσουν τη ρευστότητα σε υπάρχοντες αλλά και νέους πελάτες τους. Παράλληλα, ήδη ενισχύουν με προσωπικό τις διευθύνσεις ελέγχου και χρηματοδοτήσεων, ώστε να «περνούν από κόσκινο» τις αιτήσεις δανειοδότησης και να κατανείμουν τη ρευστότητα με συγκεκριμένα κριτήρια.
Αναλυτικά, πρώτες στη λίστα της χρηματοδότησης των τραπεζών προς επιχειρήσεις είναι εκείνες που με τον έναν ή τον άλλον τρόπο κατάφεραν να επιβιώσουν και να ανταποκριθούν στις πληρωμές τους από το 2009 έως το 2014. Η φερεγγυότητα κατά το πιο δύσκολο κομμάτι της κρίσης είναι το «διαβατήριο» για τη νέα χρηματοδότηση. Και αυτό γιατί οι τράπεζες θεωρούν τις επιχειρήσεις αυτές λιγότερο επισφαλείς και συνεχίζουν να τις στηρίζουν. Οπως λέει χαρακτηριστικά τραπεζικό στέλεχος, «όσοι δεν “έσκασαν” το 2010 ή το 2011 είναι πολύ πιο δύσκολο να “σκάσουν” τώρα, ενώ θέλουμε να επιβραβεύσουμε εκείνους που κατάφεραν να μείνουν συνεπείς απέναντί μας».
Μάλιστα, σε αυτές τι περιπτώσεις τα χρηματοπιστωτικά ιδρύματα θα δώσουν χαμηλότερα επιτόκια, διευκολύνοντας ακόμη περισσότερο την εξυπηρέτηση των οφειλών. Χαρακτηριστικό είναι το παράδειγμα της Τράπεζας Πειραιώς, η οποία από την 1η Νοεμβρίου μειώνει κατά 1% το επιτόκιο σε συνεπείς μικρομεσαίες επιχειρήσεις.
Παράλληλα, επιπλέον «πόντους» παίρνουν οι εταιρείες με εξωστρεφή προσανατολισμό. Καθώς οι εξαγωγές θεωρούνται μονόδρομος για την οικονομική ανάπτυξη, εκείνες οι εταιρείες που είτε παρέχουν υπηρεσίες είτε εξάγουν απευθείας σε αγορές του εξωτερικού είναι πολύ ψηλά στη λίστα των υποψηφίων ακόμα και για νέες χορηγήσεις. Μάλιστα, σε αυτές τις περιπτώσεις οι τράπεζες είναι διατεθειμένες να καλύψουν ακόμη και τις ρήτρες παράδοσης που θέτουν οι πελάτες εκτός συνόρων, διευκολύνοντας τη διαδικασία.
Αντίστοιχα, τα χρηματοπιστωτικά ιδρύματα δίνουν έμφαση στις νεοφυείς επιχειρήσεις, προσφέροντας όχι μόνο ρευστότητα αλλά και επιχειρηματικές συμβουλές, τεχνογνωσία, ακόμη και δυνατότητα στέγασης. Ετσι δημιουργούν εξειδικευμένα «εκκολαπτήρια» (incubators) νεοφυών επιχειρήσεων, διασυνδέοντάς τες με επενδυτικά κεφάλαια εντός και εκτός συνόρων, αλλά και διευκολύνοντάς τες να αποκτήσουν πρόσβαση και στη χρηματοδότηση μέσω ΕΣΠΑ.
Οσον αφορά τις μεγαλύτερες επιχειρήσεις, σε αυτή την περίπτωση η παροχή ρευστότητας θα είναι σαφώς πιο στοχευμένη. Λόγω του ύψους των συμφωνιών, τα αιτήματα θα εξετάζονται κατά περίπτωση, όμως ήδη υπάρχουν κάποιοι βασικοί κανόνες. Για παράδειγμα, η ύπαρξη περιουσιακών στοιχείων, ακόμη και από την προσωπική περιουσία του ιδιοκτήτη, είναι μια βασική προϋπόθεση για την αναδιάρθρωση του δανεισμού ή τη χορήγηση νέας ρευστότητας.
Ουσιαστικά, οι τράπεζες ζητούν από τους ίδιους τους μετόχους των επιχειρήσεων να συνεισφέρουν σε ένα συνολικό πρόγραμμα αναδιάρθρωσης του χρέους. Επίσης, χρήματα θα δοθούν στις επιχειρήσεις οι οποίες θα προχωρήσουν και σε εσωτερική αναδιάρθρωση, μειώνοντας το λειτουργικό τους κόστος και δημιουργώντας οικονομίες κλίμακος, ώστε να παραμείνουν βιώσιμες και μετά τη χρηματοδότηση.
Ειδικά σε ορισμένους καίριους κλάδους της οικονομίας, όπως για παράδειγμα οι ιχθυοκαλλιέργειες και η ναυτιλία, η παροχή ρευστότητας θα είναι άμεσα συνυφασμένη με συγχωνεύσεις και εξαγορές ώστε να δημιουργήσουν νέες βιώσιμες εταιρείες. Μάλιστα, σε αυτές τις περιπτώσεις οι τράπεζες θα διατηρήσουν και ένα μερίδιο στο μετοχικό τους κεφάλαιο, ώστε να ελέγχουν εκ των έσω τις εξελίξεις.
Τέλος, ένα σημαντικό μερίδιο της ρευστότητας των τραπεζών θα διοχετευθεί στη χρηματοδότηση της ιδιωτικής συμμετοχής σε προγράμματα ΕΣΠΑ. Ετσι οι επιχειρήσεις που έχουν εγκεκριμένο business plan θα μπορούν, πέραν της επιδότησης από το πρόγραμμα, να χρηματοδοτήσουν με χαμηλότοκο τραπεζικό δανεισμό το υπόλοιπο κομμάτι της συμμετοχής.
 Google news