Τι φέρνει το φθηνό χρήμα του Ντράγκι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Στην εποχή των (σχεδόν) μηδενικών επιτοκίων μπαίνει για πρώτη φορά στην ιστορία της η ευρωζώνη, καθώς η αιφνιδιαστική απόφαση της ΕΚΤ να ρίξει το βασικό επιτόκιο του ευρώ στο 0,25% δημιουργεί μια νέα πραγματικότητα.
Δανειολήπτες, επιχειρήσεις, καταθέτες, τράπεζες έρχονται αντιμέτωποι με νέα δεδομένα, ενώ σημαντικός είναι ο αντίκτυπος και για το ίδιο το ενιαίο νόμισμα, αλλά και για την ασθμαίνουσα ανάπτυξη στη ζώνη του ευρώ.
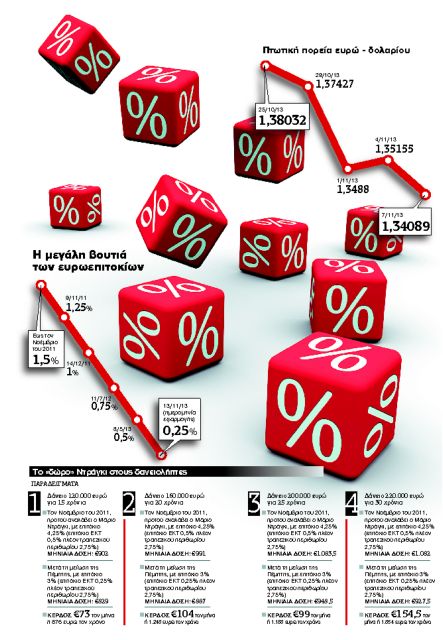
Από τον Νοέμβριο του 2011, όταν ο Μάριο Ντράγκι ανέλαβε τα ηνία της Ευρωπαϊκής Κεντρικής Τράπεζας, το επιτόκιο του ενιαίου νομίσματος έπεσε από το 1,5% στο ιστορικό χαμηλό του 0,25%, ενώ σε δηλώσεις του την Πέμπτη ο Σούπερ Μάριο, όπως αποκαλείται στην αργκό των αγορών, τόνισε ότι το κόστος χρήματος θα παραμείνει στα τρέχοντα επίπεδα ή και χαμηλότερα για μεγάλο χρονικό διάστημα.
ΟΙ ΔΑΝΕΙΟΛΗΠΤΕΣ. Η εποχή των μηδενικών επιτοκίων είναι «δώρο» πολλών εκατοντάδων ευρώ κάθε χρόνο για εκατοντάδες χιλιάδες δανειολήπτες, οι οποίοι την τελευταία διετία έχουν δει τη δόση του στεγαστικού τους με κυμαινόμενο επιτόκιο να ψαλιδίζεται σημαντικά. Ενδεικτικό είναι ότι ένα μέσο δάνειο 160.000 ευρώ που αποπληρώνεται σε 20 χρόνια κόστιζε 991 ευρώ τον μήνα πριν από τις μειώσεις, ενώ πλέον η μηνιαία δόση έχει πέσει στα 887 ευρώ. Δηλαδή ο δανειολήπτης πληρώνει 104 ευρώ λιγότερα τον μήνα ή 1.248 τον χρόνο. Ακόμα μεγαλύτερα οφέλη προκύπτουν όσο αυξάνεται το ύψος αλλά και η διάρκεια του δανείου, ενώ ακόμα και στα καταναλωτικά δάνεια με κυμαινόμενο επιτόκιο προκύπτει μείωση της δόσης, αν και χαμηλότερη λόγω του μικρότερου ύψους της οφειλής. Αντίστοιχα, κερδισμένοι έχουν βγει την τελευταία διετία και όσοι έχουν δάνειο με κυμαινόμενο επιτόκιο που βασίζεται στο διατραπεζικό Euribor, το οποίο με τη σειρά του έχει κατρακυλήσει στο 0,217%, ακολουθώντας την πορεία του βασικού επιτοκίου της ΕΚΤ, αλλά και οι νέοι δανειολήπτες που – αν καταφέρουν να πάρουν δάνειο – θα το πληρώσουν φθηνότερα. Στο «πάρτι» των μειώσεων δεν συμμετέχουν όσοι είχαν κλειδώσει τις οφειλές τους με σταθερό επιτόκιο, καθώς θα πρέπει να περιμένουν τη λήξη της σταθερής περιόδου.
ΟΙ ΕΠΙΧΕΙΡΗΣΕΙΣ. Σημαντικά ωφελημένες στον καιρό των μηδενικών επιτοκίων είναι και οι επιχειρήσεις, και μάλιστα για πολλούς λόγους. Ο πρώτος είναι η μείωση στο κόστος του χρήματος, που χαλαρώνει κατά τι τη θηλιά της πιστωτικής ασφυξίας την οποία βιώνουν τα τελευταία χρόνια. Σύμφωνα με τραπεζικούς κύκλους, ενδεχομένως και εντός της ερχόμενης εβδομάδας, αναμένεται να ανακοινωθούν μειώσεις στα επιτόκια προς επιχειρήσεις, τόσο για κεφάλαιο κίνησης όσο και για επενδύσεις. Σε συνδυασμό μάλιστα με τις μειώσεις που ήδη έγιναν τους τελευταίους μήνες από τις ελληνικές τράπεζες, το συνολικό επιτοκιακό όφελος μπορεί να ξεπερνά τη 1 ή και τη 1,5% μονάδα. Βέβαια, για να σπάσουν τον φαύλο κύκλο της πιστωτικής ασφυξίας είναι απαραίτητο να πέσει χρήμα στην αγορά, όμως – όπως αναφέρουν επιχειρηματίες – η μείωση του κόστους δανεισμού είναι σίγουρα ένα βήμα προς τη σωστή κατεύθυνση.
Παράλληλα, η μείωση του ευρωεπιτοκίου ρίχνει την ισοτιμία του ενιαίου νομίσματος, το οποίο σε λιγότερες από 10 ημέρες έπεσε από το 1,38 στο 1,34 σε σχέση με το δολάριο. Αυτό αυτομάτως μεταφράζεται σε αύξηση της ανταγωνιστικότητας των επιχειρήσεων που πραγματοποιούν εξαγωγές προς τρίτες χώρες, ενώ ταυτόχρονα κάνει την Ελλάδα πιο δημοφιλή τουριστικό προορισμό για επισκέπτες εκτός της ευρωζώνης. Αρα, τόσο οι εξαγωγικές όσο και οι τουριστικές επιχειρήσεις βγαίνουν διπλά κερδισμένες.
Με τον τρόπο αυτόν, τα χαμηλά επιτόκια μπορεί να λειτουργήσουν ως καταλύτης για την αναιμική ανάπτυξη της ευρωζώνης, αλλά και να βοηθήσουν στην αντιστροφή του επιχειρηματικού κλίματος στην Ελλάδα.
ΚΑΙ ΟΙ ΤΡΑΠΕΖΕΣ. Ωφελημένες σε πολλαπλά επίπεδα από τη βουτιά των επιτοκίων βγαίνουν και οι ίδιες οι τράπεζες. Ο πρώτος και άμεσος λόγος είναι ότι πληρώνουν φθηνότερα τη ρευστότητα που «αγοράζουν» από την Ευρωπαϊκή Κεντρική Τράπεζα. Συνολικά οι ελληνικές τράπεζες έχουν αντλήσει περίπου 72 δισ. ευρώ σε ρευστότητα από τον ELA και την ΕΚΤ, ενώ το άμεσο όφελος από την αιφνιδιαστική μείωση της Πέμπτης ήταν περίπου 182,5 εκατ. ευρώ σε ετήσια βάση.
Παράλληλα, το γεγονός ότι το κόστος του χρήματος μειώνεται στη διατραπεζική αγορά λειτουργεί ευεργετικά από τη στιγμή που τα ελληνικά χρηματοπιστωτικά ιδρύματα θα αποκτήσουν πρόσβαση σε αυτήν. Καθώς η ανακεφαλαιοποίηση ολοκληρώθηκε, τραπεζικοί κύκλοι θεωρούν ότι είναι ζήτημα χρόνου μέχρι οι εγχώριες τράπεζες να μπορέσουν να αντλήσουν ρευστότητα και με αυτόν τον τρόπο, δίχως να εξαρτώνται απόλυτα από την ΕΚΤ.
Χαμένοι οι καταθέτες
Στον αντίποδα, οι καταθέτες βλέπουν το τελευταίο έτος τις αποδόσεις τους να μειώνονται μήνα μήνα, καθώς οι τράπεζες ρίχνουν σταθερά τα επιτόκια των προθεσμιακών. Από τα επίπεδα ρεκόρ του καλοκαιριού του 2012, όταν οι τράπεζες έδιναν αποδόσεις της τάξεως του 5% και του 5,5%, πλέον ο πήχης έχει πέσει στα επίπεδα του 3% (μεικτά), ενώ αναμένεται ότι θα μειωθεί περαιτέρω. Τραπεζικοί κύκλοι εκτιμούν ότι θα υπάρξει ένα άτυπο πλαφόν στα επίπεδα του 2,5% με 2,75% για όλες τις μεγάλες τράπεζες, ενώ αντίστοιχα θα μειωθούν τα επιτόκια στις κλιμακωτές καταθέσεις, αλλά και στους αποταμιευτικούς λογαριασμούς.
Η εξέλιξη αυτή αλλάζει τον χάρτη των επενδύσεων, ευνοώντας τις τοποθετήσεις σε μετοχές και εταιρικά ομόλογα.
 Google news