Αλλαγές στη φορολογική νομοθεσία ζητεί με επιστολή στον Στουρνάρα ο πρόεδρος του ΕΒΕΑ
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
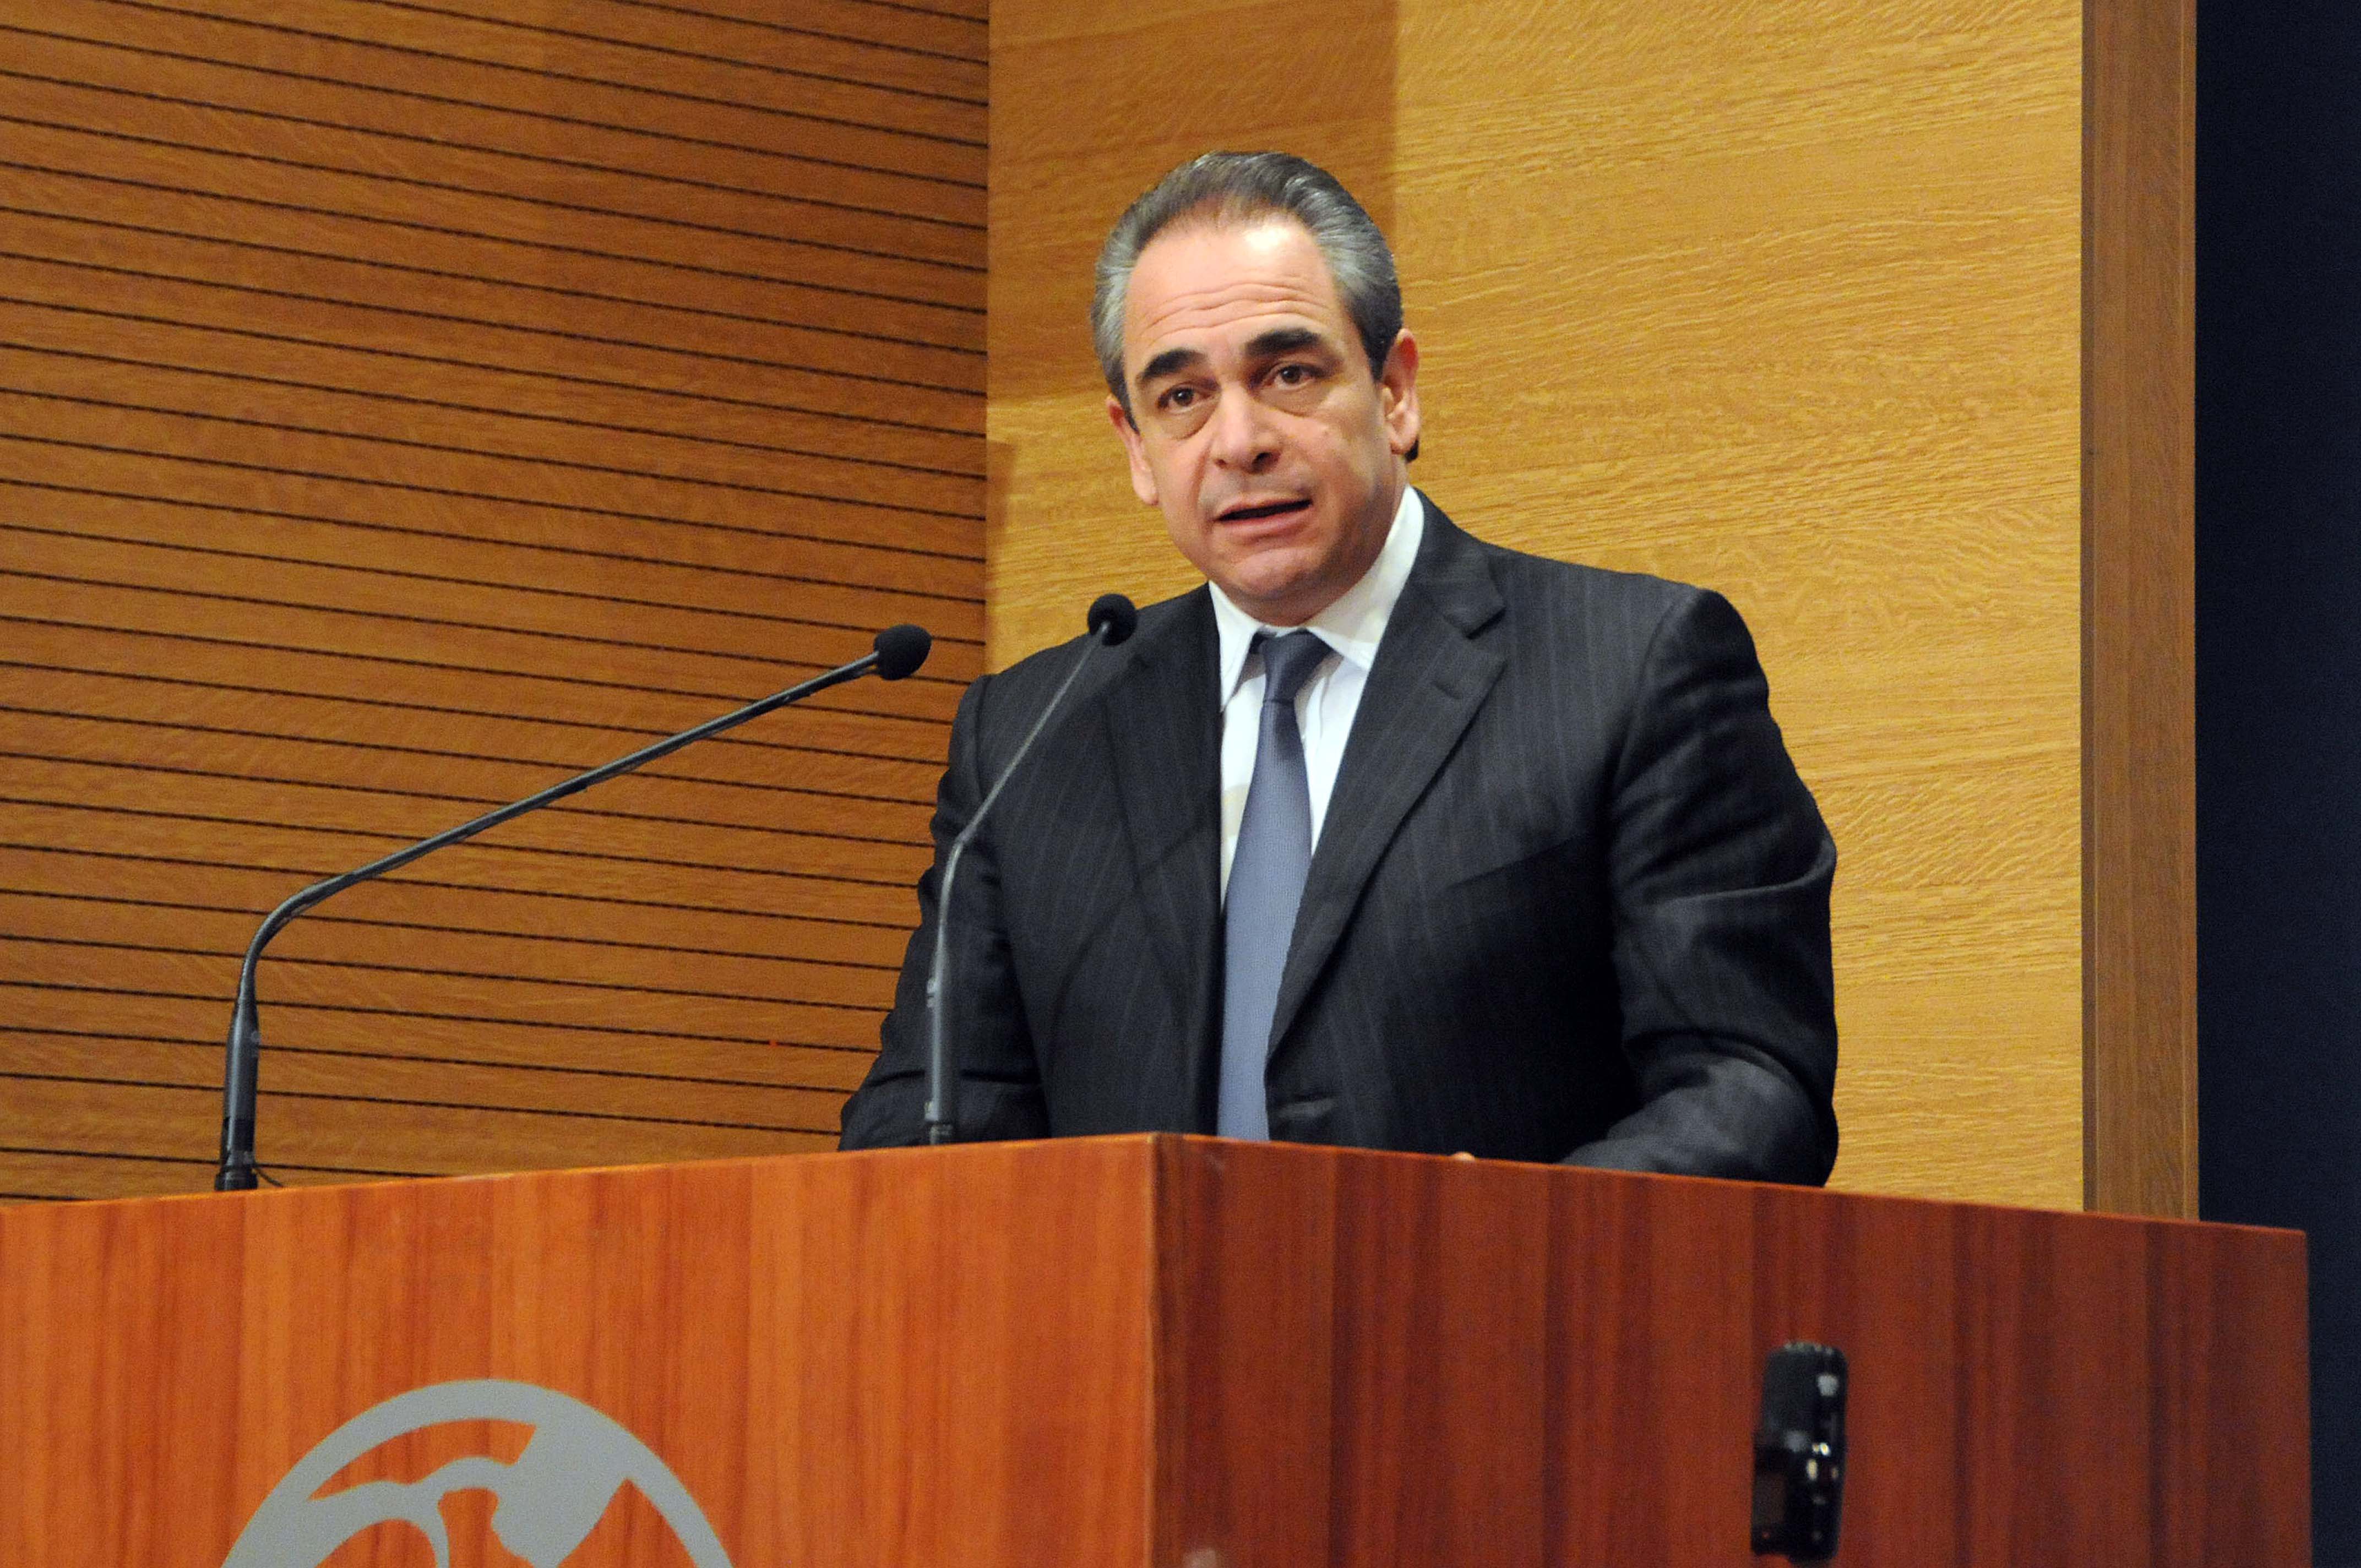
Περαίωση εκκρεμών υποθέσεων, εξορθολογισμό των τεκμηρίων διαβίωσης, έκπτωση των τόκων επιχειρηματικών δανείων, μείωση φόρων για ενοίκια κύριας κατοικίας και μέριμνα για όσους πλήττονται από την κρίση ζητεί ο πρόεδρος του ΕΒΕΑ Κωνσταντίνος Μίχαλος με επιστολή του στον υπουργό Οικονομικών Γιάννη Στουρνάρα.
Με την επιστολή του ο κ. Μίχαλος επισημαίνει τις αλλαγές που ζητεί η επιμελητηριακή κοινότητα για τη φορολογική νομοθεσία, «προκειμένου αυτή να εκσυγχρονιστεί και να αποτελέσει εργαλείο ανάπτυξης και εξόδου από την κρίση, τόσο για την ίδια την Πολιτεία, όσο και για τον επιχειρηματικό κόσμο».
Όπως επισημαίνει ο κ. Μίχαλος, πρωτίστως απαιτείται, με την ευκαιρία της σύστασης κώδικα φορολογικής διαδικασίας, να υπάρξει κωδικοποίηση της φορολογικής νομοθεσίας, καθώς σήμερα υπάρχουν διατάξεις, όχι μόνο διάσπαρτες σε άλλα νομοθετήματα, αλλά και αλληλοσυγκρουόμενες.
Επίσης, υποστηρίζει ότι είναι μεγάλη ευκαιρία να εξεταστούν και πολλές επιμέρους διατάξεις που και άδικες είναι και προκαλούν κοινωνικές ανισότητες και τριγμούς, ενώ σε πλείστες περιπτώσεις θέτουν προσχώματα και στην ενθάρρυνση της επιχειρηματικότητας.
Ιδιαίτερη αναφορά κάνει ο κ. Μίχαλος στην επιστολή του προς τον κ. Στουρνάρα στη δημιουργία φορολογικής συνείδησης για τους φορολογούμενους, στη δημιουργία ελεγκτικής συνείδησης στους φορολογικούς ελεγκτές, αλλά και στην ανάγκη για αποκοπή από κάθε τι που αναφέρεται στο παρελθόν.
Σε ό,τι αφορά τις αλλαγές που προτείνει η ΚΕΕ και το ΕΒΕΑ σε επιμέρους θέματα, οι κυριότερες είναι:
– Να μην φορολογείται η διαφορά μεταξύ των πραγματικών εισοδημάτων και των τεκμαρτών εισοδημάτων, όταν αυτή οφείλεται σε μείωση των πραγματικών εισοδημάτων και όχι σε αύξηση της περιουσίας.
– Η μείωση φόρου για δωρεές να αντικατασταθεί με μείωση φόρου για ενοίκια κύριας κατοικίας.
– Να εκλογικευθούν οι αντικειμενικές δαπάνες διαβίωσης για σπίτια και αυτοκίνητα.
– Να έχουν τη δυνατότητα να αναβάλουν την απόσβεση των περιουσιακών στοιχείων της επιχείρησης κατά τα πρώτα τρία φορολογικά έτη, όχι μόνο οι νέες επιχειρήσεις, αλλά και οι παλαιές επιχειρήσεις που απέκτησαν νέες εγκαταστάσεις.
– Να αναγνωρίζονται ως εκπιπτόμενες επιχειρηματικές δαπάνες στο σύνολό τους οι καταβληθέντες τόκοι των επιχειρηματικών δανείων.
– Να τεθεί στο τραπέζι των συζητήσεων η δυνατότητα μιας νέας περαίωσης όλων των εκκρεμών φορολογικών υποθέσεων, όχι με τρόπο χαριστικό, αλλά με συνοπτικές διαδικασίες που να καλύπτουν το συμφέρον του κράτους, αλλά και να παρέχουν κίνητρα στον φορολογούμενο.
 Google news