Ποινή φόρου 22% με… αποδείξεις
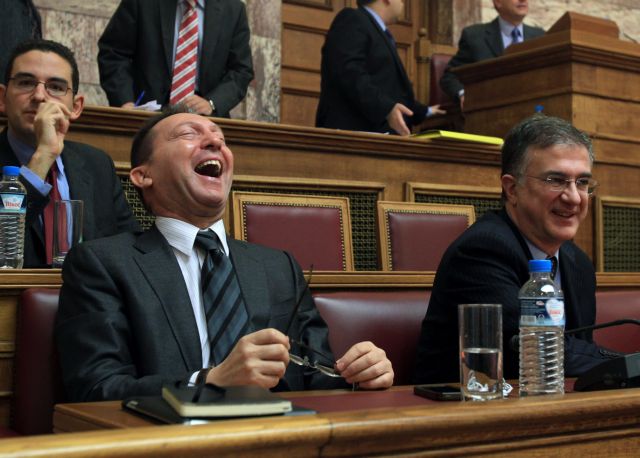
Φοροελαφρύνσεις; Ας γελάσω! φένεται να λέει ο υπουργός Οικονομικών Γιάννης Στουρνάρας (αριστερά) ενώ χαμογελώντας παρακολουθεί τη σκηνή και ο υφυπουργός Οικονομικών Γιώργος Μαυραγάνης (δεξιά). Η φωτογραφία από τη χθεσινή συνεδρίαση της Επιτροπής Οικονομικών Υποθέσεων της Βουλής για το φορολογικό νομοσχέδιο που κάθε άλλο παρά ευχάριστα νέα φέρνει για τους φορολογούμενους
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Ποινή φόρου 22% θα αντιμετωπίζουν μισθωτοί και συνταξιούχοι οι οποίοι δεν θα καταφέρουν να συγκεντρώσουν αποδείξεις αξίας ίσης με το ένα τέταρτο του εισοδήματός τους, με μέγιστο όριο απαιτουμένων αποδείξεων 10.500 ευρώ.
Η τελική διάταξη για τις αποδείξεις περιλαμβάνεται σε τροπολογία που κατατέθηκε χθες στη Βουλή στο υπό συζήτηση φορολογικό νομοσχέδιο, το οποίο ράβει κοστούμι έξτρα φόρων 2,307 δισ. ευρώ και αναμένεται να ψηφιστεί την Παρασκευή.
Με άλλες διατάξεις της τροπολογίας, διορθώνεται η γκάφα του υπουργείου Οικονομικών με την οποία εξαιρούνταν της υποχρέωσης έκδοσης αποδείξεων ελεύθεροι επαγγελματίες με ακαθάριστα έσοδα κάτω από 10.000 ευρώ, καθιερώνεται η δυνατότητα των ελευθέρων επαγγελματιών να εκπίπτει από τα ακαθάριστα έσοδά τους το σύνολο των ασφαλιστικών τους εισφορών, ορίζεται η υποχρέωση όλων των φορολογουμένων να οριστικοποιήσουν τις δηλώσεις αγροτεμαχίων εκτός σχεδίου πόλεως προκειμένου να επιβληθεί στη συνέχεια ο ενιαίος φόρος ακινήτων, απαλείφεται η διάταξη για τον αναβαλλόμενο φόρο των τραπεζών και προβλέπεται ότι η αύξηση του φόρου επί των τόκων καταθέσεων από το 10% στο 15% θα ισχύσει τελικά από την 1η Ιανουαρίου 2013 και όχι από την 1η Δεκεμβρίου 2012, όπως αρχικά είχε προβλεφθεί.
Στο μέτωπο των αποδείξεων, το οικονομικό επιτελείο επιχειρεί να διατηρήσει με αυξημένη ποινή φόρου ένα μέτρο το οποίο έχει αποτύχει τα προηγούμενα χρόνια ως προς την πάταξη της φοροδιαφυγής, περιορίζοντας μάλιστα την ισχύ του μόνον σε μισθωτούς και συνταξιούχους. Πρακτικά, η ποινή φόρου αυξάνεται από το 10% στο 22% αλλά μειώνεται από τα 15.000 ευρώ στα 10.500 το ανώτατο όριο των αποδείξεων που απαιτούνται. Ολοι οι υπόλοιποι φορολογούμενοι, πλην μισθωτών και συνταξιούχων, δεν έχουν υποχρέωση να συλλέγουν αποδείξεις, αποδυναμώνοντας το μέτρο.
Παράλληλα, μετά τη σαρωτική κατάργηση των φοροαπαλλαγών, οι μόνες νέες αποδείξεις οι οποίες θα μετράνε για την Εφορία είναι αυτές από τα δίδακτρα φροντιστηρίων, σε αντιδιαστολή με τις αποδείξεις από ενοίκια ή τα ασφάλιστρα. Οι δαπάνες ενοικίων ή ασφαλίστρων μέχρι σήμερα μειώνουν τον φόρο κατά 10%.
Με τις αλλαγές, οι οποίες τίθενται σε ισχύ κατά τη φορολόγηση των εισοδημάτων του 2013, οι αποδείξεις ενοικίων δεν έχουν καμία πρακτική αξία για τον φορολογούμενο, εγείροντας εύλογα το ερώτημα: γιατί ο φορολογούμενος να πάρει απόδειξη για το ενοίκιο που καταβάλλει και να μην τα βρει με τον ιδιοκτήτη για μικρότερο μίσθωμα χωρίς απόδειξη, γεγονός που θα μειώσει και τη φορολογική επιβάρυνση του ιδιοκτήτη;
Μετά τις προωθούμενες αλλαγές, μισθωτοί και συνταξιούχοι θα πρέπει να γνωρίζουν ότι από φέτος:
– Απαιτούμενες αποδείξεις: Θα πρέπει να συλλέξουν αποδείξεις αξίας 25% του ατομικού εισοδήματός τους, με μέγιστο όριο απαιτούμενων αποδείξεων 10.500 ευρώ.
– Ποινή φόρου: Αν λείπουν αποδείξεις, στη διαφορά με τις απαιτούμενες επιβάλλεται φόρος 22%. Για παράδειγμα, μισθωτός με εισόδημα 20.000 ευρώ θα πρέπει να μαζέψει αποδείξεις 5.000 ευρώ. Αν έχει συλλέξει αποδείξεις αξίας 3.000 ευρώ, στη διαφορά των 2.000 ευρώ θα μπει φόρος 22% ή θα κληθεί να πληρώσει έξτρα φόρο 440 ευρώ.
– Μπόνους: Δεν προβλέπεται έκπτωση φόρου για όσους μαζέψουν περισσότερες από τις απαιτούμενες αποδείξεις.
– Ποιες «περνάνε»: Η Εφορία, πέραν των αποδείξεων που ισχύουν σήμερα (σουπερμάρκετ, δαπάνες ένδυσης, υπόδησης, ανταλλακτικά αυτοκινήτων, αποδείξεις από συνεργεία, ελεύθερους επαγγελματίες κ.λπ.) θα αναγνωρίζει από φέτος και δαπάνες που πραγματοποιήθηκαν εντός ΕΕ αλλά και δαπάνες για δίδακτρα φροντιστηρίων που μέχρι σήμερα μετρούσαν στις φοροαπαλλαγές.
Αντίθετα, εξαιρούνται δαπάνες κοινοχρήστων και πετρελαίου θέρμανσης, ενώ δεν περνάνε οι δαπάνες ενοικίων, ιατρικής και νοσοκομειακής περίθαλψης, η καταβαλλόμενη διατροφή μεταξύ συζύγων, κάθε είδους ασφάλιστρα, οι δωρεές και οι δαπάνες για απόκτηση περιουσιακών στοιχείων που αποτελούν είτε φοροαπαλλαγές είτε τεκμήρια.
Με άλλες διατάξεις της τροπολογίας ορίζεται ότι από τα εισοδήματα του 2013 και μετά, οπότε καθιερώνεται ξεχωριστή κλίμακα φορολόγησης των ελευθέρων επαγγελματιών με συντελεστές 26% για έσοδα έως 50.000 ευρώ και 33% για υψηλότερο εισόδημα, θα εκπίπτει από το φορολογητέο εισόδημα το σύνολο των ασφαλιστικών εισφορών.
Επίσης ο φόρος υπεραξίας που καθιερώνεται κατά τις μεταβιβάσεις ακινήτων με συντελεστή 20% αφορά ακίνητα που αποκτήθηκαν με οποιαδήποτε αιτία μετά την 1/1/2013 ενώ μειώνεται από τα 10.000 στα 5.000 ευρώ το όριο των ακαθάριστων εσόδων, το οποίο υπό προϋποθέσεις μπορεί να οδηγήσει στην απαλλαγή ορισμένων κατηγοριών ελευθέρων επαγγελματιών από την υποχρέωση τήρησης βιβλίων και έκδοσης αποδείξεων.

 Google news