
Κούρεμα 80 δισ. ευρώ, προτείνει ειδικός της Γκόλντμαν Σακς
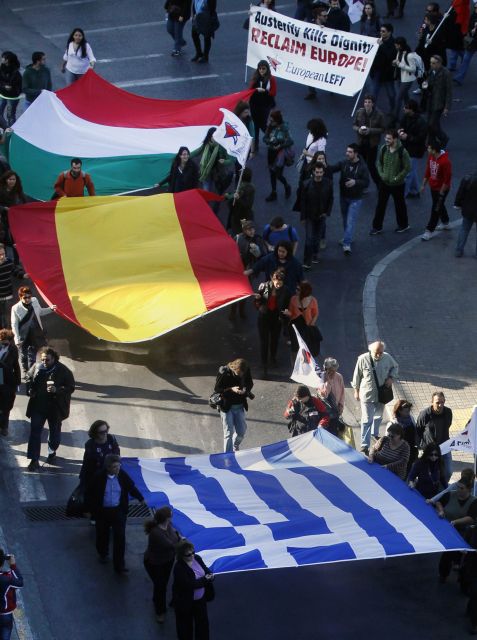
Διαδηλωτές στην πλατεία Συντάγματος, κατά την πρόσφατη Ημέρα Δράσης και Αλληλεγγύης (14 Νοεμβρίου), κρατούν τις σημαίες της Ελλάδας, της Ισπανίας και της Ιταλίας
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Ως οικονομικό και πολιτικό σταυρόλεξο για δυνατούς λύτες που θα απαιτήσει υποχωρήσεις και θυσίες από τα κράτη της ευρωζώνης περιγράφει τη λύση για τη βιωσιμότητα του ελληνικού χρέους ο Θ. Φιωτάκης.
Πρόσφατα υποστηρίξατε ότι η αναδιάρθρωση των δανείων που έχει παράσχει ο επίσημος τομέας (OSI) στην Ελλάδα είναι αναγκαία και ότι ο στόχος που έχει τεθεί από τους υπεύθυνους χάραξης πολιτικής για μείωση του χρέους στο 120% του ΑΕΠ είναι ανέφικτος. Ωστόσο, όπως διαφαίνεται, οι αποφάσεις του Eurogroup δεν θα κινηθούν προς την κατεύθυνση του OSI. Πόσο γρήγορα θα μπορούσε η Ελλάδα να μειώσει το χρέος της χωρίς το κούρεμα των ομολόγων του επίσημου τομέα;
Τα επόμενα χρόνια το πραγματικό ΑΕΠ της Ελλάδας προβλέπεται να μειωθεί περαιτέρω και οι τιμές αναμένεται και αυτές να υποχωρήσουν. Αυτό σημαίνει ότι το χρέος ως ποσοστό του ΑΕΠ θα αυξάνεται, ενώ ως ονομαστικό ΑΕΠ θα φθίνει. Με μια συγκρατημένα αισιόδοξη προβολή το χρέος θα κινηθεί ελάχιστα κάτω από το 200% του ΑΕΠ έως το 2014, ενώ με ένα μέτρια απαισιόδοξο σενάριο το χρέος προς το ΑΕΠ θα βρεθεί ελαφρώς κάτω από το 220% μέχρι το 2015. Τα καλά νέα είναι ότι μόλις αρχίσει η ανάκαμψη το χρέος ως ποσοστό του ΑΕΠ θα αρχίσει να υποχωρεί, όποιο σενάριο και εάν δει κανείς. Τα κακά νέα είναι ότι σε κανένα από τα σενάρια που έχουμε τρέξει δεν καθίσταται δυνατή η μείωση του χρέους στο 120% του ΑΕΠ μέχρι το 2020. Μια λύση για τη βιωσιμότητα θα ήταν οι εμπλεκόμενοι να καταφύγουν σε έναν λιγότερο φιλόδοξο στόχο για τη διαμόρφωση του χρέους προς το ΑΕΠ. Ωστόσο, αυτή δεν θα ήταν αξιόπιστη λύση κατά τα πρότυπα του ΔΝΤ.
Η Ελλάδα διαφαίνεται πως θα προχωρήσει σε επαναγορά χρέους με σημαντική έκπτωση, λαμβάνοντας μάλλον κάποια δάνειο από τον EFSF. Πιστεύετε ότι η ελληνική κυβέρνηση θα ενεργοποιήσει ρήτρες συλλογικής δράσης (CAC) για να εξαναγκάσει τους επενδυτές να μετάσχουν; Πιστεύετε ότι μια τέτοια πρακτική θα ωθήσει τους επενδυτές να ανησυχούν για παρόμοιες κινήσεις από άλλα κράτη της ευρωζώνης;
Στην περίπτωση που επιδιωχθεί τελικά η επαναγορά του χρέους, θα υφίστανται δύο περιορισμοί. Πρώτον, τα ελληνικά ομόλογα μετά το PSI διέπονται από το διεθνές δίκαιο και οι ρήτρες συλλογικής δράσης ενεργοποιούνται υπό ειδικές προϋποθέσεις. Αυτό σημαίνει ότι τα ομόλογα του PSI είναι δύσκολο να αναδιαρθρωθούν χωρίς τη συγκατάθεση των ομολογιούχων. Δεύτερον, είναι αντιπαραγωγικό να αποσυρθεί το σύνολο του αποθέματος του ιδιωτικού χρέους. Αυτό διότι όταν η Ελλάδα επιχειρήσει να αποκτήσει πρόσβαση στις αγορές και πάλι στο μέλλον, θα πρέπει να ξαναχτίσει μια πλήρη καμπύλη επιτοκίων από την αρχή. Ενα τέτοιο εγχείρημα θα καταστήσει δαπανηρή την πρόσβαση της Ελλάδας στις αγορές.
Μια μεγάλη μείωση των επιτοκίων των δανείων που χορηγήθηκαν στο πλαίσιο του πρώτου προγράμματος θα παρείχε σημαντική δημοσιονομική ανακούφιση στην Ελλάδα. Ωστόσο, δεν μπορεί να είναι επαρκής ώστε να αποφέρει σημαντική βελτίωση στη δυναμική του δημόσιου χρέους σε μεσοπρόθεσμη βάση. Τελικά, ποιο θα είναι το όφελος από τη μείωση;
Η Ελλάδα πληρώνει χαμηλό επιτόκιο σήμερα για τη χρηματοδότηση του χρέους της, λίγο άνω του 2,5%. Τα διμερή δάνεια από το πρώτο πρόγραμμα διάσωσης θα μπορούσε να μειωθούν κατά περίπου 1% ή λίγο περισσότερο. Αλλά είναι σημαντικό να έχουμε κατά νου ότι το ονομαστικό μέγεθος του αποθέματος των δανείων αυτών είναι λίγο πάνω από 50 δισ. ευρώ. Μια μείωση 1% των επιτοκίων των εν λόγω δανείων θα μείωνε κατά 500 εκατ. ευρώ τους τόκους εξυπηρέτησης ή λίγο περισσότερο από 0,25% του ΑΕΠ ετησίως. Αποτελεί βελτίωση, αλλά όχι λύση.
Σύμφωνα με την ανάλυσή σας, για να καταστεί το χρέος βιώσιμο απαιτείται μείωση του αποθέματος του χρέους, ίσως ακόμα και πλέον των 80 δισ. ευρώ. Πού βασίζετε την άποψή σας; Ποιο είναι το δυσμενέστερο μακροοικονομικό σενάριο της Γκόλντμαν Σακς;
Σε γενικές γραμμές, υπάρχουν δύο πιθανοί τρόποι για την αναδιάρθρωση του ελληνικού χρέους που διακρατά ο επίσημος τομέας. Ο πρώτος αναφέρεται σε περαιτέρω μείωση των επιτοκίων. Ένα χαμηλότερο επιτόκιο σημαίνει χαμηλότερες ετήσιες δαπάνες του προϋπολογισμού για την εξυπηρέτηση του χρέους. Κατά συνέπεια, λιγότερη ανάγκη για μελλοντικές περικοπές στον προϋπολογισμό. Καθώς μια μελλοντική αύξηση των επιτοκίων δανεισμού θα μπορούσε να είναι βλαπτική, η Ελλάδα θα πρέπει να παραμείνει για πολλά χρόνια κάτω από τη δανειακή ομπρέλα των κυβερνήσεων της ευρωζώνης και να απολαμβάνει τεχνητά χαμηλά επιτόκια.
Δεύτερος τρόπος θα ήταν να μειωθεί το απόθεμα του ελληνικού χρέους που κατέχουν τα κράτη της ευρωζώνης. Κατά τους υπολογισμούς μας, κούρεμα του ελληνικού χρέους κατά 80 δισ. ευρώ ή σχεδόν στο 25% του χρέους του επίσημου τομέα θα αύξανε τις πιθανότητες το χρέος να βρεθεί στο 120% του ΑΕΠ μέχρι το 2020, ακόμη και υπό το μετρίως αρνητικό σενάριό μας. Θα ήταν επίσης πιθανό να επιταχυνθεί η μερική πρόσβαση της Ελλάδας στις αγορές κατά την επόμενη δεκαετία.

 Google news













