Κερδοφορία έπειτα από έξι χρόνια για τη «Ζάχαρη»
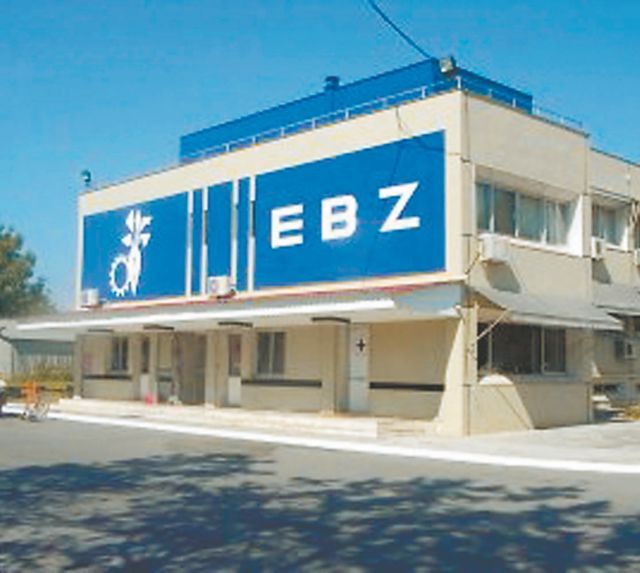
Στην Ελληνική Βιομηχανία Ζάχαρης σήμερα απασχολούνται 290 εργαζόμενοι από 420 στο τέλος του 2010
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Κέρδη έπειτα από έξι χρόνια – έστω και οριακά – εμφάνισε η Ελληνική Βιομηχανία Ζάχαρης εκμεταλλευόμενη τις καλές τιμές του προϊόντος και τα αποτελέσματα των προσπαθειών για τη μείωση του κόστους.
Παράλληλα, «τρέχει» ο διαγωνισμός για την πώληση του 82,33% της εταιρείας και τέλος Μαρτίου ολοκληρώνονται οι ενημερωτικές συναντήσεις των υποψήφιων αγοραστών με τον σύμβουλο αποκρατικοποίησης που έχει ορίσει η Αγροτική Τράπεζα.
Από τους 10 «μνηστήρες» που είχαν εκδηλώσει ενδιαφέρον στην πρώτη φάση του διαγωνισμού, όπως προκύπτει από τα μέχρι τώρα στοιχεία, τουλάχιστον πέντε έχουν προχωρήσει σε νομικό και οικονομικό έλεγχο της εταιρείας και ενδεχομένως θα υποβάλουν και δεσμευτικές προσφορές. Σύμφωνα με πληροφορίες, «συνεχίζουν» η γερμανική Nordzucker, δύο εταιρείες από Πολωνία και Βουλγαρία, ο Επίλεκτος από την Ελλάδα και η σερβική Sunoko. Η τελευταία ζήτησε τη γνωμοδότηση της Επιτροπής Ανταγωνισμού της Σερβίας καθώς σε περίπτωση που αποκτήσει την ΕΒΖ ίσως μονοπωλήσει τη σερβική αγορά, αφού η ελληνική εταιρεία διατηρεί στη Σερβία δύο αποδοτικές θυγατρικές μονάδες, άμεσα ανταγωνιστικές σήμερα στη Sunoko.
Στο πρώτο εξάμηνο της δωδεκάμηνης χρήσης που λήγει στις 30/6/2012 ο όμιλος της ΕΒΖ εμφάνισε κέρδη σε επίπεδο προ φόρων της τάξης των 35.000 ευρώ έναντι ζημιών 11,4 εκατ. ευρώ το αντίστοιχο περσινό διάστημα. Η αντιστροφή της εικόνας του ισολογισμού φαίνεται από τα μεικτά κέρδη τα οποία διαμορφώθηκαν στα 22,2 εκατ. ευρώ από 1,6 εκατ. ευρώ το περσινό εξάμηνο. Πλέον η τιμή της ζάχαρης έχει σταθεροποιηθεί στα 820 ευρώ ο τόνος από 580 ευρώ πέρυσι, τιμή που επιτρέπει στην εταιρεία να μη διενεργεί πωλήσεις κάτω του κόστους. Παράλληλα, τα λειτουργικά έξοδα περιορίστηκαν σημαντικά, καθώς μεγάλο μέρος του όγκου πωλήσεων της εταιρείας παράχθηκε για λογαριασμό της ΕΒΖ στο εξωτερικό (φασόν). Η εγχώρια παραγωγή κοστίζει περισσότερο, αφού η εταιρεία πληρώνει τους τευτλοπαραγωγούς ακριβότερα σε σχέση με τις τιμές σε χώρες της Κεντρικής Ευρώπης για να μη στραφούν οι τελευταίοι σε άλλες καλλιέργειες με πιο καλές αποδόσεις, ενώ τους προμηθεύει σπόρους και φυτοφάρμακα σε τιμές κόστους, ανεβάζοντας όμως έτσι τα λειτουργικά της έξοδα.
Επίσης, τα τελευταία δύο χρόνια το προσωπικό της μητρικής εταιρείας έχει περιοριστεί σε 290 άτομα από 420 στο τέλος του 2010. Εκτός από τις συνταξιοδοτήσεις έχουν αποχωρήσει πάνω από 60 άτομα μέσα από ένα θεσμοθετημένο πρόγραμμα Ειδικής Επιδότησης Ανεργίας, στο οποίο εντάσσονται εργαζόμενοι της ΕΒΖ που επρόκειτο να συμπληρώσουν προϋποθέσεις πλήρους ή μειωμένης συνταξιοδότησης εντός της επόμενης πενταετίας. Οι εναπομείναντες εργαζόμενοι έχουν υποστεί από 1/1/2011 μείωση 10% σε αποδοχές άνω των 1.800 ευρώ και από 1/11/2011 οι απολαβές τους συρρικνώθηκαν επιπλέον κατά 8%. Ο κύκλος εργασιών του ομίλου (συμπεριλαμβανομένων των θυγατρικών εταιρειών της Σερβίας) διαμορφώθηκε στα 117,4 εκατ. ευρώ, μειωμένος κατά 13,6%, και τα κέρδη προ φόρων, τόκων και αποσβέσεων ανήλθαν στα 11,5 εκατ. ευρώ από ζημιές 4,8 εκατ. ευρώ πέρυσι. Τα ebitda «γύρισαν» σε θετικό πρόσημο παρά το γεγονός ότι η εταιρεία πλήρωσε διπλάσιους τόκους (8 εκατ. ευρώ) λόγω της ανόδου του δανειακού επιτοκίου.Το 2006 ήταν έτος ορόσημο για την πορεία της εταιρείας που διατηρούσε το μονοπώλιο στην ελληνική αγορά και εμφάνιζε στις αρχές της δεκαετίας του 2000 υψηλή κερδοφορία που ξεπερνούσε τα 10 εκατ. ευρώ. Τότε η ΕΒΖ αποποιήθηκε έναντι αποζημίωσης 77 εκατ. ευρώ το 50,01% της ποσόστωσης, το δικαίωμα δηλαδή στην παραγωγή ζάχαρης που είχε η κάθε χώρα της Ευρωπαϊκής Ενωσης, και από 317.500 τόνους ζάχαρης περιορίστηκε στην παραγωγή 158.702 τόνων. Υστερα από αυτή την εξέλιξη η εταιρεία υποχρεώθηκε να κλείσει τα δύο ζαχαρουργεία σε Λάρισα και Ξάνθη και να μείνει με τα τρία εργοστάσια στο Πλατύ Ημαθίας, στις Σέρρες και στην Ορεστιάδα.
Η ΑΝΟΔΙΚΗ ΠΟΡΕΙΑ των θυγατρικών στη Σερβία, η καλή ποιότητα της ελληνικής ζάχαρης, η γειτνίαση των εργοστασίων στη Β. Ελλάδα με χώρες της ΕΕ που έχουν ελλειμματική παραγωγή ζάχαρης, όπως η Βουλγαρία και η Ρουμανία, οι σύγχρονες αποθηκευτικές εγκαταστάσεις (σιλό) στη Λάρισα που είναι κοντά στο λιμάνι του Βόλου και βεβαίως η σημαντική – αλλά προσημειωμένη – ακίνητη περιουσία της (επενδυτικά ακίνητα) που προσεγγίζει τα 30 εκατ. ευρώ αποτελούν τα πλεονεκτήματα της ΕΒΖ ενόψει του διαγωνισμού πώλησης. Από την άλλη πλευρά, ο νέος ιδιοκτήτης θα κληθεί να αναλάβει βραχυπρόθεσμες δανειακές υποχρεώσεις 150 εκατ. ευρώ που θα βαρύνουν σημαντικά στην τελική διαμόρφωση του τιμήματος.
 Google news