
Ερωτήσεις και απαντήσεις για το αύριο
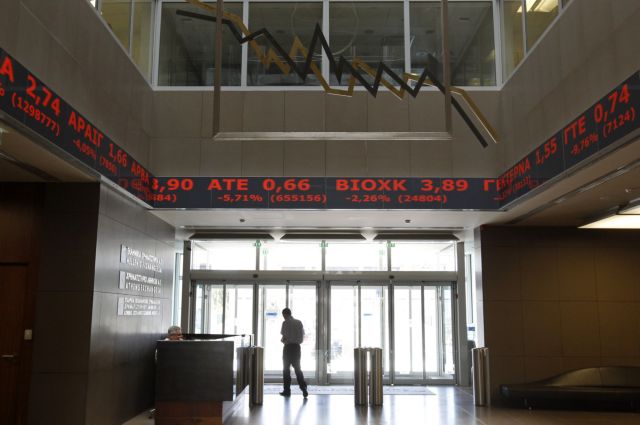
Στο κόκκινο βρέθηκαν οι περισσότερες μετοχές στην προχθεσινή συνεδρίαση του Χρηματιστηρίου Αθηνών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Μια σειρά από κρίσιμα ερωτήματα δημιουργούν τα νέα δεδομένα στο μέτωπο της παγκόσμιας οικονομικής κρίσης. Η υποβάθμιση των Ηνωμένων Πολιτειών και η κλιμάκωση των εξελίξεων στην ευρωζώνη αλλάζουν τα δεδομένα, προκαλώντας νέα ερωτήματα, τόσο σε μακροοικονομικό όσο και σε ατομικό επίπεδο. Διεθνείς αναλυτές αλλά και εγχώρια στελέχη του χρηματοπιστωτικού τομέα επιδιώκουν να δώσουν απαντήσεις, φωτίζοντας τα κρίσιμα, σκοτεινά σημεία της κρίσης, όπως αυτή εξελίσσεται:
Γιατί κλιμακώθηκε η κρίση
αυτή την εβδομάδα;
Το θετικό κλίμα που δημιουργήθηκε από τις αποφάσεις της Συνόδου Κορυφής της 21ης Ιουλίου άρχισε να φορτίζεται λίγες μόνο ημέρες μετά τη δημοσιοποίηση των αποφάσεων. Οι αγορές έκριναν ότι το πακέτο διάσωσης προς την Ελλάδα δεν είναι αρκετό προκειμένου να ανακάμψει η οικονομία της χώρας. Παράλληλα, θεώρησαν ότι το σχέδιο για τον περιορισμό της διάδοσης της κρίσης στην Ιταλία και την Ισπανία ήταν πολύ περίπλοκο και όχι αρκετά τολμηρό. Επιπλέον, τα εθνικά Κοινοβούλια πρέπει να εγκρίνουν τις νέες δυνατότητες του EFSF, προκειμένου να αγοράζει ομόλογα απευθείας από τις αγορές. Σε αυτό το περιβάλλον, οι επενδυτές άρχισαν να πωλούν ιταλικά και ισπανικά ομόλογα, εκτινάσσοντας τις αποδόσεις τους στα απαγορευτικά επίπεδα του 6%. Την ίδια στιγμή, η πολιτική αστάθεια και η απροθυμία για λήψη γενναίων αποφάσεων στις Ηνωμένες Πολιτείες, για την αντιμετώπιση του χρέους, οδήγησαν στην υποβάθμιση της πιστοληπτικής ικανότητας της χώρας για πρώτη φορά στην ιστορία της, δίνοντας παγκόσμιες διαστάσεις στην κρίση.
Πότε θα μπορέσει να επέμβει
ο EFSF;
Ο επικεφαλής της Κομισιόν, Ζοζέ Μανουέλ Μπαρόζο, σε ανακοίνωση και επιστολή που έστειλε προς τα κράτη-μέλη της ευρωζώνης ζήτησε την επιτάχυνση των διαδικασιών έγκρισης από τα Κοινοβούλια. Εντούτοις, ενδέχεται να χρειαστούν εβδομάδες ή ακόμη και μήνες μέχρι να ολοκληρωθούν οι διαδικασίες.
Και πόσο ισχυρός θα πρέπει να είναι ώστε να έχει αποτέλεσμα;
Σύμφωνα με τους περισσότερους οικονομολόγους, θα πρέπει να διαθέτει κεφάλαια τουλάχιστον 1 τρισ. ευρώ. Αλλοι, πάλι, εκτιμούν ότι για να παραμείνει μόνιμα χαμηλά το κόστος του χρήματος για την Ιταλία και την Ισπανία, η «προίκα» του θα πρέπει να είναι της τάξης των 2,5 τρισ. ευρώ. Το γεγονός αυτό δικαιολογεί την απροθυμία της Γερμανίας, ενώ οι αναλυτές διερωτώνται αν και η Γαλλία θα μπορέσει να αναλάβει το μερίδιο που της αναλογεί, χωρίς να υποβαθμιστεί και η δική της πιστοληπτική ικανότητα.
Τι άλλο μπορεί να γίνει;
Η Ευρωπαϊκή Κεντρική Τράπεζα θα μπορούσε – ως έκτακτο μέτρο – να αγοράσει ομόλογα της Ισπανίας και της Ιταλίας. Εντούτοις, την προηγούμενη εβδομάδα αγόρασε μόνο τίτλους από την Πορτογαλία και την Ιρλανδία, απογοητεύοντας τους επενδυτές, που ζητούσαν ευρύτερη παρέμβαση, λόγω των αντιδράσεων της Γερμανίας.
Υπάρχουν εναλλακτικές;
Η έκδοση του ευρωομολόγου είναι μια προφανής σωτηρία. Αν πραγματοποιηθεί η έκδοση, τα μέλη της ευρωζώνης θα εκδίδουν ομόλογα τα οποία θα εγγυώνται όλες οι χώρες, ρίχνοντας κατακόρυφα το κόστος του δανεισμού. Αυτό σημαίνει όμως ότι θα πρέπει να δημιουργηθεί ένας πανευρωπαϊκός φορέας διαχείρισης, ο οποίος θα έχει τη δυνατότητα να καθορίζει τους προϋπολογισμούς των κρατών-μελών. Παράλληλα, η έκδοση ευρωομολόγων σημαίνει ότι οι ισχυρές οικονομίες θα δουν το κόστος δανεισμού τους να αυξάνεται, καθώς θα εγγυώνται και τα χρέη των υπολοίπων.
 Google news












