
Σχέδιο σωτηρίας σε δύο άξονες
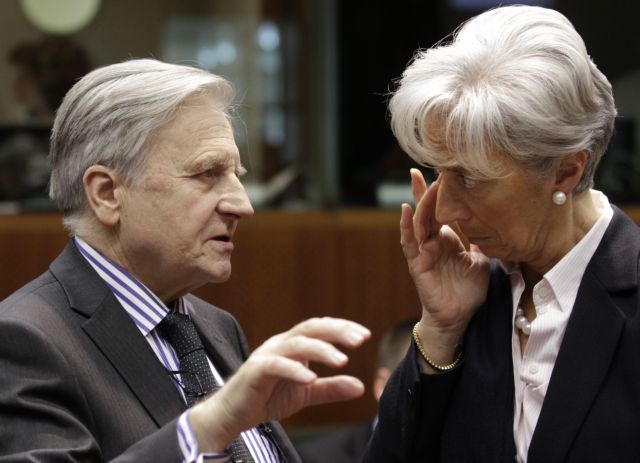
Ο πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας Ζαν-Κλοντ Τρισέ συζητά με τη γαλλίδα γενική διευθύντρια του Διεθνούς Νομισματικού Ταμείου Κριστίν Λαγκάρντ στις Βρυξέλλες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Ενα περίπλοκο σχέδιο, το οποίο περιλαμβάνει την επιλεκτική χρεοκοπία της Ελλάδας, το rollover μέρος του ελληνικού χρέους, νέους όρους εξυπηρέτησής του, αλλά και παράλληλα επαναγορά ομολόγων από τη δευτερογενή αγορά, βρίσκεται στο τραπέζι των διαπραγματεύσεων για την αντιμετώπιση της κρίσης στην ευρωζώνη. Οι ευρωπαϊκές κυβερνήσεις, το Διεθνές Νομισματικό Ταμείο, η Ευρωπαϊκή Κεντρική Τράπεζα, τραπεζίτες από όλο τον κόσμο, επενδυτικοί οίκοι και ασφαλιστικά ταμεία εξετάζουν τις λεπτομέρειες. Αλλωστε τόσο το ΔΝΤ στην πρόσφατη έκθεσή του όσο και οι επενδυτικοί οίκοι έχουν εκφράσει την έμμεση υποστήριξή τους στη λύση αυτή.
Το σχέδιο σωτηρίας περιλαμβάνει δύο βασικούς άξονες. Ο πρώτος είναι το rollover τμήματος του ελληνικού χρέους με την οικειοθελή συμμετοχή των ιδιωτών επενδυτών, οι οποίοι θα δεχθούν να βρεθούν με ομόλογα μεγαλύτερης διάρκειας και ίσως χαμηλότερων αποδόσεων σε σχέση με τα σημερινά.
Πρόκειται για τη λύση της επιλεκτικής χρεοκοπίας, στην οποία η Ελλάδα θα επιλέξει να μην εξυπηρετήσει τα ομόλογα που λήγουν συγκεκριμένες χρονιές (κατά πάσα πιθανότητα αυτά του 2012 και του 2013), αλλά θα συνεχίσει να πληρώνει κανονικά τις υπόλοιπες εκδόσεις της.
Για τα επίμαχα ομόλογα αναζητείται μια συμβιβαστική λύση ανάμεσα στην Ελλάδα και τους ομολογιούχους ώστε να γίνει rollover των εκδόσεων, η Ελλάδα να μην πληρώσει την ονομαστική τους αξία στη λήξη τους και οι ομολογιούχοι να βρεθούν με ομόλογα μεταγενέστερης λήξης, αλλά και ενδεχομένως χαμηλότερης απόδοσης. Στόχος είναι η συμμετοχή των ιδιωτών – και δη των τραπεζών που τα κατέχουν στα χαρτοφυλάκιά τους – να είναι οικειοθελής, ενώ δεν αποκλείονται και κάποιου είδους ανταλλάγματα για όσους συμφωνήσουν.
Το σκέλος αυτό του σχεδίου μπορεί να περιλαμβάνει ανταλλαγή των ελληνικών ομολόγων στο 70% της ονομαστικής τους αξίας με νέες εκδόσεις διάρκειας 30 ετών με επιτόκιο 3,5%, που θα έχουν την εγγύηση της ευρωζώνης. Πρόκειται για επιλογή που βρίσκεται πιο κοντά στο γερμανικό σχέδιο για τη συμμετοχή των ιδιωτών στο νέο πακέτο στήριξης προς την Ελλάδα, ενώ παραπέμπει σε σχετική πρόταση του διευθύνοντος συμβούλου της γερμανικής τράπεζας Commerzbank Μάρτιν Μπλέσινγκ.
Ο δεύτερος άξονας του σχεδίου σωτηρίας περιλαμβάνει την ενίσχυση του Ευρωπαϊκού Ταμείου Χρηματοπιστωτικής Σταθερότητας (EFSF) με επιπλέον κεφάλαια και παράλληλα την εκχώρηση της δυνατότητας να αγοράσει ελληνικά ομόλογα από τη διατραπεζική αγορά.
Με δεδομένο ότι – ειδικά τα μακροχρόνια – ελληνικά ομόλογα διαπραγματεύονται σήμερα ακόμη και κάτω από το μισό της ονομαστικής τους αξίας, με τον τρόπο αυτό γίνεται ένα έμμεσο κούρεμα του ελληνικού χρέους, χωρίς όμως αυτό να αποτελεί χρεοκοπία είτε επιλεκτική είτε ανεξέλεγκτη.
Στη συνέχεια, ο EFSF θα επιστρέψει το χρέος αυτό στην Ελλάδα ώστε να διαγραφεί, και η Ελλάδα θα οφείλει στον EFSF τα χρήματα που έδωσε για την αγορά του, με καλύτερους όμως όρους αποπληρωμής τόσο στη διάρκεια όσο και στο επιτόκιο. Ουσιαστικά, δηλαδή, ο EFSF θα μειώσει έμμεσα το χρέος της Ελλάδας, αγοράζοντάς το σε φθηνότερη τιμή από τη δευτερογενή αγορά, ενώ από την πλευρά της η Ελλάδα θα πρέπει να αποπληρώσει λιγότερα χρήματα, σε περισσότερα χρόνια και με χαμηλότερο επιτόκιο σε σύγκριση με τα τρέχοντα δεδομένα.
Τι θα συμβεί με τα CDS. Κρίσιμο σημείο, το οποίο όμως έχει μείνει ακόμα αδιευκρίνιστο, είναι αν το σχέδιο που κυοφορείται για την Ελλάδα θα αποτελέσει πιστωτικό γεγονός και κατ’ επέκταση θα πληρωθούν τα συμβόλαια ασφάλισης κινδύνου, τα γνωστά CDS. Μπορεί οι επενδυτικοί οίκοι να τοποθετήσουν την Ελλάδα στο καθεστώς επιλεκτικής χρεοκοπίας δίνοντάς της την αντίστοιχη βαθμολογία, δεν σημαίνει όμως ότι κατ’ ανάγκη η εξέλιξη αποτελεί και πιστωτικό γεγονός. Και αυτό γιατί την τελική απόφαση για την πληρωμή ή όχι των CDS δεν παίρνουν οι οίκοι, αλλά η Διεθνής Ενωση Ανταλλάξιμων Οικονομικών Προϊόντων και Παραγώγων (International Swaps and Derivatives Association, ISDA). Πρόκειται για έναν ανεξάρτητο οργανισμό – το Διοικητικό Συμβούλιο της ISDA απαρτίζουν εκπρόσωποι των μεγαλύτερων τραπεζών του πλανήτη – ο οποίος και εξετάζει τα αιτήματα πιστωτικών γεγονότων. Στο παρελθόν, πάντως, η κήρυξη επιλεκτικής χρεοκοπίας δεν αποτέλεσε αναγκαστικά και πιστωτικό γεγονός.
Ακόμα όμως και στην περίπτωση που κινηθούμε σε αυτή την κατεύθυνση, θα πληρωθούν τα CDS μόνο για το τμήμα του χρέους το οποίο αφορά η επιλεκτική χρεοκοπία. Δηλαδή, αν για παράδειγμα η ρύθμιση αφορά τα ομόλογα που λήγουν το 2012 και το 2013, θα πληρωθούν τα ασφάλιστρα μόνο για τις συγκεκριμένες εκδόσεις και όχι για το σύνολο του ελληνικού χρέους. Το γεγονός αυτό μειώνει σημαντικά το κόστος για τους εκδότες των ασφαλίστρων. Στον αντίποδα, η αγορά ελληνικών ομολόγων από τη δευτερογενή αγορά δεν συνιστά πιστωτικό γεγονός και κατ’ επέκταση δεν εγείρεται θέμα για πληρωμή CDS.
Τι θα συμβεί στις καταθέσεις. Καμία επίπτωση δεν θα έχει το σχέδιο για το ελληνικό χρέος στις καταθέσεις των ιδιωτών που βρίσκονται στις ελληνικές τράπεζες. Με δεδομένο ότι πρόκειται για επιλεκτική χρεοκοπία και όχι για ανεξέλεγκτη, δεν υπάρχει θέμα στάσης πληρωμών από τις τράπεζες, ούτε περίπτωση να χαθούν οι καταθέσεις. Ουσιαστικά για τους ιδιώτες καταθέτες δεν θα αλλάξει τίποτε στην καθημερινότητά τους, καθώς η πρόσβαση στα χρήματά τους θα γίνεται κανονικά. Οσο για τις ελληνικές τράπεζες, προβλέπεται να πάρουν στήριξη από τον μηχανισμό Παροχής Εκτακτης Ρευστότητας (Emergency Liquidity Assistance – ELA) που έχει δημιουργήσει η Ευρωπαϊκή Τράπεζα, ώστε να μην προκληθεί συστημικό πρόβλημα. Σε κάθε περίπτωση, πάντως, οι τράπεζες βασίζονται και στη δέσμευση του επικεφαλής της ΕΚΤ Ζαν-Κλον Τρισέ, ο οποίος έχει ξεκαθαρίσει πως ακόμα και αν υπάρχει περαιτέρω υποβάθμιση από τους οίκους αξιολόγησης, η Τράπεζα θα συνεχίσει να παρέχει ρευστότητα στις χώρες του ευρώ.
Τι θα συμβεί στα ασφαλιστικά ταμεία. Εκτός του σχεδίου της επιλεκτικής χρεοκοπίας αναμένεται να μείνουν κατά πάσα πιθανότητα τα ελληνικά ασφαλιστικά ταμεία, προκειμένου να μην επηρεαστούν τα αποθεματικά τους και κατ’ επέκταση η δυνατότητα αποπληρωμής συντάξεων, εφάπαξ και λοιπών ασφαλιστικών υποχρεώσεων. Αν τελικά πραγματοποιηθεί το σχέδιο που επεξεργάζονται οι ευρωπαίοι τεχνοκράτες, το κομμάτι της αναδιάρθρωσης του χρέους δεν θα επηρεάσει τα ελληνικά ομόλογα που έχουν στην κατοχή τους τα Ταμεία. Αυτό σημαίνει ότι τα αποθεματικά τους δεν θα απομειωθούν ούτε θα απαιτηθεί έκτακτη ρευστότητα προκειμένου να καλυφθούν οι υποχρεώσεις. Ανάλογα πάντως με τις λεπτομέρειες της τελικής λύσης, υπάρχει το ενδεχόμενο επιμήκυνσης κάποιων από τα ομόλογα που έχουν στα χαρτοφυλάκιά τους ή συμμετοχής στο rollover, αλλά με δεδομένο ότι η ονομαστική αξία των επενδύσεών τους δεν θα μειωθεί.

 Google news













