Κερδισμένοι από την επιλεκτική χρεοκοπία
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
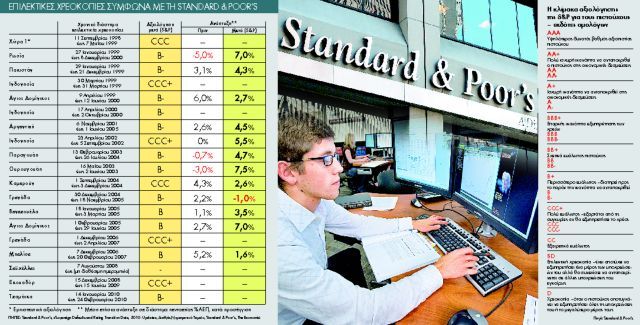
Δεκαεννέα επεισόδια αξιολόγησης με τον βαθμό της επιλεκτικής χρεοκοπίας σε δεκαπέντε διαφορετικές χώρες από το 1998 έως και το 2010 καταγράφει πρόσφατη μελέτη της Standard & Poor’s. Σύμφωνα με τα στοιχεία του αμερικανικού οίκου, σε δώδεκα από αυτά οι οικονομίες των χωρών αναδύθηκαν με βαθμολογία Β και Β-, δηλαδή ήταν ευάλωτες αλλά είχαν την ικανότητα να ανταποκρίνονται στις υποχρεώσεις τους, ενώ σε έξι με CCC και CCC+ που σημαίνει ότι η εξυπηρέτηση του υπολειπόμενου χρέους τους εξαρτήθηκε από τις οικονομικές συγκυρίες.
Μάλιστα από στοιχεία του Διεθνούς Νομισματικού Ταμείου προκύπτει ότι οκτώ χώρες μετά την επιλεκτική χρεοκοπία είχαν μέση ετήσια ανάπτυξη από 3,5% έως και 7,5%!
«Στο πλαίσιο της αξιολόγησης πιστοληπτικής ικανότητας κρατών, μεταχειριζόμαστε τις κυβερνήσεις που χρεοκοπούν επιλεκτικά σαν να έχουν χρεοκοπήσει πλήρως. Οταν η χώρα αναδυθεί από την επιλεκτική χρεοκοπία, τότε την αντιμετωπίζουμε ως μια εντελώς νέα οντότητα». Αυτήν την παραδοχή διατυπώνει στη μελέτη της που δημοσιεύθηκε στις 23 Φεβρουαρίου 2011 η S&Ρ, η οποία πρόσφατα ανακοίνωσε ότι η μετακύλιση του χρέους βάσει του γαλλικού μοντέλου μπορεί να οδηγήσει την Ελλάδα σε επιλεκτική χρεοκοπία. Στις λίστες δε με τις χώρες που έχουν χρεοκοπήσει επιλεκτικά, ο οίκος αξιολόγησης περιελάμβανε και την Αργεντινή το 2001!
Από τα στοιχεία του αμερικανικού οίκου αξιολόγησης που περιλαμβάνονται στη μελέτη με τίτλο «Χρεοκοπίες κρατών και αξιολόγηση δεδομένων μετάβασης, 2010» («Sovereign Defaults and Rating Transition Data, 2010 – Update»), ως επιλεκτική χρεοκοπία (selective default) με τη μεγαλύτερη διάρκεια εμφανίζεται αυτή της Αργεντινής που άρχισε τον Νοέμβριο του 2001 και διήρκεσε περίπου 54 μήνες. Σχεδόν 22 μήνες κράτησε αυτή στη Ρωσία (από τον Ιανουάριο 1999) και 18 μήνες της Παραγουάης, από τον Φεβρουάριο του 2003. Το μικρότερο χρονικό διάστημα που διήρκεσε επιλεκτική χρεοκοπία ήταν μία ημέρα: η Ινδονησία στις 30 Μαρτίου 1999. Σύντομες λογίζονται επίσης αυτές της Ουρουγουάης (17 ημέρες το 2003), της Τζαμάικας (41 ημέρες το 2010) και της Βενεζουέλας (62 ημέρες το 2005).
Σύμφωνα με τη μελέτη, οι περισσότερες επιλεκτικές χρεοκοπίες καταλογίζονται στην Ινδονησία (3) και ακολουθούν η Γρενάδα και ο Αγιος Δομίνικος (2).
Από όλες αυτές τις επιλεκτικές χρεοκοπίες, και συγκεκριμένα στις 8 περιπτώσεις από το 2005 έως σήμερα που η αγορά κατακλύζεται από τα ασφάλιστρα κινδύνου, μόνο σε μία είχαμε πιστωτικό γεγονός κατά το οποίο ενεργοποιήθηκαν τα CDS, σύμφωνα με σχετική έκθεση της τράπεζας Credit Suisse που δημοσιεύθηκε στις 12 Φεβρουαρίου 2010.
Ηταν 15 Δεκεμβρίου 2008 όταν ο Ισημερινός αξιολογήθηκε με τους βαθμούς της επιλεκτικής χρεοκοπίας από τη S&P και της περιοριστικής χρεοκοπίας από τη Fitch. Ως λόγος για αυτήν την υποβάθμιση αναφέρθηκε η άρνηση από την πλευρά της κυβέρνησης του Ραφαέλ Κορέα να αποπληρώσει οφειλές 30,6 εκατ. δολαρίων οι οποίες προέκυπταν από ομόλογα που έληγαν το 2012, ύψους 520 εκατ. δολαρίων. Ετσι δημιουργήθηκαν αμφιβολίες για την εξυπηρέτηση του συνόλου του χρέους του Ισημερινού που ανερχόταν τότε σε 3,8 δισ. Η άρνηση του Κορέα θεωρήθηκε από πολλούς ως «ιδεοληψία του προέδρου» να επιβάλει ότι τα συγκεκριμένα ομόλογα είχαν εκδοθεί παρανόμως από την προηγούμενη κυβέρνηση. Μάλιστα, τα χρήματα για την αποπληρωμή των 30,6 εκατ. δολαρίων υπήρχαν και με το παραπάνω: εκείνη την περίοδο η χώρα είχε αποθεματικά ύψους 6 δισ. δολαρίων ενώ το χρέος της ανερχόταν στο 25% του ΑΕΠ. Ομως ο Κορέα δεν δεχόταν να πληρώσει κάτι που είχε «εκδοθεί παράνομα».
Τις επόμενες ημέρες η αρμόδια για την αμερικανική ήπειρο Επιτροπή Προσδιορισμών της Διεθνούς Οργάνωσης Ανταλλάξιμων Οικονομικών Προϊόντων και Παραγώγων (ISDA), στην οποία συμμετείχαν οι μεγαλύτερες τράπεζες του πλανήτη, έκρινε ότι όντως το συγκεκριμένο συμβάν αποτελούσε πιστωτικό γεγονός. Οι τράπεζες αυτές τότε είχαν αγοράσει ελάχιστο χρέος του Εκουαδόρ. Και στις 14 Ιανουαρίου 2009 πραγματοποιήθηκε η διαδικασία δημοπράτησης πιστωτικού γεγονότος, κατά την οποία ενεργοποιήθηκαν τα CDS και από την οποία προέκυψε ότι κάθε ομόλογο του 2012 που αρνιόταν ο Κορέα να πληρώσει άξιζε πλέον περίπου το 1/3 της ονομαστικής του αξίας. Σημειώνεται ότι οι τράπεζες που συγκροτούν σήμερα την αρμόδια για την Ευρώπη Επιτροπή Προσδιορισμών του ISDA έχουν στα ταμεία τους πάνω από 10,6 δισ. ευρώ ελληνικού χρέους. Την ίδια ώρα, η κίνηση των αγοραπωλησιών ασφαλίστρων κινδύνου για την Ελλάδα έχει πέσει σημαντικά.
Σύμφωνα με τα στοιχεία της Depository Trust & Clearing Corporation, της μόνης εταιρείας που κρατά στατιστικά για τα CDS σε εβδομαδιαία βάση, την περίοδο Ιούνιος 2009 – Μάρτιος 2010 (πριν δηλαδή η Ελλάδα προσφύγει στον μηχανισμό βοήθειας) η εκτιμώμενη συνολική αξία των συναλλαγών ασφαλίστρων κινδύνου για τη χώρα μας ανερχόταν κατά μέσον όρο σε 450 εκατ. δολάρια την ημέρα. Στη συνέχεια, από τον Μάρτιο του 2010 έως και τον Ιούνιο, η αντίστοιχη εκτιμώμενη αξία συναλλαγών CDS για το ελληνικό χρέος έπεσε στα 325 εκατ. δολάρια την ημέρα, ενώ από τον Ιούνιο του 2010 έως και τον Μάρτιο του 2011 σταθεροποιήθηκε στα 200-225 εκατ. Ιδιαίτερα από τον Δεκέμβριο του 2010 έως και τον Μάρτιο του 2011, πολύ μεγάλη κίνηση εμφανίζουν τα ασφάλιστρα κινδύνου της Ισπανίας και της Ιταλίας που έχουν σημειώσει αξία συναλλαγών – ρεκόρ, στο 1 δισ. την ημέρα και 900 εκατ. την ημέρα, αντίστοιχα.
Οπως προκύπτει από τη μελέτη της Credit Suisse με τίτλο «Αλφαβητάρι των CDS» (Sovereign CDS Primer), κάποιες από τις επιλεκτικές χρεοκοπίες των κρατών που οδήγησαν σε αναδιάρθρωση του χρέους είχαν αξιοσημείωτα αποτελέσματα: για παράδειγμα, στην περίπτωση της Δομινικανής Δημοκρατίας ομόλογο με λήξη το 2006, μετά την αναδιάρθρωση του Φεβρουαρίου του 2005, έλαβε το 102% της ονομαστικής του αξίας. Αλλο, που λήγει το 2013, υπέστη κούρεμα μόλις 5%. Κατά τη βελούδινη αναδιάρθρωση της Ουρουγουάης το 2003, δύο ομόλογα που έληγαν το 2006 και το 2027 έχασαν 12% και 33% της ονομαστικής τους αξίας, αντίστοιχα. Στην περίπτωση των ομολόγων του Πακιστάν το 1999 το κούρεμα ανήλθε στο 35%, στης Ουκρανίας το 2000 στο 39%, στης Αργεντινής στο 66%-68% – το μεγαλύτερο κούρεμα, σύμφωνα με τα στοιχεία της Credit Suisse, έλαβε χώρα στην περίπτωση του Ισημερινού το 2008 με τη διαδικασία της δημοπράτησης πιστωτικού γεγονότος.
Από στοιχεία του Διεθνούς Νομισματικού Ταμείου και της S&P φαίνεται ότι η μεγάλη κερδισμένη έως σήμερα είναι η Ουρουγουάη. Πριν από το 2003, οπότε και έλαβε χώρα η αξιολόγηση της επιλεκτικής χρεοκοπίας, η χώρα της Λατινικής Αμερικής είχε σε διάστημα πενταετίας μέση ετήσια ύφεση της τάξης του -3%. Μετά το 2003 η μέση ετήσια ανάπτυξή της άγγιξε το 7,5%. Στην περίπτωση της Ρωσίας την περίοδο 1999-2000 από -5% ύφεση τα προηγούμενα χρόνια, το κοντέρ της ανάπτυξης έδειξε 7% μετά την επιλεκτική χρεοκοπία – στους ίδιους ρυθμούς αναπτύχθηκε και η οικονομία της Δομινικανής Δημοκρατίας μετά το 2005. Στις 12 περιπτώσεις που τέθηκαν υπό εξέταση από τον «Economist», o μέσος όρος ανάπτυξης κατά την περίοδο πριν από την επιλεκτική χρεοκοπία ήταν 1,5%, ενώ κατά τα επόμενα χρόνια απογειώνεται στο 4,2%.
 Google news