
Υψηλές αποδόσεις µε εγγυηµένο το αρχικό κεφάλαιο
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
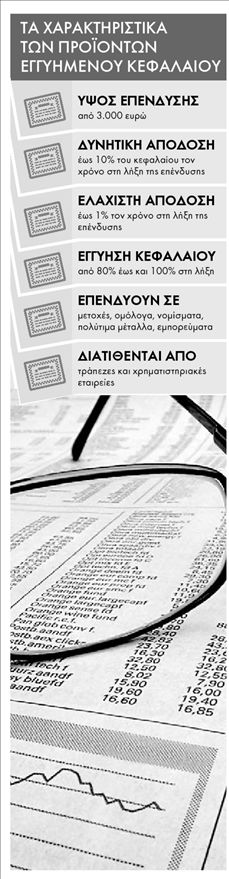
Επενδυτικάπροϊόντα«νέας εσοδείας», τα οποία ποντάρουν είτε στα διεθνή χρηµατιστήρια είτε στις αγορές ενέργειας και εµπορευµάτων, ενώ παράλληλα εγγυώνται το σύνολο του κεφαλαίου του επενδυτή στη λήξη τους, διαθέτουν οι τράπεζες.
Με υψηλές προσδοκώµενες αποδόσεις – οι οποίες συχνά αγγίζουν το 10% κατ’ έτος – αλλά και προστασία κεφαλαίου στηλήξη, τα χρηµατοπιστωτικά ιδρύµατα προωθούν τα συγκεκριµέναπροϊόντα ωςεναλλακτική πρόταση στις προθεσµιακές καταθέσεις και στις µετοχές του εσωτερικού.
Ακόµα όµως και ανη πορείατης επένδυσης δεν είναι η επιθυµητή, ο πελάτης δεν χάνει το κεφάλαιό του, αλλά αντίθετα εισπράττει µια απόδοση της τάξης του 1%κατ’ έτος, κατά µέσον όρο, υπό την προϋπόθεση βέβαια ότι θα διακρατήσει την επένδυσή του µέχρι τη λήξη της.
Οι τραπεζίτες πλέον αναγνωρίζουν ότι τοενδιαφέρον τωνπελατών τους για την εγχώρια χρηµαταγορά είναι περιορισµένο – χρηµατοπιστωτικά ιδρύµατα µε «δεσµούς» στο εξωτερικό αξιοποιούν τις διεθνείς συνέργειές τους προκειµένου να διαθέσουν και στην Ελλάδα εξειδικευµένα επενδυτικά προϊόντα.
Σε αντίθεση µάλιστα µε ό,τι συνέβαινε στο παρελθόν, τα επενδυτικά αυτά προϊόντα απευθύνονται σε χαµηλότερα βαλάντια αρχίζοντας από τα 3.000
ευρώ και πωλούνται από το γκισέ των τραπεζικών καταστηµάτων αντί εξειδικευµένων µονάδων του privatebanking.
Οπως αναφέρουν τραπεζίτες αλλά και στελέχη χρηµατιστηριακών εταιρειών, αν κάποιος θέλει να δοκιµάσει επενδύσεις στο εξωτερικό – είτε σε µετοχές είτεσε οµόλογα – ήνα «ποντάρει»στην άνοδο ή τηνπτώση τωννοµισµάτων, του πετρελαίου ή του χρυσού, µπορεί να το κάνει µέσω προϊόντων αυτού του τύπου.
ΜΕΓΑΛΗ ΓΚΑΜΑ. Στις περισσότερες περιπτώσεις, οι µεγάλες ελληνικές τράπεζες – αλλά και οι χρηµατιστηρια κές εταιρείες –έχουν πρόσβαση σεµεγάλη γκάµα αντίστοιχων επενδυτικών προτάσεων από ολόκληρο τον κόσµο, πολλαπλασιάζοντας έτσι τις επιλογές των επενδυτών.
Μάλιστα, σε πολλές περιπτώσεις, τα προϊόντααυτά είναι δοµηµένα κατά τέτοιον τρόποώστε ο επενδυτής να κερδίζει τόσο στην άνοδο όσοκαι στηνπτώση τωναγορών, αρκεί αυτή να µην ξεπεράσει κάποιες ακραίες τιµές ή να συντρέχουν ορισµένες προϋποθέσεις που καθορίζονται από τηναρχή της επένδυσης.
Εντούτοις,όπως αναφέρουν τραπεζικά στελέχη, ανκάποιος υποψήφιος επενδυτής επιλέξει να τοποθετήσει τα χρήµατάτου σε αυτά, αντί σε µια «παραδοσιακή» προθεσµιακή κατάθεση, θα πρέπει να κατανοήσει ακριβώς τη λογική της επένδυσηςαλλά και τουςκινδύνους πουπεριλαµβάνει. Και αυτό γιατί σε πολλές περιπτώσεις το κεφάλαιο δεν είναι εγγυηµένο,ενώ σε άλλες ο επενδυτής θα πρέπει να περιµένει µέχρι τηλήξη προκειµένου να πάρει το σύνολοτης απόδοσης.
Σε κάθε περίπτωση πάντως, το τελευταίο διάστηµα έχουν κάνει την εµφάνιση τους µια σειρά από προϊόντα αυτής της λογικής.
ΑΠΟ 3.000 ΕΥΡΩ. Για παράδειγµα, η HSBC διαθέτει την κατάθεση εγγυηµένουκεφαλαίουστη λήξη Emerging Markets. Τοπροϊόν αυτό «ποντάρει» στις αγορές της Ταϊβάν, της Κίνας και της Βραζιλίας. Η διάρκειατου προϊόντος είναι5 έτη, µε ελάχιστο ποσό κατάθεσης 3.000 ευρώ ή δολαρίων ΗΠΑ. Σύµφωνα µετην τράπεζα, η µέγιστη δυνατή µεικτή συνολική απόδοση είναι 30% στη λήξη επένδυσης για καταθέσεις σε ευρώ και25% για καταθέσεις σεδολάρια. Παράλληλα, ανεξάρτητα από την πορεία των αγορών, η τράπεζα προσφέρει ελάχιστη µεικτή εγγυηµένη απόδοση 5% για καταθέσεις σε ευρώ και 3,75% σε δολάρια.
Αντίστοιχα, η Εµπορική Τράπεζα διέθεσε πρόσφατα τo Emporiki Υπεραξία – Senior Bond. Πρόκειται για επένδυση διετούς διάρκειας µε εγγυηµένη ετήσιααπόδοση4%, η οποία καταβάλλεται κάθε τρίµηνο και µέχριτη λήξητου προϊόντος, ενώ το ύψοςτης επένδυσης αρχίζει από 3.000
ευρώ.
Επίσης, µια σειρά από άλλες τράπεζες έχουν «στο συρτάρι τους» αντίστοιχα προϊόντα, τα οποία σχεδιάζουν ναδιαθέσουν το προσεχές διάστηµα.
Οι τράπεζες τα προωθούν ως εναλλακτική πρόταση στις προθεσµιακές καταθέσεις και στις µετοχές εσωτερικού
Για όλα τα πορτοφόλια
άντίθετα µε ό,τι συνέβαινε στο πρόσφατο παρελθόν, τα νέα επενδυτικά προϊόντα απευθύνονται και σε χαµηλότερα βαλάντια αρχίζοντας από τα 3.000 ευρώ και πωλούνται από τα γκισέ των τραπεζικών καταστηµάτων και όχι από τις εξειδικευµένες µονάδες του private banking
Λεπτοµέρειες που πρέπει να προσέξετε
Οσοι επιλέξουν να επενδύσουν τα χρήµατά τους σε προϊόντα εγγυηµένου κεφαλαίου θα πρέπει να λάβουν υπόψη τους ορισµένες βασικές λεπτοµέρειες.
Η πρώτη είναι ότι η εγγύηση ισχύει µόνο για τη λήξη του προϊόντος και όχι για το ενδιάµεσο διάστηµα. άν κάποιος δηλαδή θέλει να ρευστοποιήσει την επένδυση, ενδέχεται να το κάνει µε ζηµιά και σε αυτήν την περίπτωση δεν αποζηµιώνεται.
παράλληλα, η εγγύηση προκύπτει από τον εκδότη του προϊόντος, ο οποίος – στις περισσότερες, όχι όµως σε όλες τις περιπτώσεις – είναι η τράπεζα που το πουλάει ή κάποιο µέλος του οµίλου της.
Στην περίπτωση πουο εκδότης αντιµετωπίσει πρόβληµα, τότε καταπίπτει και η εγγύηση του κεφαλαίου στη λήξη.
επίσης, παρά το γεγονός ότι αρκετές τράπεζες προωθούν τα εν λόγω προϊόντα ως εγγυηµένη κατάθεση, θα πρέπει να σηµειωθεί ότι οι επενδύσεις αυτού του τύπου δεν καλύπτονται από το ταµείο εγγύησης Καταθέσεων.
τέλος, όποιος επιλέξει να τοποθετηθεί, θα πρέπει να κατανοήσει καλά τους όρους και τις προϋποθέσεις µε βάση τις οποίες εξασφαλίζει τη µέγιστη δυνατή απόδοση. Σε άλλες περιπτώσεις οι αγορές θα πρέπει να ανέβουν, σε άλλες να πέσουν και σε άλλες να κυµανθούν ανάµεσα σε προκαθορισµένα όρια. Συνεπώς, πριν «ποντάρει» κάποιος στο ένα ή το άλλο ενδεχόµενο, θα πρέπει να γνωρίζειτι τον συµφέρει και τι όχι.
 Google news













