Λεωφόρος Αθηνών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
Ατμομηχανή οι τράπεζες
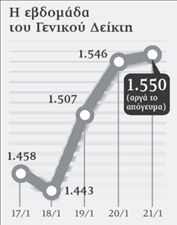
Ανοδικά κινήθηκε τις προηγούμενες ημέρες το Χρηματιστήριο Αθηνών, το οποίο πρώτη φορά έπειτα από αρκετές εβδομάδες κατέγραψε σημαντικά κέρδη. Ο Γενικός Δείκτης τιμών την περασμένη εβδομάδα ενισχύθηκε 7%, αφού εκδηλώθηκαν αγορές σε όλο το φάσμα της χρηματαγοράς και κυρίως στη μεγάλη κεφαλαιοποίηση. Αιχμή της ανόδου ήταν οι τραπεζικές μετοχές αφού οι επενδυτές «ανακάλυψαν» ότι οι αποτιμήσεις τους κυμαίνονταν σε ελκυστικά επίπεδα. Χρηματιστηριακοί αναλυτές εκτιμούν ότι η βελτίωση του κλίματος στην εγχώρια αγορά μετοχών οφείλεται στην αυξημένη πλέον αισιοδοξία των επενδυτών, οι οποίοι περιμένουν θετικές εξελίξεις όσον αφορά την πορεία του ελληνικού χρέους. Η κινητικότητα που παρατηρείται στο θέμα αυτό και αφορά, μεταξύ των άλλων, φήμες για πιθανή επαναγορά ελληνικών κρατικών ομολόγων με κεφάλαια που θα μπορούσε να χορηγήσει το Ευρωπαϊκό Ταμείο Χρηματοπιστωτικής Σταθερότητας (ΕFSF), επέδρασε τις προηγούμενες ημέρες θετικά στην κεφαλαιαγορά, όπως αυτό φάνηκε και από την πορεία των τιμών.
Προσδοκίες για τα μερίσματα
Η προσοχή των επενδυτών παραμένει εστιασμένη στα χρηματοπιστωτικά ιδρύματα αλλά και σε επιχειρήσεις με υψηλή μερισματική απόδοση, λόγω των προσδοκιών που έχουν δημιουργηθεί για πιθανή αλλαγή στον νόμο για τα μερίσματα, ιδιαίτερα όσον αφορά τους ξένους επενδυτές και τα νομικά πρόσωπα. Η νέα υποβάθμιση της πιστοληπτικής ικανότητας της ελληνική οικονομίας και των ελληνικών τραπεζών στα μέσα του μήνα είχε προεξοφληθεί σε μεγάλο βαθμό από την αγορά, που έχει στρέψει τώρα το βλέμμα στις αποφάσεις των Ευρωπαίων για την αντιμετώπιση της αναταραχής στη ζώνη του ευρώ.
Κρίσιμη ημερομηνία θεωρείται η 4η Φεβρουαρίου οπότε συγκαλείται η ευρωπαϊκή Σύνοδος Κορυφής. Εχουν δημιουργηθεί προσδοκίες ότι θα παρουσιαστεί ολοκληρωμένη πρόταση για την αντιμετώπιση της κρίσης χρέους στην ευρωζώνη, ώστε αυτή να εγκριθεί στην επόμενη Σύνοδο στις αρχές του Μαρτίου. Σε υψηλά επίπεδα κινήθηκαν αυτή την εβδομάδα και οι ευρωπαϊκές αγορές, οι οποίες βρέθηκαν στα υψηλότερα επίπεδα των τελευταίων δύο ετών.

 Google news