Στο Ειρηνοδικείο για ρύθµιση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
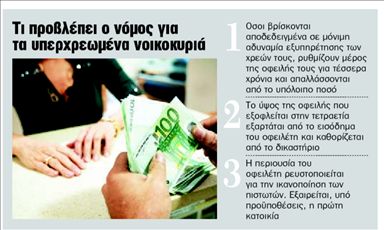
Ξεκινά από σήµερα η πλήρης εφαρµογή του νόµου για τα υπερχρεωµένα νοικοκυριά. Οσοι πολίτες έχουν αποδεδειγµένη αδυναµία να εξυπηρετήσουν τα χρέη τους, µπορούν πλέον να προσφύγουν στη Δικαιοσύνη και να επιτύχουν τη ρύθµισή τους.
Η σχετική αίτηση µπορεί να κατατίθεται από σήµερα στο Ειρηνοδικείο του τόπου στον οποίο κατοικεί ο υπερχρεωµένος δανειολήπτης. Στη ρύθµιση υπάγονται τόσοοι ληξιπρόθεσµες οφειλές όσο και αυτές που εξυπηρετούνται κανονικά.
Απαραίτητη προϋπόθεση, σύµφωνα µε τον νόµο, είναι εντός του προηγούµενου εξαµήνου να έχει γίνει προσπάθεια εξωδικαστικού συµβιβασµού µε τις τράπεζες ήτους πιστωτές, αλλά να έχει αποτύχει. Οπως είναι γνωστό, οι διατάξεις του νόµου γιατον εξωδικαστικό συµβιβασµό έχουν τεθεί σεεφαρµογή ήδη από την1η Σεπτεµβρίου 2010. Χθες η Γενική Γραµµατεία Καταναλωτή ανακοίνωσε ότι σε αυτή τη φάση η ρύθµιση των οφειλών των φυσικών προσώπων που έχουν περιέλθει σε µόνιµη αδυναµία πληρωµής δεν εξαρτάται από την προθυµία ήτη σύµφωνη γνώµη των πιστωτών ή πιστωτικών ιδρυµάτων, ενώ οι υπερχρεωµένοι δανειολήπτες αποκτούν διαπραγµατευτική δύναµη, καθώς µπορούν να επιτύχουν µε τηδικαστική διαδικασία τη ρύθµιση των οφειλών τους και την απαλλαγή µέρους αυτών.
Τι υποβάλλεται µε την αίτηση
Σύµφωνα µε τον νόµο, η αίτηση που θα υποβάλει ο οφειλέτης ενώπιον του Ειρηνοδικείου πρέπει να περιέχει έκθεση της µόνιµης αδυναµίας του οφειλέτη να πληρώσει ληξιπρόθεσµες οφειλές, κατάσταση της περιουσίας του και εισοδηµάτων του ίδιου και της συζύγου του,κατάσταση των πιστωτών και των απαιτήσεών τους καισχέδιο διευθέτησης οφειλών. Με την αίτηση ή το αργότερο εντός ενόςµηνός, ο οφειλέτηςπρέπει να προσκοµίσει τη βεβαίωση γιατην αποτυχία του εξωδικαστικού συµβιβασµού µε την τράπεζα και υπεύθυνη δήλωση για την ορθότητα των στοιχείων που δηλώνει.
Η διαδικασία στο Ειρηνοδικείο
Η διαδικασία ενώπιον του Ειρηνοδικείου περιλαµβάνει µιανέα προσπάθειασυµβιβασµού και, σε περίπτωση αποτυχίας της,ακολουθεί η εξέταση της αίτησης ρύθµισης των οφειλών. Ακολουθεί δικάσιµος και συζήτηση της αίτησης, όπου το δικαστήριο ελέγχει τις προϋποθέσεις για τη ρύθµιση των χρεών και ιδίως το αν υπάρχει µόνιµη αδυναµίαγια την αποπληρωµή των ληξιπρόθεσµων οφειλών. Το δικαστήριο εκδίδει απόφαση µε την οποία υποχρεώνει τον οφειλέτη να καταβάλλει µηνιαίωςτο ποσό που αυτό καθορίζει για χρονικό διάστηµα τεσσάρων ετών.
Για το ύψος των µηνιαίων καταβολών λαµβάνονται υπόψη τα εισοδήµατα του οφειλέτη, η δυνατότητα συνεισφοράςτου συζύγου και σταθµίζονται οι βιοτικέςανάγκες του ίδιου και των προστατευόµενων µελών τηςοικογένειάς του.
Εφόσον περάσουν 4 χρόνια και έχει τηρήσει ο οφειλέτης τις υποχρεώσεις του, απαλλάσσεται από το υπόλοιπο των χρεών.
Σε περίπτωση ρύθµισης οφειλών διατάσσεται η ρευστοποίηση της ακίνητης περιουσίας, εφόσον τούτο κρίνεται αναγκαίο.
Ο οφειλέτης όµως µπορεί να εξαιρέσει από τη ρευστοποίηση και να «σώσει» την πρώτη ή τη µοναδική του κατοικία.
ΠΡΟΫΠΟΘΈςΗ ΈΙΝΑΙ
να έχει γίνει προσπάθεια εξωδικαστικού συµβιβασµού µε τις τράπεζες ή τους πιστωτές, αλλά να έχει αποτύχει
 Google news