
Στροφή στις ασφάλειες φέρνει η κρίση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Ασφάλεια από τον τραπεζικό γκισέ αναζητούν πλέον όλο και περισσότερα νοικοκυριά. Είτε πρόκειται για στεγαστικά και καταναλωτικά δάνεια είτε για περίθαλψη και συνταξιοδότηση, το τελευταίο διάστημα ένα μεγάλο κομμάτι των Ελλήνων αναζητά εξασφάλιση, λόγω της ανασφάλειας που καλλιεργούν η κρίση και οι ανατροπές στο ασφαλιστικό καθεστώς.
Στο πλαίσιο αυτό, το τελευταίο διάστημα οι τράπεζες έχουν λανσάρει μια σειρά από νέου τύπου ασφάλειες που απευθύνονται σε παλιούς και νέους δανειολήπτες. Παράλληλα ενισχύουν τα τραπεζοασφαλιστικά τους προϊόντα καθώς η αυξημένη ανασφάλεια σε σχέση με το συνταξιοδοτικό καθεστώς και το ύψος των συντάξεων, αλλά και οι φοροαπαλλαγές που δίνουν τα ασφαλιστικά προϊόντα, ανεβάζουν το ενδιαφέρον.
Προστασία για ανεργία, αρρώστια ή ατύχημα
Χαρακτηριστικό παράδειγμα των νέων δεδομένων είναι οι επιπλέον καλύψεις με τις οποίες οι τράπεζες συνοδεύουν τα στεγαστικά και τα καταναλωτικά δάνεια. Παραδοσιακά, ο δανειολήπτης ασφαλιζόταν σε περίπτωση σεισμού και θανάτου. Τώρα όμως το πακέτο περιλαμβάνει κάλυψη στην περίπτωση απώλειας εργασίας, ατυχήματος ή και ασθένειας. Αυτό σημαίνει ότι αν ο δανειολήπτης αντιμετωπίσει μια έκτακτη ανάγκη, η ασφαλιστική αναλαμβάνει να πληρώσει τη δόση του δανείου στην τράπεζα. Μάλιστα, αρκετά συχνά, στους νέους δανειολήπτες ή στις περιπτώσεις αναχρηματοδότησης οφειλών, οι ίδιες οι τράπεζες περιλαμβάνουν τις καλύψεις αυτές στο πακέτο του δανείου- συνυπολογίζοντάς τις στο τελικό επιτόκιο. Ετσι, εξασφαλίζουν τόσο τους εαυτούς τους όσο και τους πελάτες τους για το ενδεχόμενο επισφαλειών, ενώ ταυτόχρονα παρουσιάζουν την επιπλέον εξασφάλιση ως δώρο προς τον δανειολήπτη.
Από την άλλη, όλο και περισσότεροι δανειολήπτες είναι διατεθειμένοι να δώσουν ένα επιπλέον ποσό, 5-10 ευρώ ανά μήνα, προκειμένου να «έχουν το κεφάλι τους ήσυχο», ειδικά στην τρέχουσα συγκυρία, όπου οι πάσης φύσεως απώλειες εισοδήματος είναι αρκετά συχνές.
Ανοδος και στις τραπεζοασφάλειες
Την ίδια ώρα περισσότεροι είναι οι πελάτες που στρέφονται στις τραπεζοασφάλειες. Πρόκειται για ειδικά ασφαλιστικά προϊόντα, είτε ζωής είτε γενικών ασφαλειών, τα οποία όμως πωλούνται από τον τραπεζικό γκισέ και όχι από ασφαλιστικές εταιρείες.
Αν και πολλές ελληνικές τράπεζες συνεργάζονται με ασφαλιστικούς κολοσσούς, κυρίως του εξωτερικού, το τελικό προϊόν έχει τη «σφραγίδα» της τράπεζας και είναι αρκετά απλό ώστε να μπορεί να πουληθεί από τον γκισέ.
Το bancassurance, όπως ονομάζεται, γνωρίζει σημαντική αύξηση και στην Ελλάδα, αν και υπολείπεται σημαντικά σε σχέση με τα δεδομένα που ισχύουν στο εξωτερικό. Οπως προκύπτει από τα τρέχοντα στοιχεία, το μερίδιο αγοράς των τραπεζοασφαλειών στον κλάδο ζωής πλησιάζει το 35% έναντι μόλις 10% το 2001 ενώ στις γενικές ασφαλίσεις το μερίδιο εκτιμάται ότι ανέρχεται σε περίπου 20%.
Αντίστοιχα, στην Πορτογαλία, το μερίδιο αγοράς του bancassurance στον κλάδο ζωής φθάνει περίπου το 80%, στην Ισπανία ξεπερνά το 70%, στη Γαλλία το 60% και στην Ιταλία το 50%.
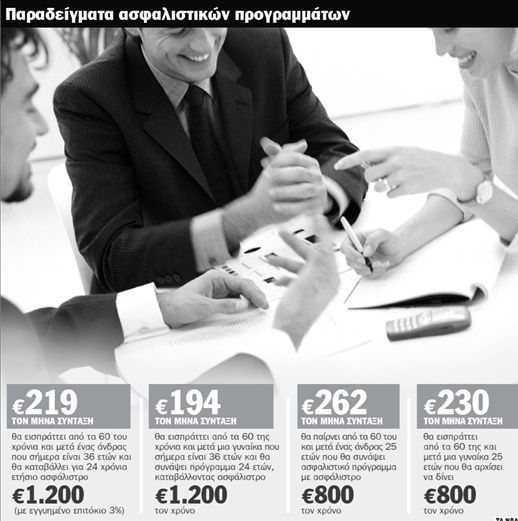
Οι ίδιες οι τράπεζες προωθούν επιθετικά τα προϊόντα αυτά καθώς όχι μόνο συμβάλλουν στην κερδοφορία τους αλλά και επειδή πολύ εύκολα μπορούν να τα «παντρέψουν» με κλασικές εργασίες τους. Για παράδειγμα, όπως αναφέρθηκε παραπάνω, τα περισσότερα δάνεια σήμερα συνοδεύονται από ασφαλιστικές καλύψεις. Ακόμη όμως και στις περιπτώσεις παραδοσιακών προγραμμάτων συνταξιοδότησης, οι τράπεζες λανσάρουν τα προϊόντα τους ως μακροχρόνια καταθετικά προγράμματα, εξασφαλίζοντας μάλιστα ελάχιστη εγγυημένη απόδοση 3%-4%, ενώ συνδυάζονται με σαφώς χαμηλότερο κόστος και προμήθειες σε σύγκριση με τα παραδοσιακά ασφαλιστικά προγράμματα.
Το τελευταίο διάστημα οι τράπεζες έχουν λανσάρει μια σειρά από νέου τύπου ασφάλειες που απευθύνονται σε παλιούς και νέους δανειολήπτες
Προτιμούν τις τράπεζες από τις ασφαλιστικές
Το χαμηλότερο κόστος των τραπεζοασφαλειών είναι σαφώς ένας από τους βασικούς λόγους για τους οποίους οι ενδιαφερόμενοι τις προτιμούν έναντι των παραδοσιακών ασφαλιστικών προϊόντων. Παράλληλα το τελευταίο διάστημα, και λόγω της κρίσης, αρκετοί είναι οι πελάτες των ασφαλιστικών που γυρίζουν την πλάτη σε αυτές, προτιμώντας το κύρος των τραπεζών.
Πολλοί είναι εκείνοι που σπάνε παλιά συμβόλαια προκειμένου να τα μεταφέρουν σε τράπεζες. Αντίστοιχα, οι περισσότεροι νέοι ενδιαφερόμενοι στρέφονται στα μεγάλα χρηματοπιστωτικά ιδρύματα, με τα οποία ούτως ή άλλως συνεργάζονται και τα εμπιστεύονται. Από την πλευρά τους, και προκειμένου να εκμεταλλευθούν τη συγκυρία, οι εγχώριες τράπεζες προτάσσουν τις συνεργασίες που έχουν αναπτύξει με παγκοσμίου βεληνεκούς ασφαλιστικούς κολοσσούς ενισχύοντας έτσι το αίσθημα σιγουριάς στους πελάτες τους.
 Google news













