Ποιο στεγαστικό μου ταιριάζει;
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 10 λεπτά
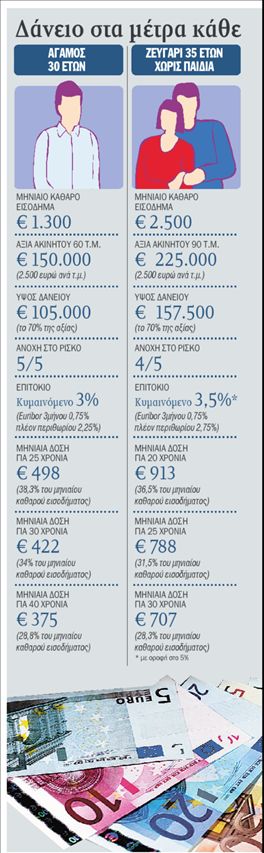
Στεγαστικά δάνεια «κομμένα και ραμμένα» στα μέτρα των πελατών τους διαθέτουν στο εξής οι τράπεζες, καθώς- δεδομένων και των οικονομικών δυσκολιών- κάθε κατηγορία δανειοληπτών έχει πλέον ξεχωριστές ανάγκες.
Οπως αναφέρουν τραπεζικά στελέχη, η εποχή που τα χρηματοπιστωτικά ιδρύματα έδιναν δάνεια «καρμπόν» σε κάθε πελάτη τους, έχει περάσει ανεπιστρεπτί. Τώρα πια η ηλικία του δανειολήπτη, η οικογενειακή του κατάσταση, τα οικονομικά του, η «ανοχή» στο ρίσκο, ακόμα και η ύπαρξη τριτεγγυητή, είναι καθοριστικοί παράγοντες για την επιλογή του σωστού δανείου.
Σε σχέση με το παρελθόν, μάλιστα, οι τράπεζες- φοβούμενες και τις επισφάλειες- αφιερώνουν πολύ περισσότερο χρόνο προκειμένου να εξετάσουν το προφίλ του πελάτη, ώστε στη συνέχεια να του προτείνουν ένα «πακέτο» δανείου που θα του ταιριάζει όσο το δυνατόν περισσότερο.
Κυμαινόμενο και ελβετικό για όσους αντέχουν το ρίσκο
Χαρακτηριστικό παράδειγμα των δανείων α λα καρτ είναι η διαφοροποίηση των δανειοληπτών ανάλογα με την ανοχή που αυτοί επιδεικνύουν στο ρίσκο. Πόσο αντέχουν δηλαδή τα «σκαμπανεβάσματα» στη μηνιαία δόση τους, με όφελος όμως τα χαμηλότερα- κατά κανόνα – επιτόκια για όσο το δυνατόν μεγαλύτερο χρονικό διάστημα.
Στις περισσότερες περιπτώσεις, όσο πιο μικρός σε ηλικία και με λιγότερες υποχρεώσεις είναι ο δανειολήπτης, τόσο πιο ανεκτικός στο ρίσκο είναι και κατά συνέπεια οι τράπεζες του προτείνουν τα αντίστοιχα δάνεια. Κατά κανόνα, για την κατηγορία αυτή ενδείκνυνται τα δάνεια με κυμαινόμενο επιτόκιο και, για τους γνώστες της αγοράς αλλά και των χρηματοοικονομικών, αυτά σε ελβετικό φράγκο.

ευρώ για 25 χρόνια, με επιτόκιο 3% σήμερα (Εuribor 0,75% πλέον περιθωρίου 2,25%), η μηνιαία δόση ανέρχεται σε 711 ευρώ. Αν όμως το διατραπεζικό επιτόκιο ανέβει στο 3% και κατ΄ επέκτασιν το τελικό επιτόκιο στο 5,25%, η δόση εκτινάσσεται στα 899 ευρώ, δηλαδή ο δανειολήπτης πληρώνει 188 ευρώ περισσότερα τον μήνα ή 2.256 ευρώ επιπλέον τον χρόνο, ποσό που μπορεί να «τινάξει στον αέρα» τον οικογενειακό προϋπολογισμό, ειδικά αν υπάρχουν και άλλες, ανελαστικές υποχρεώσεις.
Για ακόμα πιο ριψοκίνδυνους, αλλά και γνώστες, οι τραπεζίτες δεν διστάζουν να προτείνουν και δάνεια σε ελβετικό φράγκο. Αυτήν τη στιγμή το ευρώ διαπραγματεύεται σε ιστορικό χαμηλό έναντι του ελβετικού νομίσματος και τα τραπεζικά στελέχη εκτιμούν ότι η συγκυρία θα αντιστραφεί. Αν κάτι τέτοιο συμβεί, εκτός από τα χαμηλότερα επιτόκια, όσοι «ποντάρουν» στο ελβετικό νόμισμα θα έχουν σημαντικά κεφαλαιακά κέρδη. Εν τούτοις, κανείς δεν μπορεί να αποκλείσει περαιτέρω διολίσθηση του ενιαίου νομίσματος, γεγονός που σημαίνει ότι όποιος έχει δάνειο σε ελβετικό φράγκο όχι μόνο θα πληρώνει υψηλότερες δόσεις, αλλά και θα χρωστάει περισσότερα χρήματα στην τράπεζα.
«Κλειδί» η ηλικία για τη σωστή διάρκεια
Ακόμα ένας παράγοντας που λαμβάνουν υπ΄ όψιν οι τράπεζες για να προτείνουν το κατάλληλο δάνειο είναι η ηλικία του δανειολήπτη. Ουσιαστικά, ο κανόνας που θέτουν είναι ότι το άθροισμα της ηλικίας του δανειολήπτη με τη διάρκεια του δανείου δεν πρέπει να ξεπερνά τα 65 ή, στη χειρότερη περίπτωση, τα 70 χρόνια. Ετσι, ουσιαστικά τα 40ετή δάνεια απευθύνονται μόνο σε μικρής ηλικίας πελάτες- έως 30 ετών.
Αντίστοιχα, η συντριπτική πλειονότητα των δανείων κυμαίνεται ανάμεσα σε 20 και 30 χρόνια διάρκεια, δεδομένου ότι οι περισσότερες αγορές πραγματοποιούνται στην ηλικία των 35 έως 40 ετών. Επιπλέον, στην περίπτωση της ύπαρξης κάποιου τριτεγγυητή, κατά κανόνα γονιού ή άλλου συγγενούς, λαμβάνεται υπ΄ όψιν και η δική του ηλικία, γεγονός που με τη σειρά του μεταφράζεται σε επιπλέον «ψαλίδι» στη μέγιστη διάρκεια του δανείου.
Ο «χρυσός» κανόνας του 40%
Ακόμα ένα στοιχείο που βοηθά τους δανειολήπτες να επιλέξουν το σωστό προϊόν είναι το ύψος της μηνιαίας δόσης σε σχέση με το καθαρό μηνιαίο εισόδημά τους. Ο κανόνας που εφαρμόζουν οι τράπεζες σε αυτή την περίπτωση είναι ότι η δόση δεν θα πρέπει σε καμιά περίπτωση να ξεπερνά το 40% των καθαρών εσόδων του δανειολήπτη ή του νοικοκυριού. Μάλιστα, ειδικά στην περίπτωση που οι ενδιαφερόμενοι δεν έχουν σταθερό εισόδημα (είναι π.χ. ελεύθεροι επαγγελματίες ή έμποροι), τότε το όριο αυτό πέφτει ακόμα περισσότερο, ακόμη και στο 30%, προκειμένου οι τράπεζες να εξασφαλιστούν απέναντι στις όποιες «κακοτοπιές».
Και επιπλέον προστασία
Τέλος, σε πολλές περιπτώσεις- και προκειμένου να εξασφαλιστούν ακόμη περισσότερο- οι τράπεζες ζητούν από τους πελάτες τους να ασφαλιστούν από επιπλέον κινδύνους, πέραν των «κλασικών» της πυρκαγιάς και του σεισμού. Μάλιστα, μια σειρά από αυτές προσφέρουν τις καλύψεις αυτές δωρεάν, ουσιαστικά ενσωματώνοντας τες στο κόστος του δανείου. Η ασφάλεια ζωής, η ασφάλεια σε περίπτωση ασθένειας, ακόμα και στην περίπτωση απώλειας της εργασίας, είναι οι επιπλέον καλύψεις που στο εξής ζητούν εμμέσως πλην σαφώς τα χρηματοπιστωτικά ιδρύματα, ανάλογα με την ηλικία και την επαγγελματική κατάσταση του δανειολήπτη.
Η ηλικία του δανειολήπτη, η οικογενειακή του κατάσταση, τα οικονομικά του, η «ανοχή» του απέναντι στο ρίσκο, ακόμα και η ύπαρξη τριτεγγυητή, είναι πλέον καθοριστικοί παράγοντες για την επιλογή του σωστού στεγαστικού δανείου
Οι ρυθμίσεις στα «κόκκινα» δάνεια
ΡΕΠΟΡΤΑΖ: ΔΗΜΗΤΡΑ ΣΚΟΥΦΟΥ
«Φιλί ζωής» σε υπερχρεωμένα νοικοκυριά δίνει το νομοσχέδιο για τη ρύθμιση χρεών, το οποίο κατέθεσε προς ψήφιση στη Βουλή το υπουργείο Οικονομίας, Ανταγωνιστικότητας και Ναυτιλίας. «ΤΑ ΝΕΑ» παρουσιάζουν έναν μίνι οδηγό για όσους ενδιαφέρονται να ενταχθούν στις ρυθμίσεις αυτές.
1 Ποιους αφορά η ρύθμιση; Ολα τα φυσικά πρόσωπα που βρίσκονται σε μόνιμη αδυναμία πληρωμής, με εξαίρεση τους εμπόρους, που μπορούν να προσφύγουν στη διαδικασία του πτωχευτικού κώδικα. Η απαλλαγή από τα χρέη μπορεί να γίνει μόνο μία φορά για τον δανειολήπτη. 2 Ποιες οφειλές; Ολα τα χρέη, ακόμα και τα στεγαστικά δάνεια- με εξαίρεση όσα διαπράχθηκαν με δόλο, διοικητικά πρόστιμα, χρηματικές ποινές, οφειλές προς το Δημόσιο και εισφορές σε ασφαλιστικούς οργανισμούς. Δεν υπάγονται σε ρύθμιση και οι οφειλές που έχουν αναληφθεί το τελευταίο έτος πριν από την υποβολή της αίτησης ρύθμισης.
3 Πού υποβάλλεται η αίτηση; Η αίτηση για τη ρύθμιση των οφειλών υποβάλλεται στο Ειρηνοδικείο του τόπου στον οποίο κατοικεί ο οφειλέτης. Η απόφαση που εκδίδεται είναι εκτελεστή σε κάθε περίπτωση.
4 Μπορεί να υπάρξει εξωδικαστικός συμβιβασμός;
Ο οφειλέτης υποχρεούται να κάνει προσπάθεια συμβιβασμού με τους πιστωτές. Την προσπάθεια συμβιβασμού αναλαμβάνει ο Συνήγορος του Καταναλωτή ή η Επιτροπή Φιλικού Διακανονισμού ή η Ενωση Καταναλωτών ή άλλος δημόσιος ή ιδιωτικός φορέας μη κερδοσκοπικού χαρακτήρα. Αποδεικνύεται με βεβαίωση του φορέα που την έχει αναλάβει και συντάσσεται πρακτικό που επικυρώνεται από τον αρμόδιο ειρηνοδίκη.
5 Συμφέρει ο εξωδικαστικός συμβιβασμός;
Υπάρχουν σημαντικά κίνητρα για τους οφειλέτες, αφού μπορούν να μειώσουν το κόστος της διαδικασίας, να αποφύγουν τα μειονεκτήματα και τους κινδύνους της δικαστικής ρύθμισης (μακρόχρονη παραμονή στον Τειρεσία, δημοσιότητα της υπαγωγής σε ρύθμιση, περιορισμοί στην υποβολή νέας αίτησης, παρακολούθηση των περιουσιακών στοιχείων κ.ά).
6 Τι γίνεται αν ο οφειλέτης δεν έχει τη δυνατότητα να καταβάλει το ποσό για την εξόφληση των χρεών του;
Το δικαστήριο είναι ελεύθερο να επιτρέψει στον οφειλέτη, ιδίως αν αυτός είναι άνεργος ή έχει σοβαρά προβλήματα υγείας, να μη δίνει για ορισμένη περίοδο κανένα απολύτως ποσόν. Το δικαστήριο όμως επανεξετάζει ύστερα από 5-6 μήνες την οικονομική του κατάσταση, ενώ σε εξαιρετικές περιπτώσεις μπορεί και να τον απαλλάξει από τα χρέη του.
7 Αν έχει ακίνητη περιουσία; Ρευστοποιείται από τον σύνδικο που ορίζει το δικαστήριο για να πληρωθούν χρέη του. 8 Εξαιρείται η κύρια κατοικία; Προϋπόθεση για να συμβεί αυτό είναι να αναλάβει ο οφειλέτης, με το μέσο επιτόκιο ενός στεγαστικού δανείου, για χρονικό διάστημα που μπορεί να φτάνει μέχρι 20 έτη, την εξυπηρέτηση χρεών που αντιστοιχούν στο 85% της εμπορικής αξίας της κατοικίας. Αν δεν τηρήσει την εξυπηρέτηση αυτού του χρέους, προχωρούν οι διαδικασίες αναγκαστικής εκτέλεσης.
9 Πότε επέρχεται η απαλλαγή από το υπόλοιπο των χρεών;
Επειτα από τέσσερα χρόνια και εάν έχει τηρήσει ο οφειλέτης τις υποχρεώσεις του. Η απαλλαγή είναι ανεξάρτητη από την εξυπηρέτηση του πρόσθετου χρέους για τη διάσωση της κύριας κατοικίας.
10 Τι γίνεται με διαδικασίες πλειστηριασμού που βρίσκονται σε εξέλιξη;
Μπορούν να σταματήσουν με αίτηση ασφαλιστικών μέτρων. Στην περίπτωση των στεγαστικών δανείων, για να είναι ισχυρή η αναστολή, ο οφειλέτης θα πρέπει να καταβάλει από το χρονικό διάστημα της αίτησης και μέχρι την έκδοση της απόφασης τη δόση του δανείου του.
11 Πώς γίνεται η δικαστική ρύθμιση των οφειλών;
Το δικαστήριο ελέγχει τις προϋποθέσεις για τη ρύθμιση των χρεών και ορίζει το ποσό των οφειλών που θα αποπληρωθεί. Το ύψος των μηνιαίων καταβολών καθορίζεται λαμβάνοντας υπόψη τα εισοδήματα του οφειλέτη, τη δυνατότητα συνεισφοράς του συζύγου και σταθμίζοντας αυτά με τις βιοτικές ανάγκες του ιδίου και των προστατευόμενων μελών της οικογενείας του. Ο οφειλέτης υποχρεούται να ενημερώνει το δικαστήριο σε περίπτωση βελτίωσης των εισοδημάτων του, διαφορετικά κινδυνεύει να εκπέσει από τη ρύθμιση. Μέχρι τη ρύθμιση από το δικαστήριο παγώνουν όλες οι οφειλές εκτός των δόσεων για στεγαστικά δάνεια, διότι η πληρωμή αποτελεί προϋπόθεση για την αναστολή των διαδικασιών αναγκαστικής εκτέλεσης ( πλειστηριασμών κ.λπ.).
12 Οι πιστωτές μπορούν να πληροφορούνται τις περιουσιακές μεταβολές του οφειλέτη;
Ο οφειλέτης υποχρεούται να επιτρέπει στους πιστωτές την πρόσβαση στα οικονομικά του στοιχεία, ενώ ο εργοδότης και η Εφορία είναι υποχρεωμένοι να δίνουν στους πιστωτές κάθε χρήσιμη πληροφορία για την περιουσιακή κατάσταση και τα εισοδήματα του οφειλέτη.
13 Πόσο καιρό παραμένουν τα δεδομένα του οφειλέτη για τη ρύθμιση στον Τειρεσία;
Η αίτηση ρύθμισης και η υπαγωγή στις ρυθμίσεις καταχωρείται στον Τειρεσία και παραμένει μέχρι πέντε χρόνια μετά την απαλλαγή του από τα χρέη.
14 Από πότε θα μπορούν να υποβάλουν αίτηση για ρύθμιση των χρεών τους οι οφειλέτες;
Μετά την πάροδο τεσσάρων μηνών από τη δημοσίευση του νόμου στην Εφημερίδα της Κυβερνήσεως.
15 Τι ισχύει για τους εγγυητές; Ισχύει το ίδιο. Οι εγγυητές πρέπει να κάνουν οι ίδιοι αίτηση και να διαπιστωθεί και γι΄ αυτούς μόνιμη αδυναμία.
16 Τι θα συμβεί αν ο οφειλέτης δεν είναι ειλικρινής στις δηλώσεις του; Αν δεν το κάνει, από δόλο ή βαριά αμέλεια, θα εκπέσει από τη ρύθμιση οφειλών και την απαλλαγή που έχει ήδη αποφασιστεί. Μπορεί μάλιστα να ανακληθεί η απαλλαγή, αν αποδειχθεί αποσιώπηση ή απόκρυψη εισοδημάτων μετά την περίοδο της τετραετίας. Η ψευδής δήλωση συνεπάγεται εξάλλου και ποινικές ευθύνες.
17 Αναπροσαρμόζονται οι μηνιαίες καταβολές του οφειλέτη κατά τη διάρκεια της ρύθμισης;
Το δικαστήριο μπορεί να προβλέπει την αναπροσαρμογή των δόσεων με έναν αντικειμενικό δείκτη αναφοράς (π.χ. τιμάριθμο). Μπορεί όμως το δικαστήριο, με αίτηση του οφειλέτη ή πιστωτή, να διατάξει την αναπροσαρμογή της δόσης σε περίπτωση ιδίως που βελτιωθεί το εισόδημα του οφειλέτη. Η αναπροσαρμογή θα ισχύσει αναδρομικά από τον χρόνο υποβολής της αίτησης αναπροσαρμογής.
18 Σε περίπτωση διαφωνίας πιστωτών-οφειλέτη μπορεί να επιχειρηθεί δεύτερη προσπάθεια συμβιβασμού ενώπιον του δικαστηρίου;
Το σχέδιο νόμου υποχρεώνει τα μέρη (οφειλέτη και πιστωτές) σε μια νέα προσπάθεια επιδίωξης συμβιβασμού ενώπιον του δικαστηρίου. Ο συμβιβασμός ενώπιον του δικαστηρίου είναι δυνατόν να επιτευχθεί ακόμη κι αν δεν συμφωνούν όλοι οι πιστωτές, αλλά συμφωνούν μόνο πιστωτές με απαιτήσεις που υπερβαίνουν το 50% των οφειλών. Σε κάθε περίπτωση, πάντως, θα πρέπει να συμφωνούν οι πιστωτές που έχουν εμπράγματες εξασφαλίσεις (υποθήκες κ.λπ.).
19 Είναι υποχρεωτική η παράσταση δικηγόρου στο Ειρηνοδικείο;
Οχι, δεν είναι. Ο οφειλέτης μπορεί να υποβάλει και να παρασταθεί μόνος στο δικαστήριο. Θα μπορούσε να χρησιμοποιήσει χωρίς αμοιβή τη βοήθεια ενός από τα πρόσωπα ή τους φορείς που συνδράμουν τους καταναλωτές σε θέματα υπερχρέωσης.
20 Μπορεί ο οφειλέτης να συντάξει μόνος του την αίτηση υπαγωγής προς το Ειρηνοδικείο;
Τα αρμόδια υπουργεία θα εκδώσουν υποδείγματα αιτήσεων, πιστοποιητικών, δηλώσεων, καταστάσεων και σχεδίων διευθέτησης οφειλών, με σκοπό να διευκολύνουν τη σύνταξή τους από τον ίδιο τον οφειλέτη.
Η ρύθμιση αφορά όλα τα χρέη, ακόμα και τα στεγαστικά δάνεια- με εξαίρεση όσα διαπράχθηκαν με δόλο, διοικητικά πρόστιμα, χρηματικές ποινές, οφειλές προς το Δημόσιο και εισφορές σε ασφαλιστικούς οργανισμούς

 Google news