Φρένο σε καπέλα τραπεζών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Φρένο σε καπέλα και στις αδιαφανείς πρακτικές των τραπεζών στα καταναλωτικά δάνεια και τις πιστωτικές κάρτες βάζει το υπουργείο Οικονομίας με υπουργική απόφαση, με πρόστιμα έως και 1 εκατ. ευρώ για τις τράπεζες που θα βρεθούν να κάνουν παραβάσεις.
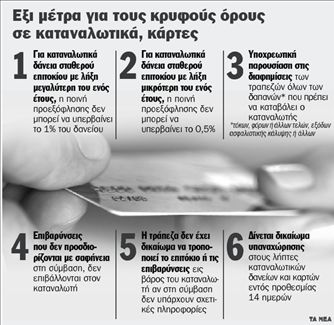
Με τις ρυθμίσεις δίνεται έμφαση στη διασφάλιση της πληροφόρησης του καταναλωτή, τόσο πριν όσο και κατά τη λήψη ενός δανείου, εισάγονται κανόνες υπεύθυνου δανεισμού, ενώ μπαίνουν και σαφείς όροι σε ό,τι αφορά τις προεξοφλήσεις καταναλωτικών δανείων, με την ποινή προεξόφλησης να μην μπορεί πλέον να ξεπερνά το 1%.
Το σχέδιο της υπουργικής απόφασης δόθηκε χθες σε δημόσια διαβούλευση, η οποία θα διαρκέσει έως τις 22 Απριλίου.
Οι κυριότερες αλλαγές
Οι κυριότερες αλλαγές που προωθούνται, είναι:
1 Η υποχρεωτική παρουσίαση στις διαφημίσεις των τραπεζών όλων των επιβαρύνσεων (επιτόκιο, έξοδα κ.λπ.) στα καταναλωτικά δάνεια και τις πιστωτικές κάρτες. Δηλαδή σε κάθε διαφήμιση καταναλωτικού δανείου η τράπεζα υποχρεούται να αναφέρει με παράδειγμα και το ΣΕΠΠΕ, δηλαδή το Συνολικό Ετήσιο Πραγματικό Ποσοστό Επιβάρυνσης. Στο ΣΕΠΠΕ περιλαμβάνονται όλες οι δαπάνες, συμπεριλαμβανομένων τόκων, φόρων ή άλλων τελών, εξόδων ασφαλιστικής κάλυψης ή άλλων εξόδων που πρέπει να καταβάλει ο καταναλωτής στο καταναλωτικό δάνειο ή την πιστωτική κάρτα.
2 Η αρχή του υπεύθυνου δανεισμού. Οι τράπεζες στο εξής θα οφείλουν, προκειμένου να αποφεύγεται η υπερχρέωση των καταναλωτών, να ελέγχουν την ικανότητα του καταναλωτή να ανταποκριθεί στις υποχρεώσεις που αναλαμβάνει με την πίστωση. Η ίδια η τράπεζα θα οφείλει να ερευνά και να αξιολογεί την πιστοληπτική ικανότητα του καταναλωτή και να μη χορηγεί δάνεια χωρίς προηγούμενο έλεγχο της φερεγγυότητάς του. Σε περίπτωση παραβίασης των υποχρεώσεων του υπεύθυνου δανεισμού από την τράπεζα, εκτός από την επιβολή διοικητικών κυρώσεων προβλέπεται και δικαίωμα του καταναλωτή να ζητήσει αποζημίωση.
3 Καθιερώνεται η υποχρέωση της τράπεζας να παρέχει αναλυτική πληροφόρηση πριν από τη σύναψη σύμβασης δανείου ή κάρτας, ώστε να δοθεί πραγματικά η δυνατότητα στον καταναλωτή να σταθμίσει και να συγκρίνει τις διαφορετικές προσφορές. Με σκοπό τη διασφάλιση πλήρους διαφάνειας θεσπίζεται υποχρέωση της τράπεζας να ενημερώνει τον καταναλωτή καθ΄ όλη τη διάρκεια του δανείου για αλλαγές του επιτοκίου και αλλαγές των καταβολών. Η παραβίαση της υποχρέωσης πληροφόρησης επισύρει εκτός από διοικητικές κυρώσεις και έννομες συνέπειες αστικού δικαίου. Ενδεικτικά:
Επιβαρύνσεις που δεν προσδιορίζονται με σαφήνεια στη σύμβαση, δεν επιβάλλονται στον καταναλωτή.
Αν το δηλούμενο στη σύμβαση ΣΕΠΠΕ είναι υψηλότερο από το σωστά υπολογιζόμενο, τότε μειώνεται αντίστοιχα το επιτόκιο χορηγήσεων.
Αν στη σύμβαση δεν περιλαμβάνονται πληροφορίες σχετικά με τους όρους και τις προϋποθέσεις τροποποίησης των επιβαρύνσεων ή του επιτοκίου, η τράπεζα δεν έχει το δικαίωμα να τροποποιεί το επιτόκιο ή τις επιβαρύνσεις εις βάρος του καταναλωτή.
Αν στη σύμβαση δεν περιλαμβάνονται πληροφορίες για τη διάρκεια ή το δικαίωμα καταγγελίας, ο καταναλωτής έχει δικαίωμα να καταγγείλει τη σύμβαση του καταναλωτικού οποτεδήποτε χωρίς καμία επιβάρυνση.
4 Δίνεται στους δανειολήπτες καταναλωτικών δανείων και καρτών δικαίωμα αναιτιολόγητης και αζήμιας υπαναχώρησης εντός προθεσμίας δεκατεσσάρων ημερών. 5 Ο καταναλωτής έχει δικαίωμα ανά πάσα στιγμή να εξοφλεί πρόωρα τα καταναλωτικά δάνειά του. Σε περίπτωση που η σύμβαση του δανείου έχει κυμαινόμενο επιτόκιο, η τράπεζα δεν δικαιούται να απαιτήσει καμία απολύτως αποζημίωση ή επιβάρυνση. Η τράπεζα δικαιούται να απαιτήσει αποζημίωση μόνο στην περίπτωση που έχει συμφωνηθεί σταθερό επιτόκιο χορηγήσεων. Η αποζημίωση ωστόσο αυτή δεν μπορεί να υπερβαίνει το 1% του ποσού του δανείου που εξοφλείται πρόωρα εφόσον το χρονικό διάστημα μεταξύ της πρόωρης εξόφλησης και της συμφωνηθείσας λήξης υπερβαίνει το ένα έτος. Εάν το χρονικό διάστημα είναι μικρότερο του ενός, η αποζημίωση δεν μπορεί να υπερβαίνει το 0,5%.
6 Εισάγεται δικαίωμα του καταναλωτή να καταγγέλλει συμβάσεις ανοικτών δανείων ανά πάσα στιγμή και χωρίς επιβάρυνση, εκτός αν έχει συμφωνήσει προθεσμία ειδοποίησης η οποία δεν μπορεί να υπερβαίνει τον ένα μήνα. Αντίθετα η τράπεζα μπορεί να καταγγείλει το δάνειο μόνο εφόσον έχει τηρήσει τουλάχιστον δίμηνη προθεσμία ειδοποίησης. Ετσι μπαίνει τέλος στην πρακτική τραπεζών να κλείνουν τους ανοικτούς λογαριασμούς απαιτώντας άμεσα την επιστροφή του υπολοίπου της πίστωσης και αιφνιδιάζοντας τους καταναλωτές.
7 Το υπουργείο Οικονομίας αποκτά εξουσίες έλεγχου και πρόσβασης στις επαγγελματικές εγκαταστάσεις των τραπεζών με σκοπό λήψη πληροφοριών που σχετίζονται με τα δικαιώματα των καταναλωτών. Προβλέπεται η επιβολή χρηματικού προστίμου από την υπουργό Οικονομίας, Ανταγωνιστικότητας και Ναυτιλίας για κάθε παράβαση των διατάξεων της απόφασης, το οποίο μπορεί να φθάνει μέχρι το ποσό του 1.000.000 ευρώ.
ΤΟ ΣΧΕΔΙΟ
της υπουργικής απόφασης δόθηκε χθες σε δημόσια διαβούλευση, η οποία θα διαρκέσει έως τις 22 Απριλίου
 Google news