
Κίνδυνος αύξησης των επιτοκίων δανεισμού από τον Ιανουάριο

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
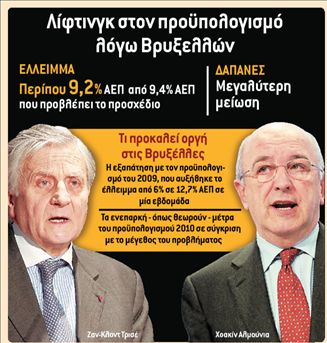
Εφιαλτικά σενάρια για το κόστος δανεισμού του Δημοσίου καλλιεργούνται στις αγορές στην περίπτωση που θεωρηθεί ότι δεν είναι επαρκής και αξιόπιστη η δημοσιονομική προσαρμογή που θα προβλέπει ο προϋπολογισμός του 2010.
Παρ΄ ότι το ενδεχόμενο αδυναμίας δανεισμού είναι ένα ακραίο σενάριο, κορυφαίο στέλεχος της αγοράς ομολόγων λέει χαρακτηριστικά ότι «δεν είναι μηδενικής πιθανότητας το ενδεχόμενο να μη βρίσκουμε δανεικά» αν ο προϋπολογισμός απογοητεύσει τις διεθνείς αγορές. Η ίδια πηγή θεωρεί δεδομένο ότι τα spread, η διαφορά δηλαδή στις αποδόσεις ανάμεσα στα γερμανικά και ελληνικά δεκαετή ομόλογα, θα εκτοξευθούν στις αρχές του 2010 «όταν θα βγούμε να δανειστούμε 50-60 δισ. ευρώ» και συναρτά το μέγεθος του προβλήματος από την αντίδραση του οικονομικού επιτελείου.
Έχει «αγοράσει χρόνο»
Η αίσθηση που επικρατεί σήμερα στην αγορά ομολόγων, μετά την υποβάθμιση της πιστοληπτικής ικανότητας από τον διεθνή οίκο αξιολόγησης Fitch και την προειδοποίηση υποβάθμισης από τη Μoody΄s, είναι πως η κυβέρνηση έχει «αγοράσει χρόνο» έως τον Ιανουάριο προκειμένου να πείσει όχι μόνο για τις προθέσεις της αλλά και για την αποτελεσματικότητα των πολιτικών της. Δεν είναι τυχαίο άλλωστε πως ενώ μετά το χτύπημα της Fitch όλοι ανέμεναν άμεση αντίδραση από τη Standard and Ρoor΄s, ο διεθνής οίκος έδωσε τελικά πίστωση χρόνου έως τον Ιανουάριο, όταν κλιμάκιό του θα έρθει στην Αθήνα για να αξιολογήσει τις επιδόσεις της ελληνικής οικονομίας. Το χειρότερο σενάριο, προς το παρόν, θα είναι μια νέα υποβάθμιση από την S&Ρ, γεγονός που θα κατέτασσε τα ελληνικά ομόλογα στην κατηγορία Β΄ καθιστώντας αδύνατο τον δανεισμό των ελληνικών τραπεζών από την Ευρωπαϊκή Κεντρική Τράπεζα (δεν αποδέχεται ως ενέχυρο ομόλογα κατηγορίας Β΄).
Δεδομένη η αύξηση των spread
Ακόμα και αν αποφευχθεί η υποβάθμιση- υπό την προϋπόθεση της λήψης μέτρων με μετρήσιμα αποτελέσματα- η αύξηση των spread θεωρείται δεδομένη, εξαιτίας του εκρηκτικού συνδυασμού διαρθρωτικών αδυναμιών και δημοσιονομικής εκτροπής. Σήμερα τα spread κινούνται στην περιοχή του 1,4%, όταν την περασμένη άνοιξη, στην κορύφωση της διεθνούς κρίσης, είχαν φτάσει έως και το 3,20%.
Στο χειρότερο σενάριο, σύμφωνα με κορυφαίους παράγοντες της αγοράς ομολόγων, ενδεχόμενη αποτυχία της κυβέρνησης να πείσει τις αγορές θα φέρει αδυναμία δανεισμού και το Δημόσιο θα αναγκαστεί να προσφύγει απευθείας στις τράπεζες δεσμεύοντας ομόλογα και καταβάλλοντας υπέρογκες προμήθειες.
 Google news













