
Επιτόκια πολλών ταχυτήτων στις καταθέσεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Αποδόσεις πολλών ταχυτήτων προσφέρουν οι τράπεζες στους πελάτες τους. «Κλειδιά» για μεγαλύτερους τόκους είναι το ποσό που μπορεί να διαθέσει κάθε επενδυτής, η διάρκεια της επένδυσης, αλλά και το ρίσκο που είναι διατεθειμένος να αναλάβει.
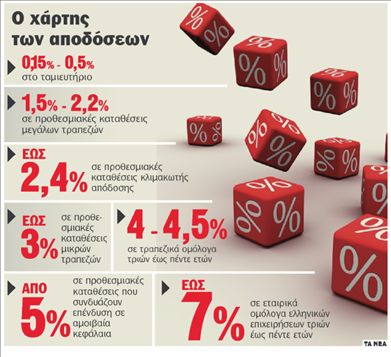
Το χαμηλότερο σκαλοπάτι των επιτοκίων είναι οι λογαριασμοί του ταμιευτηρίου. Εκεί, οι αποδόσεις είναι πραγματικά συμβολικές, ανάμεσα στο 0,15% και το 0,5%, δηλαδή κατά μέσον όρο χαμηλότερες ακόμα και από τον πληθωρισμό.
Ο πήχυς ανεβαίνει αισθητά στις προθεσμιακές καταθέσεις, αν και σε αυτήν την περίπτωση υπάρχουν σημαντικές διαφορές ανάλογα με το ποσό, τη διάρκεια της κατάθεσης και την τράπεζα. Κατά κανόνα, όσο μεγαλύτερο είναι το ποσό, τόσο αυξάνεται και η απόδοση, ενώ οι υψηλότεροι τόκοι προκύπτουν για καταθέσεις διάρκειας τριών έως έξι μηνών. Σε απόλυτους αριθμούς, για ένα μέσο ποσό προθεσμιακής κατάθεσης 20.000 με 30.000 ευρώ, στις μεγάλες τράπεζες το ονομαστικό επιτόκιο πριν από την αφαίρεση των τόκων του 10% κυμαίνεται ανάμεσα στο 1,50% και 2,2%, ενώ σε μικρότερες τράπεζες ο πήχυς ανεβαίνει έως και το 3%.
Παράλληλα, στην τραπεζική αγορά υπάρχουν ειδικά προϊόντα με κλιμακωτή απόδοση στα οποία τα ονομαστικά επιτόκια αρχίζουν από το 1,30% τον πρώτο μήνα και φτάνουν μέχρι το 3,5% τον 24ο, δηλαδή η μέση ονομαστική απόδοση ανέρχεται έως 2,40% με μηνιαία καταβολή των τόκων.
Για τους πιο ριψοκίνδυνους
Υψηλότερες αποδόσεις για τους πιο ριψοκίνδυνους προσφέρουν τα τραπεζικά προγράμματα που συνδυάζουν προθεσμιακή κατάθεση με επένδυση σε αμοιβαία κεφάλαια. Σε αυτήν την περίπτωση, ο καταθέτης/επενδυτής τοποθετεί ένα μέρος από τα χρήματά του σε προθεσμιακή κατάθεση με ονομαστικό επιτόκιο που μπορεί να ξεπερνά το 5%, ενώ τα υπόλοιπα επενδύονται σε αμοιβαία κεφάλαια. Δηλαδή, από τη μία έχει υψηλές, εγγυημένες αποδόσεις στην προθεσμιακή κατάθεσή του και από την άλλη διακινδυνεύει ένα κομμάτι του κεφαλαίου του, προσδοκώντας όμως υψηλότερες αποδόσεις μέσα από επενδύσεις σε μετοχές ή ομόλογα.
Τραπεζικά και εταιρικά ομόλογα
Σταθερές ονομαστικές αποδόσεις της τάξεως του 4% με 4,5% προσφέρουν αυτή τη στιγμή τα τραπεζικά ομόλογα με διάρκεια από τρία έως πέντε χρόνια. Μολονότι τα επιτόκια είναι σταθερά, η αξία των ομολόγων αυτών μεταβάλλεται στη διατραπεζική αγορά, γεγονός που σημαίνει ότι αν κάποιος θελήσει να τα ρευστοποιήσει πρόωρα κινδυνεύει να χάσει ένα μέρος του κεφαλαίου του. Επίσης, σημειώνεται ότι κατά κανόνα οι επενδύσεις αυτού του τύπου απαιτούν ελάχιστο κεφάλαιο 50.000 ευρώ.
Ονομαστικές αποδόσεις που αγγίζουν το 7% για διάστημα τριών έως και πέντε ετών, με σταθερό επιτόκιο, προσφέρουν εταιρικά ομόλογα μεγάλων ελληνικών εισηγμένων εταιρειών. Στην περίπτωση αυτή όμως, πέρα από τη μεταβολή της αξίας του ομολόγου, υπάρχει και μεγαλύτερος κίνδυνος σε περίπτωση χρεοκοπίας του εκδότη, όπως έγινε για παράδειγμα στην περίπτωση της Lehman Βrothers.
ΣΤΟΥΣ ΛΟΓΑΡΙΑΣΜΟΥΣ
ταμιευτηρίου οι αποδόσεις είναι πραγματικά συμβολικές, ανάμεσα στο 0,15% και το 0,5%
 Google news













