
Μη φοβάστε τα υψηλά ελλείμματα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
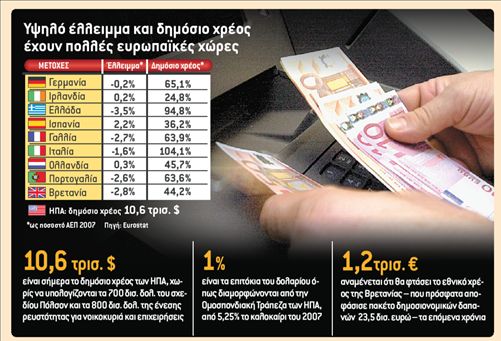
Αυτό το διάστημα έχει ξεσπάσει μεγάλη διαμάχη για το πόσο επιθετική πολιτική θα πρέπει να ακολουθήσει η κυβέρνηση των ΗΠΑ (αλλά και οι ευρωπαϊκές κυβερνήσεις) για να σωθεί η οικονομία.
Πολλοί οικονομολόγοι, στους οποίους περιλαμβάνομαι κι εγώ, ζητούν μεγάλες δημοσιονομικές δαπάνες για να μην πέσει σε ελεύθερη πτώση η οικονομία. Άλλοι, ωστόσο, ανησυχούν για τα βάρη που δημιουργούν τα μεγάλα δημοσιονομικά ελλείμματα στις επόμενες γενιές. Αυτοί, όμως, κάνουν λάθος. Με βάση τις συνθήκες που ζούμε σήμερα, δεν κάνουμε κανέναν συμβιβασμό- όπως υποστηρίζουν οι τελευταίοι- ανάμεσα στο τι είναι καλό να γίνει βραχυπρόθεσμα και στο τι είναι καλό να γίνει μακροπρόθεσμα. Η ισχυρή δημοσιονομική επέκταση στην πραγματικότητα θα βελτιώσει τις προοπτικές της οικονομίας μακροπρόθεσμα.
Το βασικό επιχείρημα όσων πιστεύουν ότι τα μεγάλα δημοσιονομικά ελλείμματα κάνουν λιγότερο ισχυρή την οικονομία, είναι ότι όταν υπάρχει μεγάλος κρατικός δανεισμός μειώνονται οι ιδιωτικές επενδύσεις. Ότι, δηλαδή, η πρακτική του κράτους να δανείζεται πολλά χρήματα οδηγεί τελικά σε αύξηση των επιτοκίων κάνοντας τις επιχειρήσεις διστακτικές να επενδύσουν σε νέες εγκαταστάσεις και εξοπλισμό, με αποτέλεσμα να μειώνεται ο ρυθμός ανάπτυξης της οικονομίας. Κάτω από κανονικές συνθήκες ο συλλογισμός αυτός είναι σωστός. Όμως σήμερα δεν ζούμε υπό κανονικές συνθήκες. Ας αναλογιστούμε τι θα γινόταν του χρόνου, αν η κυβέρνηση Ομπάμα μείωνε τις δημοσιονομικές δαπάνες. Θα μείωνε αυτό τα επιτόκια;
Σίγουρα δεν θα μείωνε τα επιτόκια βραχυπρόθεσμου δανεισμού, αυτά δηλαδή που καθορίζονται από την Ομοσπονδιακή Τράπεζα των ΗΠΑ (FΕD). Η FΕD ήδη διατηρεί τα επιτόκια αυτά σε πολύ χαμηλά επίπεδα (μόλις 1% σήμερα) και δεν πρόκειται να αλλάξει την πολιτική της προτού δει σημάδια πως η οικονομία κινδυνεύει με υπερθέρμανση. Και αυτό δεν φαίνεται ότι θα συμβεί σύντομα. Συχνά η σκληρή δημοσιονομική πολιτική, όταν υπάρχει ύφεση, είναι εκείνη που μειώνει τις ιδιωτικές επενδύσεις, και υπάρχουν δύο αποδείξεις γι΄ αυτό:
Το 1937 ο Φρανκλίνος Ρούσβελτ έκανε λάθος που άκουσε τη συμβουλή όσων ανησυχούσαν, τότε, για υπερβολικά ελλείμματα. Μείωσε δραστικά τις κυβερνητικές δαπάνες και αύξησε τους φόρους, με αποτέλεσμα η χώρα να πέσει σε βαθιά ύφεση και να μειωθούν κατακόρυφα οι ιδιωτικές επενδύσεις.
Το δεύτερο παράδειγμα έλαβε χώρα 60 χρόνια μετά στην Ιαπωνία. Το 1996-1997 η ιαπωνική κυβέρνηση προσπάθησε να ισοσκελίσει τον προϋπολογισμό της μειώνοντας τις δαπάνες και αυξάνοντας τους φόρους. Ξανά η ύφεση που ακολούθησε οδήγησε σε βουτιά τις ιδιωτικές επενδύσεις. Για να είμαι ξεκάθαρος, δεν λέω ότι η προσπάθεια να μειωθεί το δημοσιονομικό έλλειμμα πλήττει τις ιδιωτικές επενδύσεις. Η αυστηρή δημοσιονομική πολιτική του προέδρου Κλίντον τη δεκαετία του ΄90 συνέβαλε στην έκρηξη των επενδύσεων την εποχή αυτή, που οδήγησε και σε αύξηση της παραγωγικότητας. Το να ακολουθήσει, όμως, η κυβέρνηση σκληρή δημοσιονομική πολιτική ήταν κακή ιδέα κατά τη διάρκεια της Μεγάλης Ύφεσης του 1937 και στην Ιαπωνία της δεκαετίας του ΄90, επειδή τότε (όπως και σήμερα) υπήρχε έλλειψη ρευστότητας. Τότε οι νομισματικές αρχές είχαν μειώσει τα επιτόκια όσο μπορούσαν, χωρίς όμως να πάρει μπρος η οικονομία. Σήμερα κινδυνεύουμε να πέσουμε στην ίδια παγίδα ρευστότητας- και γι΄ αυτό πρέπει να πάψουμε να ανησυχούμε για το δημοσιονομικό έλλειμμα. Και κάτι ακόμη: Η δημοσιονομική επέκταση θα αποδειχτεί ακόμη καλύτερη 
Θα έπρεπε η κυβέρνηση να ακολουθεί μόνιμα πολιτική μεγάλων ελλειμμάτων; Φυσικά και όχι. Αν και το υψηλό χρέος δεν είναι τόσο κακό όσο πιστεύουν πολλοί- είναι βασικά χρήματα που χρωστάμε στους εαυτούς μας- ωστόσο σε μακροπρόθεσμο ορίζοντα η κυβέρνηση, όπως ακριβώς και τα νοικοκυριά, πρέπει να ισορροπήσει τις δαπάνες με τα έσοδά της. Σήμερα, όμως, παρατηρείται σημαντική πτώση στις δαπάνες των καταναλωτών: Τα νοικοκυριά ανακαλύπτουν ξανά την αποταμίευση, τη στιγμή που οι επιχειρήσεις οι οποίες «κάηκαν» από τις υπερβολές του παρελθόντος και από τη χρηματοπιστωτική κρίση μειώνουν τις επενδύσεις τους. Το χάσμα αυτό στο τέλος θα μειωθεί, αλλά μέχρι να γίνει αυτό χρειάζονται κρατικές δαπάνες. Διαφορετικά, οι ιδιωτικές επενδύσεις και ολόκληρη η οικονομία θα βυθιστούν ακόμη περισσότερο.
Τ ο 1937 ο Φρανκλίνος Ρούσβελτ έκανε λάθος που άκουσε τη συμβουλή όσων ανησυχούσαν, τότε, για υπερβολικά ελλείμματα.
Μείωσε δραστικά τις κυβερνητικές δαπάνες και αύξησε τους φόρους, με αποτέλεσμα η χώρα να πέσει σε βαθιά ύφεση και να μειωθούν κατακόρυφα οι ιδιωτικές επενδύσεις
Μεγαλώνουν οι φόβοι για νέα βουτιά της στερλίνας

 Google news













