Στο στόχαστρο τα τρικ των τραπεζών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 8 λεπτά
Καρτέλ στις τράπεζες για τη διαμόρφωση των επιτοκίων και των προμηθειών αναζητεί η Επιτροπή Ανταγωνισμού. Συνηθισμένες πρακτικές της λιανικής τραπεζικής, προμήθειες που επιβάλλουν σε καθημερινές συναλλαγές αλλά και το ενδεχόμενο ενιαίων πρακτικών στον καθορισμό επιτοκίων από τις τράπεζες βρίσκονται στο μικροσκόπιο της Επιτροπής. Η Επιτροπή- υπό το βάρος της θύελλας των αντιδράσεων της κοινής γνώμης το τελευταίο διάστημα για τις πρακτικές των τραπεζών με ενιαίες αυξήσεις επιτοκίων στο όνομα της κρίσης αλλά και μονομερείς αλλαγές στους όρους των συμβάσεων – επιταχύνει τις διαδικασίες της έρευνας στη λιανική τραπεζική.
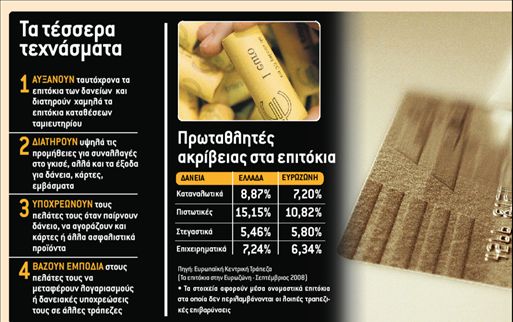
Σύμφωνα με έγκυρες πληροφορίες η Γενική Διεύθυνση Ανταγωνισμού έχει ζητήσει, με έγγραφά της που έχει αποστείλει, από τις τράπεζες και φορείς της τραπεζικής αγοράς να καταθέσουν στοιχεία για την οργάνωση και λειτουργία του χρηματοπιστωτικού κλάδου προκειμένου να διαπιστωθεί εάν θίγονται τα συμφέροντα των καταναλωτών- επενδυτών. Σύμφωνα με τις πληροφορίες στο στόχαστρο της Επιτροπής έχουν μπειζητήματα όπως είναι:
* Οι προμήθειες που επιβάλλουν οι τράπεζες σε καθημερινές συναλλαγές με τους πελάτες τους.
* Ενιαίες πρακτικές στον καθορισμό των επιτοκίων δανεισμού και καταθέσεων. * Εξαρτημένη πώληση προϊόντων. Δηλαδή όταν ένας δανειζόμενος υποχρεώνεται να αγοράσει συμπληρωματική ασφάλιση ή να διατηρεί τραπεζικό λογαριασμό
Η Επιτροπή Ανταγωνισμού ζητά στοιχεία από τους εμπλεκόμενους φορείς προκειμένου να καταγράψει την εικόνα στον κλάδο, που βρίσκεται στο επίκεντρο των καταγγελιών για καταχρηστικές πρακτικές
καθώς αυτές οι πρακτικές μπορούν να περιορίσουν τις επιλογές των καταναλωτών και να αυξήσουν τη δύναμη της τράπεζας.
* Τα εμπόδια κινητικότητας των πελατών τραπεζών. Δηλαδή τα εμπόδια που βάζουν οι τράπεζες στις αλλαγές τρεχούμενων λογαριασμών, στις μεταφορές δανείων, καρτών κτλ.
Είναι η πρώτη φορά που η Επιτροπή Ανταγωνισμού ζητά στοιχεία από τους εμπλεκόμενους φορείς προκειμένου να καταγράψει την εικόνα στον κλάδο, που βρίσκεται στο επίκεντρο των καταγγελιών για καταχρηστικές πρακτικές. Ο έλεγχος του ελληνικού τραπεζικού συστήματος από μικρό αριθμό χρηματοπιστωτικών ιδρυμάτων αντικατοπτρίζεται στις κοινές πολιτικές που ακολουθούν τόσο στον καθορισμό των επιτοκίων χορηγήσεων και καταθέσεων, όσο και στις προμήθειες με τις οποίες επιβαρύνουν καθημερινές συναλλαγές. Ενδεικτική είναι η πρακτική που ακολουθούν ύστερα από κάθε αύξηση από την Ευρωπαϊκή Κεντρική Τράπεζα. Ενώ ανεβάζουν ταυτόχρονα το κόστος στα δάνεια με κυμαινόμενο επιτόκιο, αναπροσαρμόζουν προς τα πάνω τα επιτόκια καταθέσεών τους με ελάχιστο ποσοστό και καρπώνονται τη διαφορά. Αντίστοιχη είναι η εικόνα και στην καταναλωτική πίστη, όπου διατηρούν σταθερά υψηλά έως και 22% τα επιτόκια των πιστωτικών τους καρτών ακόμα και εν μέσω της χρηματοπιστωτικής κρίσης, μειώνοντας με αργούς ρυθμούς τα επιτόκια χορηγήσεων. Ελάχιστες είναι οι διαφορές που παρατηρούνται ανάμεσα στις τράπεζες και στις προμήθειες που χρεώνουν σε μια σειρά καθημερινών συναλλαγών, τα έσοδα από τις οποίες αντιστοιχούν σε μεγάλο κομμάτι των καθαρών τους κερδών.
Αν και κανείς δεν δεσμεύεται από την πλευρά της Επιτροπής Ανταγωνισμού για το πότε θα ανακοινωθούν τα αποτελέσματα που θα σηματοδοτήσουν και τη λήψη μέτρων, εντούτοις σύμφωνα με παράγοντες της Επιτροπής έχει συγκεντρωθεί πληθώρα στοιχείων, πολλά από τα οποία δείχνουν καταχρηστικές πρακτικές από μέρους των τραπεζών. Προσθέτουν μάλιστα ότι «δεν υπάρχει ολιγωρία στο θέμα της ολοκλήρωσης της έρευνας. Το μόνο που υπάρχει είναι συσσωρευμένο υλικό το οποίο ερευνάται». Πάντως οι καταγγελίες για «πλασματικό ανταγωνισμό», για «καρτέλ» και «ενιαία επίπεδα επιτοκίων και προμηθειών» δεν είναι ανώνυμες αλλά ούτε και τωρινές. Από τον Οκτώβριο του 2005 ο πρόεδρος του Βιοτεχνικού Επιμελητηρίου Αθηνών κ. Κασσιμάτης είχε ζητήσει με καταγγελία του την παρέμβαση της Επι 
50% μείωση στις διατραπεζικές προμήθειες
Μέχρι σήμερα μόνο σε μία περίπτωση η γενική διεύθυνση της Επιτροπής Ανταγωνισμού αποφάνθηκε για την ύπαρξη εναρμονισμένων πρακτικών και την κατάργηση του ανταγωνισμού από την πλευρά των τραπεζών. Πριν από δύο μήνες με απόφασή της η Επιτροπή Ανταγωνισμού έκρινε «ένοχες» τις 26 τράπεζες και τις υποχρέωσε να ψαλιδίσουν κατά 50% τις πολύ υψηλές διατραπεζικές προμήθειες που χρεώνουν σε πελάτες άλλων τραπεζών, οι οποίοι χρησιμοποιούν για αναλήψεις και ερωτήσεις υπολοίπου τα ΑΤΜ τους. Επίσης τους επέβαλε να αναλάβουν την υποχρέωση να ενημερώνουν τους πελάτες τους πριν από κάθε συναλλαγή στο ΑΤΜ για τις χρεώσεις που θα επιβαρυνθούν. Συγκεκριμένα την υποχρέωση αυτή έχουν από τις αρχές Νοέμβριου οι τράπεζες καθώς σύμφωνα με την απόφαση της Επιτροπής Ανταγωνισμού οι τράπεζες υποχρεώνονται να μειώσουν μέσα σε τρεις μήνες (από τις 31 Ιουλίου) τις μεταξύ τους διατραπεζικές προμήθειες. Οι δεσμεύσεις αυτές θα ισχύουν μέχρι και την 1η Ιανουαρίου 2010 ενώ ήδη η Επιτροπή εξετάζει εάν οι τράπεζες συμμορφώθηκαν στην απόφαση της αυτή.
«Καρτέλ» στις τράπεζες δείχνει και η Ευρωπαϊκή Επιτροπή
Δεκαπλάσια τραπεζικά τέλη ανά έμβασμα στην Ελλάδα αλλά και τραπεζικά προϊόντα που «δένουν» τους Έλληνες καταναλωτές βλέπει και η έρευνα της Ευρωπαϊκής Επιτροπής για τις τράπεζες. Σε έκθεση της Ευρωπαϊκής Επιτροπής για τις λιανικές τραπεζικές υπηρεσίες γίνεται σαφές ότι τα τέλη που επιβάλλονται στους Έλληνες καταναλωτές για την πραγματοποίηση πληρωμών, όπως για παράδειγμα πληρωμών με πιστωτικές κάρτες ή επιταγές, είναι τα υψηλότερα στην Ε.Ε. των 25. Η τιμή αυτή είναι η δεκαπλάσια του μέσου όρου της Ε.Ε. για αντίστοιχα τέλη. Αναφέρει επίσης ότι το φαινόμενο του «δεσίματος» των πελατών, όπου οι τράπεζες μονοπωλούν τον πελάτη πουλώντας του ένα προϊόν (π.χ. τρεχούμενο λογαριασμό) ως προϋπόθεση για να αποκτήσει ένα άλλο (π.χ. δάνειο), εμφανίζεται πιο συχνά στην Ελλάδα από ό,τι στον μέσο όρο της Ε.Ε. 25. Συγκεκριμένα, το 69% των ελληνικών τραπεζών συνδέουν τους τρεχούμενους λογαριασμούς με στεγαστικά δάνεια, τη στιγμή που ο ευρωπαϊκός μέσος όρος ανέρχεται στο 39%. Επιπλέον, στην Ελλάδα η σύνδεση τρεχούμενων λογαριασμών με καταναλωτικά δάνεια φτάνει το 89%, ενώ ο αντίστοιχος μέσος όρος στην Ε.Ε. των 25 είναι 35%. Μάλιστα η Ευρωπαϊκή Επιτροπή σκοπεύει να δώσει συνέχεια στο θέμα των καταχρηστικών χρεώσεων που οι τράπεζες επιβάλλουν στους Έλληνες καταναλωτές και βρίσκεται σε συνεργασία με την ελληνική Επιτροπή Ανταγωνισμού για το θέμα αυτό.
Χριστούγεννα με λιγότερα δάνεια
ΡΕΠΟΡΤΑΖ: ΕΛΕΝΑ ΛΑΣΚΑΡΗ
Με υψηλά επιτόκια, δάνεια με το σταγονόμετρο και για πρώτη φορά έπειτα από αρκετά χρόνια χωρίς εορτοδάνεια θα κάνουν φέτος Χριστούγεννα οι Έλληνες. Οι τράπεζες ετοιμάζονται η μία μετά την άλλη να κάνουν χρήση του κρατικού πακέτου των 28 δισ. ευρώ, αλλά από την άλλη πλευρά δεν φαίνονται διατεθειμένες να ρίξουν περισσότερο ή φθηνότερο χρήμα στην αγορά. «Μην περιμένετε ότι θα έρθουν οι ενισχύσεις του πακέτου και ξαφνικά θα δημιουργηθεί ευεξία στην αγορά» λέει στα «ΝΕΑ» κορυφαίο τραπεζικό στέλεχος, που εκτιμά όμως ότι τελικά όλες οι μεγάλες τράπεζεςγια λόγους ανταγωνισμού- θα μπουν στο κυβερνητικό πακέτο.
Προσθέτει με νόημα ότι όλοι θα πρέπει να μάθουμε να λειτουργούμε στο νέο περιβάλλον που δημιούργησε η κρίση. «Οι δανειζόμενοι αντιμετωπίζουν λιγότερα και ακριβότερα δάνεια, οι τράπεζες χαμηλότερα κέρδη».
«Θύμα» και τα εορτοδάνεια
Πέρυσι τέτοια εποχή, οι τράπεζες διαφήμιζαν εύκολα και γρήγορα μετρητά, χωρίς πολλά δικαιολογητικά. Τα γνωστά εορτοδάνεια, «χριστουγεννιάτικα» καταναλωτικά δάνεια δηλαδή, έως 3.000 ευρώ, που δίδονταν με περισσή ευκολία από τις τράπεζες και λαμβάνονταν συνήθως χωρίς πολύ σκέψη από τους δανειολήπτες ήταν η λύση για χιλιάδες ανθρώπους που είχαν πραγματικά ή θεωρούσαν ότι είχαν την ανάγκη επιπλέον μετρητών. Τα απαιτούμενα δικαιολογητικά ήταν ελάχιστα, τα επιτόκια δε, κυμαίνονταν για τον πρώτο χρόνο της σταθερής περιόδου από 5% έως 8,5% και στη συνέχεια ακολουθούσε η κυμαινόμενη περίοδος. Πρόσθετο δέλεαρ, διάφορα δώρα, όπως συμμετοχές σε κληρώσεις αυτοκίνητων ή δωροεπιταγές και το τελικό αποτέλεσμα, περίπου 60.000 αιτήσεις μόνο για το διάστημα Νοεμβρίου- Δεκεμβρίου 2007. Φέτος, εορτοδάνεια δεν υπάρχουν. «Με αυτό το στένεμα στην αγορά ποια τράπεζα να βγάλει εορτοδάνεια και κυρίως ποιος να έρθει να τα πάρει», λένε τραπεζικές πηγές και παραπέμπουν όποιον έχει ανάγκη σε καταναλωτικά δάνεια ή πιστωτικές κάρτες. Το πρόβλημα είναι ότι σε αυτήν την περίπτωση το επιτόκιο ξεκινά από 11% και φτάνει έως 22%! Μπαίνουν για να κλείσουν… τρύπες
Οι πιστωτικές συνθήκες πιθανότερο θεωρείται από τους τραπεζίτες να «σφίξουν» περαιτέρω, παρά να χαλαρώσουν τους επόμενους μήνες. Η κυβέρνηση φιλοδοξεί ότι μέσω του πακέτου των 28 δισ. ευρώ θα δοθούν τελικά στεγαστικά δάνεια και δάνεια σε μικρομεσαίες επιχειρήσεις με «ανταγωνιστικούς όρους», η Τράπεζα της Ελλάδος προσδοκά ότι ο ρυθμός εκταμίευσης δανείων το 2009 δεν θα υποχωρήσει κάτω από το 10% από περίπου 18% που είναι σήμερα, αλλά οι τραπεζίτες ψαλιδίζουν τις προσδοκίες και στα δύο μέτωπα. Όσο η διατραπεζική αγορά είναι «παγωμένη» και η ρευστότητα δυσεύρετη, οι πιστωτικές συνθήκες εκτιμούν ότι δεν πρόκειται να μεταβληθούν ουσιαστικά. Θα μπουν μεν στο πακέτο των 28 δισ. ευρώ και κυρίως στο επιμέρους πακέτο των 23 δισ. ευρώ που αφορά εγγυήσεις και ομόλογα, αλλά από την άλλη πλευρά θα συνεχίσουν να αντιμετωπίζουν τρεις προκλήσεις: λήξεις ομολόγων και τιτλοποιημένων δανείων ύψους 16-18 δισ. ευρώ το 2009, αυξημένο κόστος άντλησης χρήματος μέσω προθεσμιακών καταθέσεων (για μεγάλα ποσά δίνουν έως και 9,1%) και «παγωμένη» διατραπεζική αγορά. Οι τράπεζες στεγνώνουν από ρευστότητα και όταν αναζητούν δανεικά στη διατραπεζική, βρίσκουν κλειστή την πόρτα των τραπεζών που διαθέτουν ρευστότητα, καθώς η έλλειψη εμπιστοσύνης κυριαρχεί. Πανευρωπαϊκά, όπως και στην Ελλάδα, οι τράπεζες προτιμούν, αν διαθέτουν ρευστότητα, να τη διοχετεύουν ως κατάθεση στην Ευρωπαϊκή Κεντρική Τράπεζα, παρά να δανείζουν άλλες τράπεζες που αναζητούν μετρητά. Οι καταθέσεις των εμπορικών τραπεζών της ευρωζώνης στην ΕΚΤ κυμαίνονταν από τις αρχές του έτους στο επίπεδο του 1 δισ. ευρώ, έφθασαν τα 1,8 δισ. ευρώ στα μέσα Σεπτεμβρίου και εκτοξεύτηκαν σε 225,5 δισ. ευρώ στις αρχές Νοέμβρίου.
Το σκηνικό αυτό, όσο δεν ομαλοποιείται η λειτουργία της διατραπεζικής αγοράς, για να πέσει χρήμα στο σύστημα, προδιαγράφει για τους τραπεζίτες παγίωση των σημερινών πιστωτικών συνθηκών ακόμα και με το πακέτο τω 28 δισ. ευρώ.
 Google news